


Prima Bending Spoons a Wall Street, poi newcleo al Nasdaq. Prima WSense comprata da Fincantieri, poi PhotonPath da Ciena. Acquisizioni, quotazioni in Borsa e tutto nel primo semestre 2026. E allora non è vero che in Italia ci sono poche exit per chi investe in startup?
Il mercato si è svegliato e vedremo cosa ci dirà il bilancio dell’anno. Ma le ragioni per uno dei ricorrenti brontolii che tornano l’ecosistema italiano non mancano, se si va a guardare l’andamento delle operazioni nel tempo. L’importante è non farsi condizionare dagli entusiasmi temporanei e dai sentimenti negativi.
Il dato di sintesi, se si prende in considerazione il periodo 2020-2025 (l’anno in corso è ancora fuori campionato e speriamo ci riservi altre operazioni come quella di Wsense…), in Italia ci sono state 189 exit. Nel 2020 erano state 15, nel 2023 sono diventate 43. Poi la curva ha cambiato direzione: 31 nel 2024 e altrettante nel 2025.
Qui conviene inserire subito una piccola nota metodologica: per questa analisi è stato utilizzato principalmente il database Growth Capital–Italian Tech Alliance, perché offre una serie omogenea sull’intero periodo. Il State of Italian VC di P101/PitchBook è stato integrato per il confronto europeo, la composizione delle exit e le IPO; l’Osservatorio Startup & Scaleup Hi-tech del Politecnico di Milano è stato utile come confronto indipendente sul 2025.
L’andamento delle exit merita attenzione perché racconta qualcosa di diverso dalla semplice crescita degli investimenti nelle startup. Il capitale immesso nell’ecosistema è aumentato sensibilmente rispetto all’inizio del decennio, sono cresciuti il numero e le disponibilità dei fondi di venture capital, sono arrivati gli investitori internazionali e la dimensione di alcune operazioni è diventata significativa. Nel 2025, per esempio, Growth Capital e Italian Tech Alliance hanno calcolato 1,735 miliardi di euro investiti in 436 round, secondo miglior risultato storico dopo il 2022.
E il 2026, per ora, che cosa dice? Secondo Growth Capital e Italian Tech Alliance, nel primo semestre sono stati investiti 813 milioni di euro in 145 round e ci sono state 14 exit, tutte operazioni di M&A: un numero in linea con le 15 del secondo semestre 2025, con valori che restano generalmente contenuti. Le operazioni che hanno fatto più rumore, da Bending Spoons a Wsense, da PhotonPath a newcleo, sono arrivate tutte dopo il 30 giugno e non sono ancora nei numeri.
Ma un ecosistema di venture capital non può essere misurato soltanto da quanto capitale entra. Prima o poi deve essere misurato anche da quanto capitale riesce a restituire agli investitori.
Ed è qui che le exit diventano importanti. Perché consentono ai fondi di realizzare i ritorni, ai limited partner (gli investitori dei fondi) di ricevere distribuzioni e decidere eventualmente di reinvestirle, ai founder e ai primi dipendenti di trasformare in capitale il valore creato. Anche perché una parte di quel capitale e di quelle competenze può tornare nell’ecosistema attraverso nuovi investimenti e nuove imprese, come è accaduto – ad esempio – con la nascita dell’Italian Founders Fund.
È questo il passaggio che in Italia continua a funzionare meno bene.
Exit startup in Italia: 189 in sei anni, ma la curva si è fermata nel 2023
La serie storica più omogenea disponibile per l’intero periodo 2020-2025 – come dicevamo – è quella contenuta nei report di Growth Capital e Italian Tech Alliance.
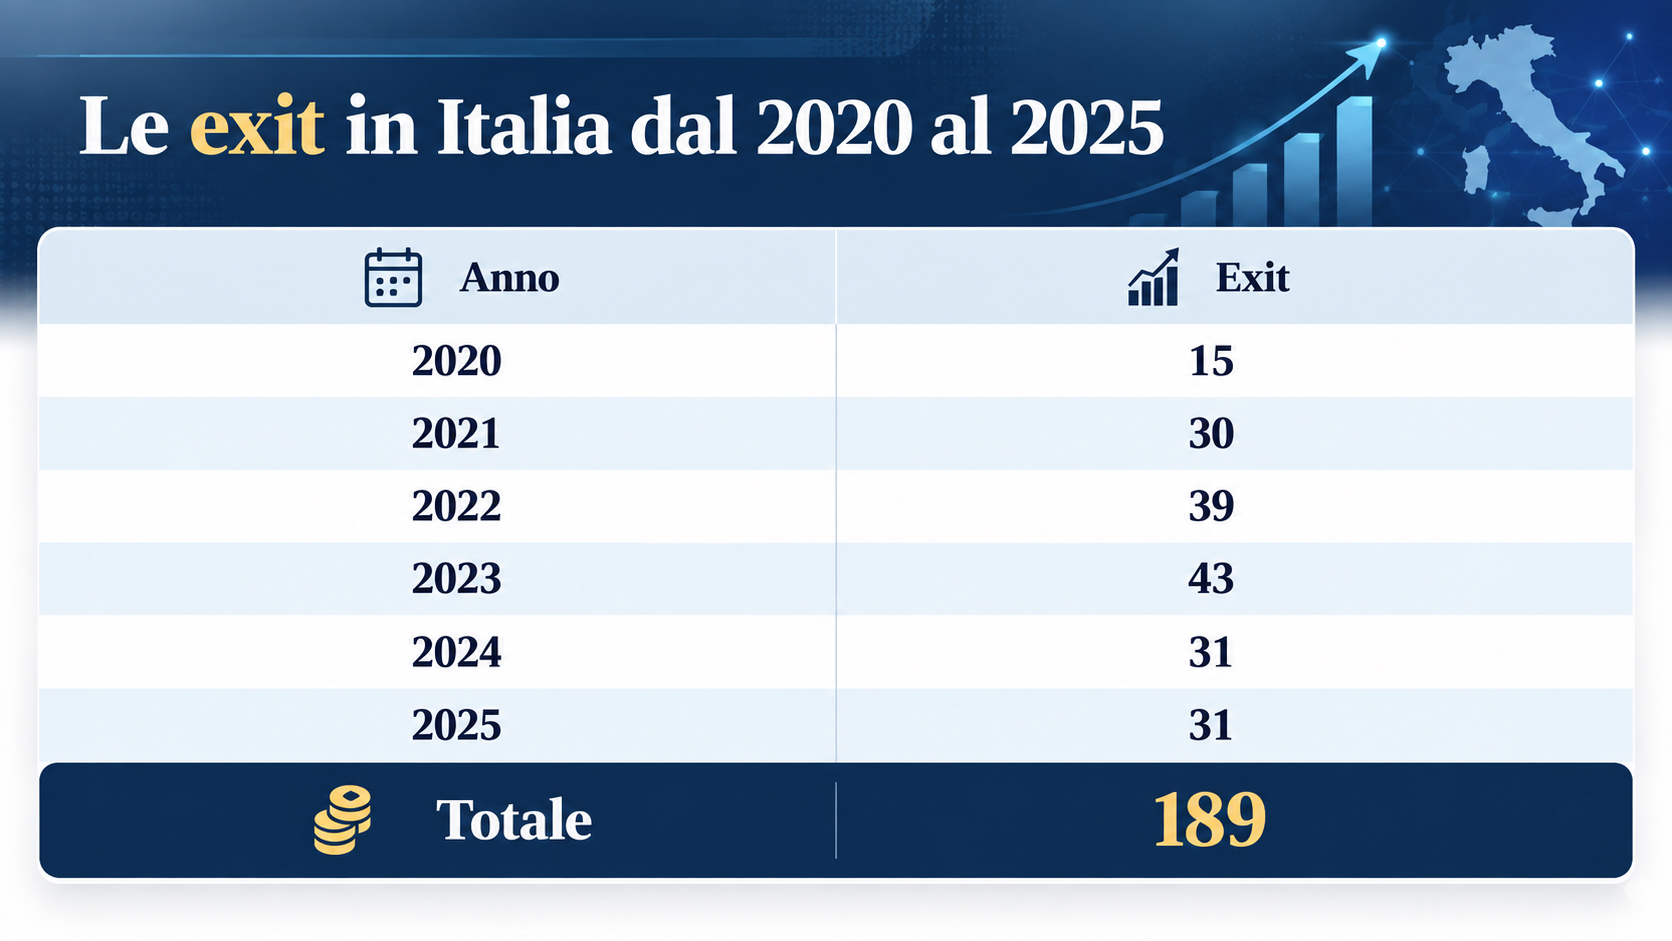
La fotografia mostra due fasi abbastanza nette. Fra il 2020 e il 2023 il numero delle exit è quasi triplicato. Il 2022 e soprattutto il 2023 segnano il punto più alto. Dal 2024 arriva invece una contrazione e nel 2025 non si evidenzia alcuna ripresa.
Gli investimenti crescono, le exit no
È interessante confrontare questa curva con quella degli investimenti. Il venture capital italiano ha superato stabilmente la soglia del miliardo annuo e, secondo P101, negli ultimi cinque anni fino al 2025 sono stati investiti circa 7,5 miliardi di euro nelle startup italiane. La macchina che finanzia la nascita e la crescita delle imprese innovative, pur con molti limiti rispetto ai principali ecosistemi europei (ne parliamo più avanti, a proposito di Francia e Germania), è diventata quindi decisamente più grande rispetto all’inizio del decennio.
La macchina che dovrebbe remunerare i capitali di rischio con un rendimento soddisfacente (per questo dovrebbero farsi le exit…) non è cresciuta con lo stesso ritmo.
Un’avvertenza, però: le exit arrivano con anni di ritardo rispetto agli investimenti, spesso più di cinque. Dei circa 10 miliardi investiti nell’ultimo decennio, 7,5 sono arrivati negli ultimi cinque anni, quindi molte delle aziende finanziate negli anni del boom non sono ancora al momento dell’uscita. E la crescita c’è stata: secondo P101 fra il 2015 e il 2024 le exit italiane sono passate da 9 a 27 all’anno, moltiplicandosi per 2,6 contro l’1,3 dell’Europa. Il mercato è cresciuto più in fretta di quello continentale, solo che partiva da molto più in basso.
Il numero delle exit dipende anche dalla fonte
Non esiste un “registro” ufficiale delle exit delle startup italiane e molte non vengono neanche comunicate. Inoltre, le diverse fonti utilizzano perimetri e metodologie differenti. Che fanno la differenza, appunto.
Se guardiamo solo al 2025, Growth Capital registra 31 exit; lo State of Italian VC 2026 di P101, basato anche su dati PitchBook, ne individua invece 22, suddivise fra 14 acquisizioni corporate e 8 buyout (acquisizioni da parte di fondi di private equity); l’Osservatorio Startup & Scaleup Hi-tech del Politecnico di Milano 16 nel proprio perimetro di osservazione.
Per questo è meglio evitare di mettere insieme anno per anno, nel tentativo di costruire una serie storica, numeri provenienti da database differenti, sperando di ricavarne un andamento significativo.
La divergenza dipende, innanzitutto, da che cosa si considera startup o scaleup, dalla presenza o meno di venture capital nel capitale, dalla classificazione dei buyout, dal trattamento delle acquisizioni parziali e dalla “nazionalità” attribuita a società nate in Italia ma diventate nel frattempo internazionali.
Per analizzare l’andamento 2020-2025 conviene, quindi, utilizzare la serie Growth Capital per la continuità temporale e affiancarle P101/PitchBook e Politecnico come verifiche indipendenti.
Il risultato sostanziale, comunque, non cambia: l’Italia ha costruito un mercato delle exit più grande rispetto all’inizio del decennio, ma non ancora abbastanza profondo da accompagnare la crescita del venture capital.
Exit startup 2020-2025, chi compra?
Il 2020, anno della pandemia, offre già un’indicazione di quello che diventerà uno dei tratti caratteristici del mercato italiano: il compratore industriale, spesso internazionale, è il principale soggetto che garantisce una exit agli investitori.
Qui possiamo ricordare, in quell’anno orribile, i casi di Checkout Technologies, comprata dalla statunitense Standard Cognition; Fluidmesh, acquisita da Cisco, o Spreaker, passata alla statunitense iHeartMedia.
Negli anni successivi la dimensione dell’ecosistema aumenta e arrivano operazioni che diventano punti di riferimento. Tra il 2021 e il 2023 ci sono, fra le altre, la vendita di Depop a Etsy; le operazioni di Musixmatch, acquisita da TPG, e di Tannico, comprata da Campari e Moët Hennessy; ShopFully, che confluisce nel gruppo tedesco MEDIA Central; EryDel, ceduta all’americana Quince Therapeutics.
Il 2024 conferma la varietà dei percorsi. Buddyfit, fondata a Genova nel 2019, viene acquisita attraverso 7NXT da Oakley Capital e integrata con la tedesca Gymondo; nella fintech Cardo AI, l’uscita di Zest avviene in occasione del round guidato da Blackstone e Fintop Capital, con Zest che comunica un ritorno superiore a 17 volte il capitale investito.
Il 2025 porta una delle operazioni più importanti dell’ecosistema italiano: AXA acquisisce il 51% di Prima Assicurazioni per 500 milioni di euro, valorizzando la società circa un miliardo, con meccanismi previsti per l’acquisto del restante 49%. Nello stesso anno EconomyUp ha censito le 15 principali exit di startup e scaleup.
Sei guarda alle principali operazioni (o per valore, quando comunicato, o per soggetti coinvolti), colpiscono due cose. La prima: nessun acquirente è italiano (Cisco, Etsy, TPG, AXA, etc.). La seconda: il perimetro “italiano” è elastico, perché Depop e Keyless hanno la sede a Londra e Fluidmesh anche a New York. È un altro motivo per cui i database delle exit raramente non coincidono.
Molte vendite, in assenza di quotazioni in Borsa
Lo State of Italian VC di P101 permette di mettere meglio a fuoco questa caratteristica. Nel 2024 il report aveva individuato 27 exit VC-backed: 21 acquisizioni corporate e 6 buyout, nessuna IPO. Il 78% delle operazioni era dunque costituito da acquisizioni industriali.
L’aggiornamento pubblicato da P101 nel marzo 2026 conferma il fenomeno, pur con dati storici rivisti (il 2024 sale a 31 exit, 25 acquisizioni e 6 buyout): nel 2025 risultano 14 acquisizioni e 8 buyout, ancora una volta senza IPO di società VC-backed.
Non è di per sé un’anomalia. Le acquisizioni sono la principale soluzione di exit anche negli ecosistemi più sviluppati. Il problema italiano emerge mettendo insieme numero delle operazioni, dimensione del mercato e quasi totale assenza della Borsa.
L’acquisizione da parte di una corporate può essere un’ottima exit per founder e investitori e contemporaneamente un modo efficace per portare innovazione dentro un’impresa consolidata. Diventa un limite sistemico quando è quasi l’unica strada disponibile.
Quando una startup italiana si quota, lo fa all’estero
È probabilmente questo il dato più netto dell’intera analisi.
Nel 2024 P101 non ha registrato nessuna IPO di società VC-backed in Italia, contro 18 in Europa. Nell’arco del decennio 2015-2024 ne risultavano soltanto 24 in Italia contro 616 in Europa.
Nel 2025 la situazione non è migliorata. L’aggiornamento P101 registra ancora zero IPO VC-backed italiane, mentre ne conta 12 in Europa e 52 negli Stati Uniti. Il dato va letto, ovviamente, ricordando che ci sono altre società che continuano a quotarsi, anche se con ritmi ed esiti alterni.
L’opzione Borsa è poco praticata, in genere, in tutta Europa. Nel 2024, secondo P101, le IPO VC-backed sono state due in Francia, due in Germania e due in Spagna. L’Italia pesa il 4% delle IPO europee del decennio (24 su 616), più o meno quanto pesa sulle exit. C’è, quindi, una questione di scarsa “produttività” dei mercati finanziari, che costituisce una delle ragioni della debolezza struttura del sistema del Vecchio Continente rispetto agli Stati Uniti, come abbiamo scritto in diverse occasioni su EconomyUp.
Se la Borsa è di fatto fuori portata, founder e investitori dipendono molto più fortemente da corporate e private equity per ottenere nuove risorse finanziarie. E il potere negoziale inevitabilmente cambia.
Ma quando riescono a quotarsi, dove lo fanno le startup italiane? Se allarghiamo lo sguardo alle società tecnologiche italiane, anche solo in senso lato startup per avere dati più significativi, fra il 2020 e il 2025 troviamo almeno sei quotazioni ma nessuna a Milano. I casi più noti? Docebo (Toronto-Nasdaq), MotorK (Amsterdam), Genenta Science (Nasdaq).
Sono storie molto diverse e non tutte a lieto fine. Ma segnalano una tendenza, confermata anche quest’anno con l’ingresso di Bending Spoons e di newcleo (seppure tramite fusione con una SPAC) nel listino del Nasdaq. Quando arriva il momento di crescere e si sceglie la strada del mercato pubblico dei capitali, la destinazione è internazionale, quasi sempre americana.
Il sottosegretario all’Economia Federico Freni ha giustamente fatto notare che newcleo avrebbe potuto sfruttare il nuovo regime semplificato per le quotazioni in Italia. Ma non sono sufficienti le semplificazioni, se il mercato non è invitante.Euronext Growth Milan, il listino delle PMI, dopo i 44 debutti del 2021, i 26 del 2022 e i 33 del 2023, nei primi sei mesi e mezzo del 2026 ha registrato soltanto quattro IPO, per 36,6 milioni di euro in tutto. Troppo facile comprendere perché le scaleup si rivolgono altrove.
Francia e Germania fanno quattro volte le exit italiane
E se guardiamo ad altri Paesi europei, cosa vediamo? Bisogna fermarsi al 2024, anno per il quale P101 Intelligence e PitchBook pubblicano un confronto omogeneo fra quattro grandi ecosistemi continentali.
Le exit VC-backed sono state 142 in Francia, 119 in Germania, 41 in Spagna e 27 in Italia.
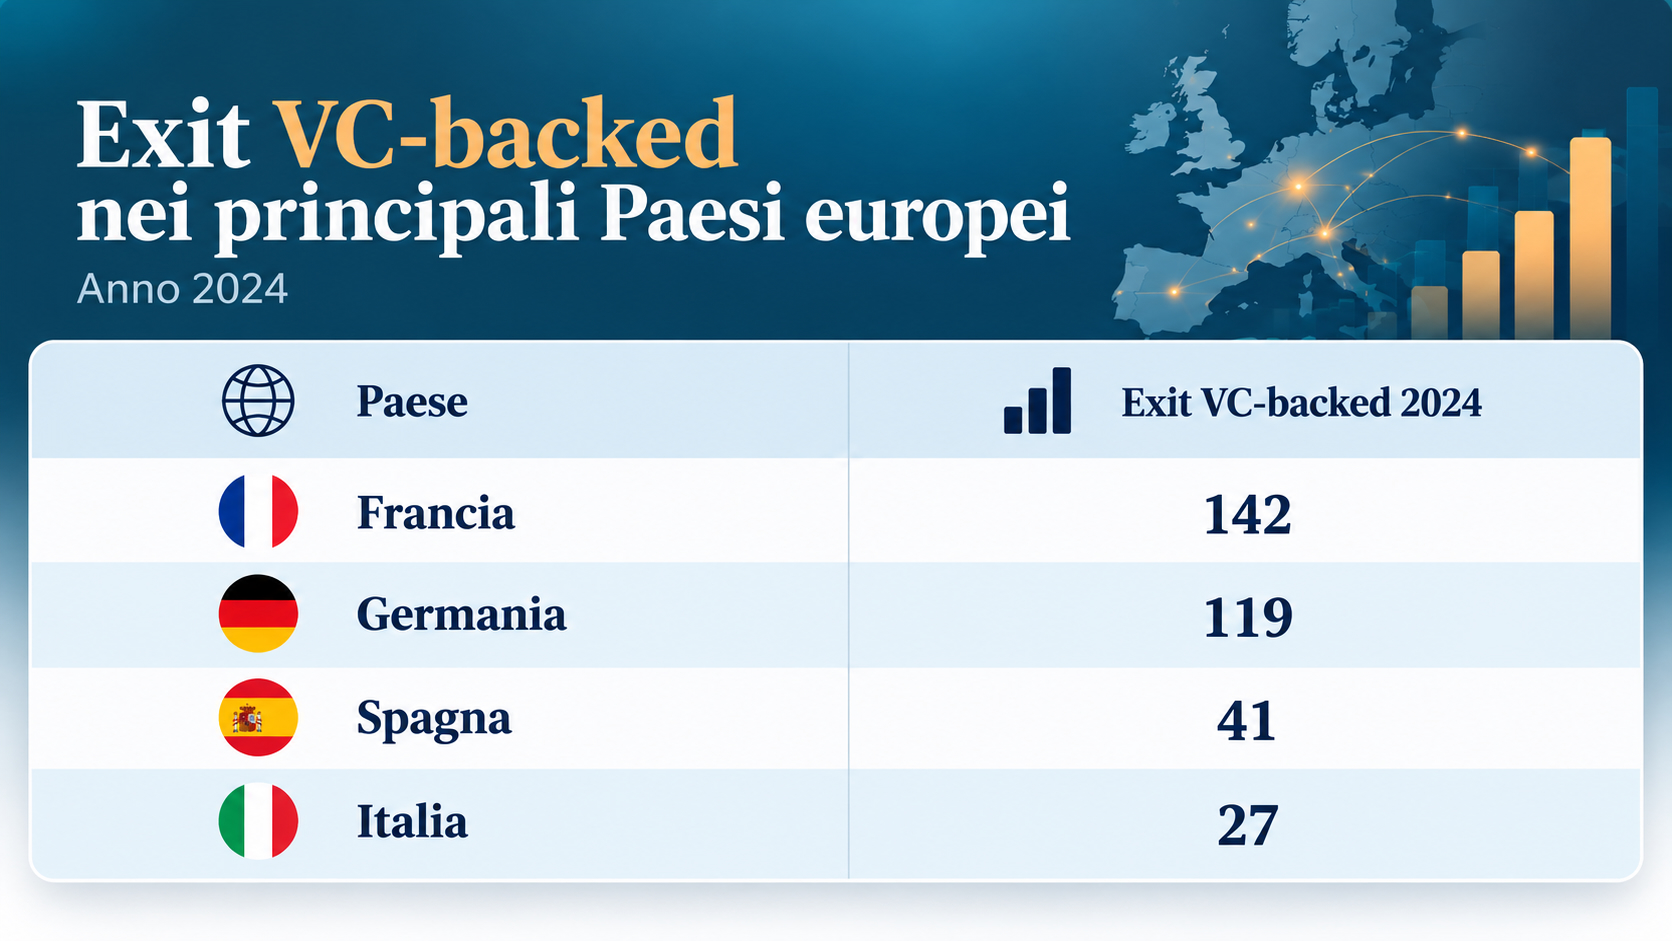
La distanza con Francia e Germania è quindi superiore a quattro volte in termini assoluti. Più interessante è il confronto con la Spagna, perché le dimensioni dei due ecosistemi sono più vicine: anche qui, però, le 41 exit spagnole superano nettamente le 27 italiane.
Guardando soltanto alle acquisizioni corporate, il divario rimane: 108 in Francia, 93 in Germania, 31 in Spagna e 21 in Italia. La composizione, però, è la stessa: le acquisizioni sono il 76% delle exit francesi, il 78% delle tedesche, il 76% delle spagnole e il 78% delle italiane. A fare la differenza non è il modello, è la scala.
Sonon dati che vanno contestualizzati. Francia e Germania hanno mercati venture più grandi, più startup finanziate e più round. Ma proprio questo è il punto. L’exit gap non è un fenomeno isolato: è uno degli effetti della minore scala complessiva dell’ecosistema italiano, che dispone di meno capitale, meno scaleup mature e meno potenziali operazioni di grandi dimensioni.
Per capire anche la taglia delle operazioni, è utile guardare tre exit europee nel periodo 2020-2025. Cambia la scala, ma alcune criticità sono europee.
Tink, piattaforma svedese di open banking, nel 2022 è stata acquisita da Visa per 1,8 miliardi di euro. Altri valori, ma la destinazione è una multinazionale americana. Deliveroo, campione inglese del deliveery, nel 2025 è stata rilevata per 2,9 miliardi di sterline dall’americana DoorDash. E poi Klarna, un’latra fintech svedese, che nel settembre 2025 si è quotata al New York Stock Exchange
Lo stesso copione delle startup italiane, seppure con dimensioni finanziarie ben diverse.
Negli Stati Uniti quasi 300 miliardi di exit nel 2025
Quel che accade negli Stati Uniti non serve per fare confronti (inutili oltrechè impietosi) ma per capire quanto la exit sia un fattore fondamentale per la vitalità di un ecosistema.
Secondo il PitchBook-NVCA Venture Monitor, nel 2025 il mercato statunitense ha generato 297,6 miliardi di dollari di valore attraverso circa 1.635 exit VC-backed. È stato il quarto miglior anno del decennio per valore delle exit, anche se ancora lontanissimo dagli 864,2 miliardi del 2021.
La serie americana aiuta a capire quanto il problema italiano, ed europeo, sia collegato a un contesto finanziario in cui chi era indietro fa ancora più difficoltà a recuperare terreno. Dopo il boom del 2021, l’aumento dei tassi, il ridimensionamento delle valutazioni e la chiusura del mercato IPO hanno prodotto una crisi di liquidità in tutto il venture capital internazionale. Negli Stati Uniti il valore delle exit è sceso da oltre 864 miliardi nel 2021 a 150,7 miliardi nel 2022 e 117 miliardi nel 2023, prima della ripresa del biennio successivo.
La differenza è la profondità del mercato. Nel 2025 gli Stati Uniti hanno comunque registrato 48 quotazioni VC-backed, di cui 17 relative a unicorn (52 nel conteggio P101 citato sopra, ma i perimetri sono diversi), oltre a un mercato M&A capace di assorbire un numero molto più elevato di società.
L’NVCA Yearbook 2026 calcola inoltre che nel 2025 siano stati investiti 320 miliardi di dollari in 15.352 deal VC negli Stati Uniti. Lo stesso Yearbook conta exit per 217,1 miliardi su 1.463 operazioni: la differenza con i 297,6 miliardi del Venture Monitor dipende, ancora una volta, dai perimetri. L’ecosistema americano ha quindi un problema di liquidità, ma dispone di una massa di capitale, compratori e mercati pubblici incomparabilmente superiore.
Il capitale che entra deve poter uscire: il nodo del late stage
Il venture capital italiano ha fatto passi avanti. P101 calcola circa 10 miliardi di euro investiti nell’ultimo decennio, di cui 7,5 miliardi negli ultimi cinque anni. Growth Capital e Italian Tech Alliance stimano per il solo 2025 1,735 miliardi investiti e una partecipazione di fondi internazionali arrivata al 46%.
Il numero delle exit, invece, dopo essere cresciuto fino al 2023, si è fermato.
Questo squilibrio può diventare letale con il passare del tempo. Il venture capital funziona per cicli: i fondi investono, accompagnano la crescita delle partecipate e, dopo alcuni anni, devono disinvestire. Se aumentano gli investimenti senza aumentare proporzionalmente le possibilità di uscita, cresce lo stock di aziende che prima o poi dovranno trovare liquidità.
È anche per questo che il late stage italiano è così importante. La scarsità di Serie B, Serie C e round successivi non è un problema separato dalle exit: fa parte della stessa catena. Meno startup riescono a raggiungere dimensioni importanti, meno società diventano candidate credibili per grandi acquisizioni o IPO.
I numeri del 2025 lo confermano: secondo Growth Capital ci sono stati 14 round di Serie B e appena 5 di Serie C o successivi, mentre P101 registra un calo del 20% degli investimenti nelle fasi avanzate.
Fabio Mondini de Focatiis, founding partner di Growth Capital, lo ha sintetizzato parlando con EconomyUpall’inizio del 2026: la vera sfida sarà trasformare la pipeline early stage italiana in un flusso più consistente di late stage ed exit.
Chi compra le nostre startup? Quasi sempre stranieri
C’è poi una seconda questione, che va oltre il ritorno finanziario per gli investitori: chi acquisisce la tecnologia prodotta dall’ecosistema italiano?
Abbiamo già visto che si tratta quasi sempre di compratori internazionali: Cisco per Fluidmesh, iHeartMedia per Spreaker, Oakley Capital attraverso 7NXT per Buddyfit, AXA per Prima Assicurazioni, Ping Identity per Keyless.
Il fenomeno non significa automaticamente che innovazione, occupazione o competenze abbandonino l’Italia. Molte acquisizioni servono proprio a finanziare un’ulteriore crescita internazionale, mantenendo attività e persone nel Paese.
Ma la nazionalità dei compratori resta un indicatore importante della capacità del sistema industriale italiano di usare l’M&A come strumento di innovazione, soprattuto in una fase storica in cui sempre più importante diventa la necessità di sovranità tecnologica e digitale.
Ma succede ancora nel 2026 e lo abbiamo visto con PhotonPath, spin-off del Politecnico di Milano acquisita in settembre dalla statunitense Ciena, che ha acquisito anche il controllo di una tecnologica importante nella gestione dei data center. Il deep tech italiano è di alta qualità ma non trova l’attenzione di compratori nazionali ed europei.
Non mancano, per fortuna, le eccesioni che confermano la tendenza: la già citata Wsense comprata da Fincantieri o Factanza comprata da Zanichelli
Le exit servono anche a chi non fa venture capital
Ridurre il tema delle exit a una questione fra investitori (i fondi di venture capital in prima linea) e founder sarebbe limitativo.
Una buona exit produce liquidità. Parte di quella liquidità può essere reinvestita in nuovi fondi e startup. I founder che hanno venduto un’impresa possono diventare business angel, investitori o imprenditori seriali. Manager e dipendenti che hanno partecipato alla crescita di una scaleup portano competenze in altre aziende. E una grande acquisizione crea benchmark di valutazione che possono rendere più leggibile l’intero mercato.
È il meccanismo che ha alimentato per decenni gli ecosistemi più maturi e che ancora fatica a funzionare bene in Italia.
Per le corporate italiane c’è un’altra conseguenza. Se le startup più promettenti arrivano alla maturità e vengono sistematicamente comprate da gruppi internazionali, le imprese italiane rischiano di partecipare all’ecosistema soprattutto come clienti, partner o sperimentatori e molto meno come consolidatori dell’innovazione.
Il corporate venture capital è soltanto una parte della risposta, che rischia di resta incompleta se l’investimento non prevede la volontà e la capacità di considerare l’acquisizione di una startup come una normale opzione di crescita industriale o di business transformation.
Rispetto all’inizio del decennio l’ecosistema è indubbiamente più grande. Nel 2020 le exit erano 15; nei sei anni successivi ci sono stati casi importanti, investitori internazionali, ritorni significativi e acquisizioni capaci di portare aziende nate in Italia dentro grandi gruppi globali.
Ma il massimo raggiunto nel 2023 non è diventato un nuovo punto di partenza e la Borsa non è tra gli obiettivi delle startup sostenute dal venture capital. Quelle poche che lo cercano e lo raggiungono volano oltreoceano.
Dopo anni in cui l’attenzione si si è concentrata soprattutto su quanti soldi vengono investiti sulle startup o quanti nuovi fondi nascono, la domanda da fare è: quante aziende finanziate nel corso degli anni (soprattutto quelli del boom italiano dopo la pandemia) riescono a produrre exit di dimensioni tali da restituire capitale all’ecosistema?
Perché raccogliere più venture capital è una condizione necessaria per costruire un mercato dell’innovazione. Ma un mercato diventa maturo quando quel capitale riesce anche a tornare indietro e a ricominciare il ciclo. L’Italia ha imparato a vendere le sue startup. Deve ancora imparare a comprarle e a quotarle in casa.




Partecipa alla community