


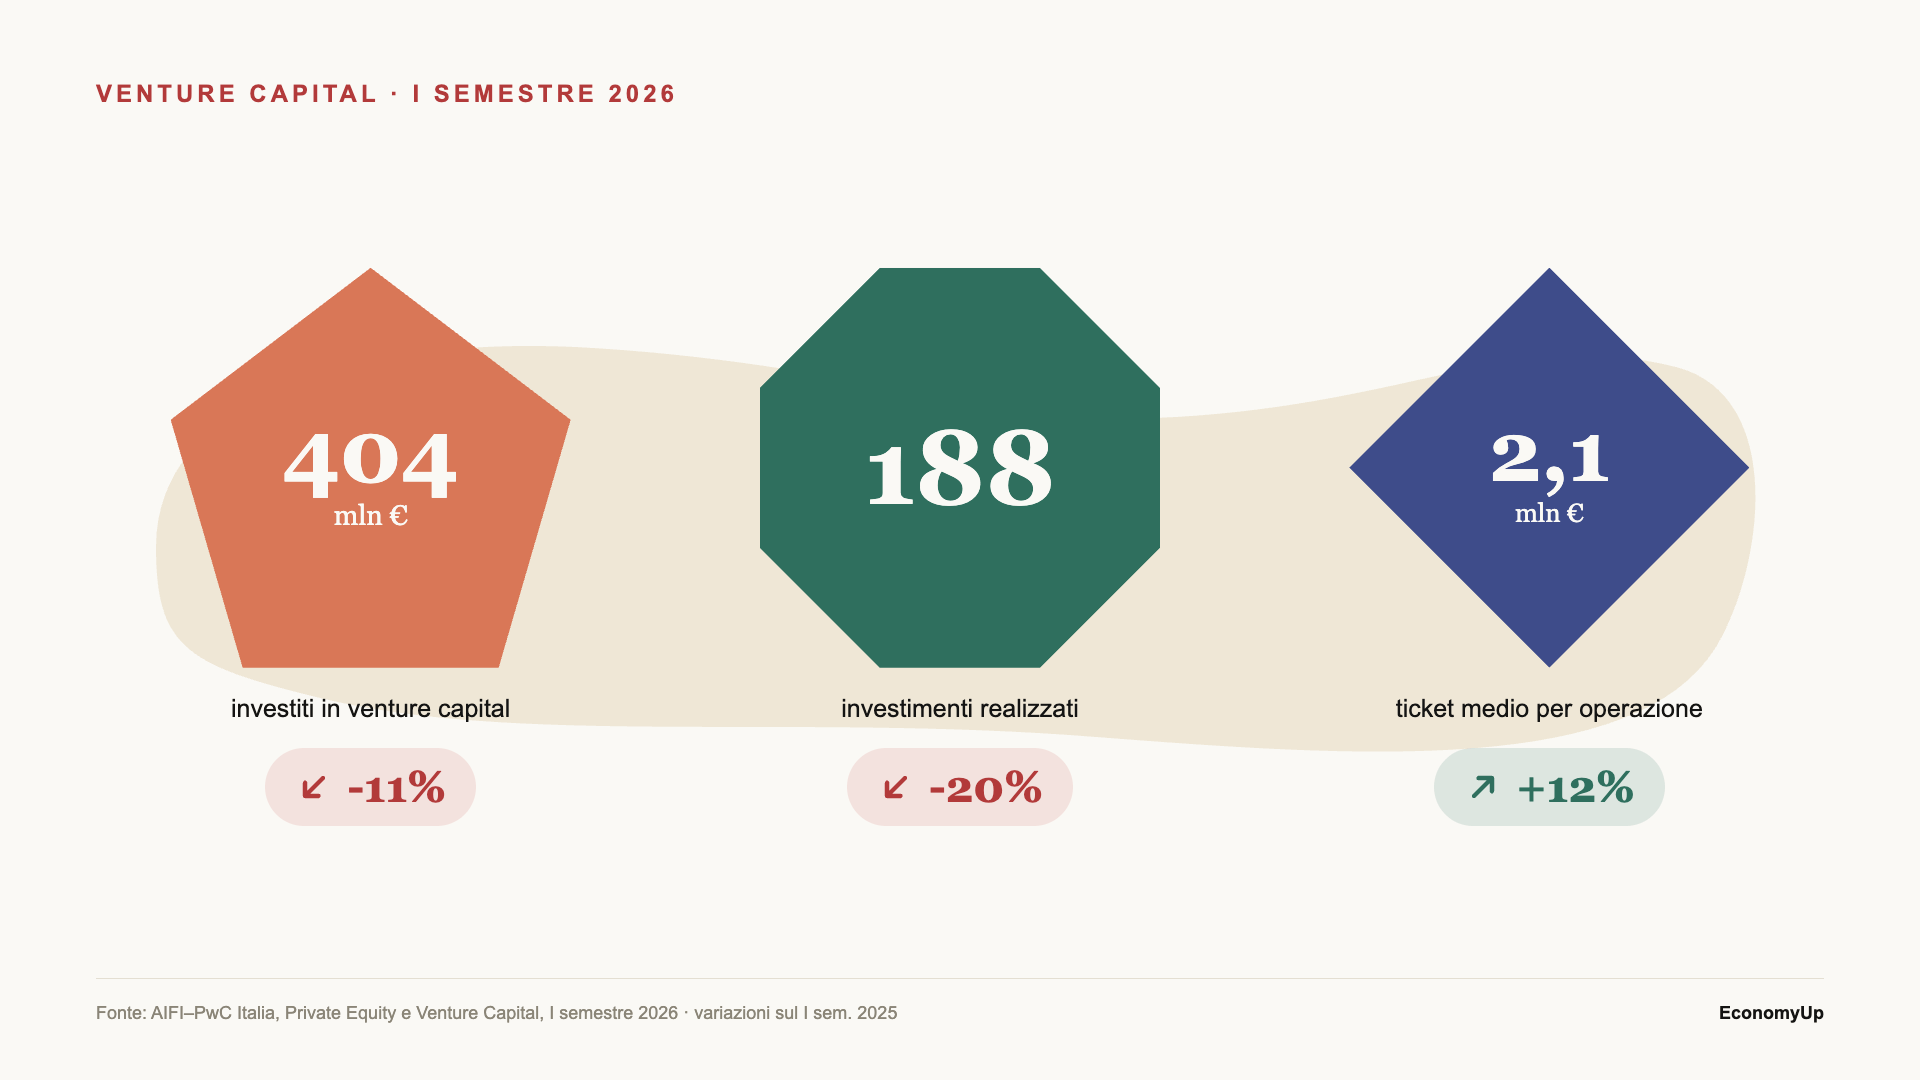
Il venture capital italiano si è ristretto e concentrato. I segnali non mancavano, la sensazione c’era da tempo. E adesso arriva la conferma della nuova analisi di AIFI e PwC Italia sul primo semestre 2026: 188 investimenti, il 20% in meno su base annua, per 404 milioni di euro, un valore in calo dell’11%. Il capitale diminuisce meno rapidamente dell’attività e porta l’importo medio implicito da circa 1,9 a 2,1 milioni, quasi il 12% in più: più risorse per ciascun intervento, ma distribuite su un numero inferiore di imprese.
Il quadro, pur nella differenza dei numeri in valore assoluto, non differisce da quello fornito dalle altre fonti di dati. I perimetri cambiano e producono raccolte diverse, ma la direzione coincide: meno deal, maggiore selezione e capitali orientati verso società che hanno già superato una prima verifica del mercato. La contrazione di pre-seed e seed rilevata da Growth Capital-Italian Tech Alliance rende il fenomeno più delicato, perché assottiglia la base da cui dovrebbero emergere le prossime scaleup.
Il quadro generale del private capital – presentato da AIFI – rafforza questa lettura e, più avanti, lo vediamo con i dati. Il venture capital continua a generare quasi due operazioni su tre, pur assorbendo soltanto l’8% dei capitali. Per la filiera dell’innovazione conta, dunque, la profondità della pipeline, oltre al valore aggregato investito
Indice degli argomenti
Venture capital 2026, le aspettative sul secondo semestre
Il confronto con l’intero 2025 intero misura la distanza da recuperare. L’anno scorso il venture capital aveva raggiunto 1,349 miliardi e 568 investimenti, grazie soprattutto a un secondo semestre da 895 milioni e 332 operazioni. Nei primi sei mesi del 2026 il mercato ha realizzato meno di un terzo di quel valore annuale e un terzo del numero di investimenti. La seconda metà dell’anno dovrà quindi registrare un’accelerazione marcata anche solo per avvicinare il risultato precedente.
Gli operatori domestici restano l’infrastruttura portante del segmento: hanno generato il 72% dell’ammontare e il 74% del numero di investimenti. L’ICT concentra il 52% delle operazioni di venture capital, davanti al medicale con il 15% e ai beni e servizi industriali con l’8%. Questa specializzazione sostiene software e tecnologie per le imprese, ma aumenta anche la dipendenza da pochi settori e dalla capacità di raccolta dei fondi italiani.
Anche il private capital si concentra
I 5,085 miliardi investiti nel semestre sono quasi stabili, ma dipendono in larga misura da sette grandi operazioni; intanto il numero complessivo di investimenti cala del 21% e il valore dei deal sotto i 150 milioni si riduce di circa un quarto.
Le sette operazioni superiori a 150 milioni di euro, due in più rispetto al primo semestre 2025, valgono 3,027 miliardi e quasi il 60% di tutto il capitale investito. Un anno prima rappresentavano meno della metà del totale. Tolti questi deal, gli investimenti small e medium scendono da 2,732 a 2,058 miliardi, quasi il 25% in meno.
Il buyout cresce del 20% a 3,306 miliardi, trainato dalle transazioni di maggiore dimensione, mentre le infrastrutture arretrano del 35% a 1,105 miliardi. Gli operatori internazionali hanno fornito il 72% dell’ammontare complessivo; quelli domestici hanno realizzato il 69% delle operazioni.
Il dato aggregato descrive così la capacità dell’Italia di attrarre grandi investitori su pochi asset, ma molto meno la profondità del mercato sottostante.
Venture capital 2026, i dati ballano ma la tendenza no
I 404 di investimenti di venture capital nel primo semestre del 2026 milioni di AIFI-PwC sembrano in contrasto con le rilevazioni diffuse da altre fonti a luglio, ma il confronto diretto sarebbe scorretto. Il rapporto AIFI-PwC usa la piattaforma European Data Cooperative, prende come riferimento il closing e conteggia il capitale equity e quasi-equity effettivamente investito dagli operatori, non il valore complessivo annunciato della transazione. Il perimetro comprende gestori di fondi o capitali stabili con un orizzonte di medio-lungo periodo e una strategia di disinvestimento.
Il Venture Capital Monitor VeM, invece, misura alla data del signing l’intero ammontare impegnato dagli investitori presenti nel round. Per le sole startup e scaleup con sede in Italia rileva 679 milioni su 117 round, il 37% in più in valore e il 20% in meno nel numero rispetto al primo semestre 2025. Aggiungendo le società estere fondate da italiani, il dato sale a 917 milioni.
Il Venture Capital Report Q2 2026 di Growth Capital e Italian Tech Alliance arriva a 813 milioni su 145 round. Include società con sede in Italia e imprese estere con founder italiani e oltre metà dei dipendenti nel Paese, considera l’equity crowdfunding monitorato ed esclude i round sotto 50mila euro o senza importo dichiarato. In questo dataset l’importo medio sale a 5,6 milioni e la mediana a 1,7 milioni, mentre diminuiscono soprattutto pre-seed e seed.
La difficoltà di avere dati condivisi sul venture capital italiano resta un limite per investitori, founder e policy maker. Le tre rilevazioni, tuttavia, concordano sul segnale più utile: il numero di operazioni si riduce e il capitale si concentra su round più grandi o su imprese che hanno già superato una prima selezione del mercato.
Le differenze di ammontare raccontano perimetri diversi; la riduzione dell’attività è il dato comune.
La raccolta crolla e resta quasi tutta italiana
Il punto più delicato riguarda le risorse che alimenteranno i fondi nei prossimi anni. I 674 milioni indicati da AIFI-PwC non sono capitali raccolti dalle startup, ma nuovo denaro affluito ai gestori italiani di private equity e venture capital, inclusi 100 milioni provenienti dalle case madri. Il totale è diminuito del 60% rispetto agli 1,703 miliardi del primo semestre 2025. La sola raccolta indipendente è scesa del 54%, da 1,245 miliardi a 574 milioni, e gli operatori che hanno chiuso raccolte sono passati da 29 a 21.
Il fundraising è discontinuo per natura: lo slittamento di pochi closing può cambiare molto un semestre. La contrazione arriva però per il secondo anno consecutivo e si accompagna a un altro dato rilevante, il 96% dei capitali indipendenti proviene dall’Italia, contro l’85% di un anno prima. I fondi domestici riescono quindi ad attrarre pochissime risorse dall’estero proprio mentre gli investitori internazionali dominano l’ammontare investito nel mercato italiano.
Fondi pensione e casse di previdenza sono diventati la prima fonte della raccolta indipendente, con 164 milioni e una quota del 29%. Seguono investitori individuali e family office al 17%, settore pubblico e fondi di fondi istituzionali al 13%, banche e assicurazioni entrambe all’11%. È un avanzamento rispetto al potenziale ancora poco utilizzato degli investitori previdenziali, ma non equivale a 164 milioni destinati alle startup: il dato riguarda tutti i veicoli di private capital e soltanto il 31% della raccolta ha come obiettivo l’early stage, contro il 59% destinato al buyout.
Innocenzo Cipolletta, presidente di AIFI, chiede «misure forti e immediate per invertire questa tendenza». Il rischio non è un blocco automatico degli investimenti, perché i fondi dispongono di capitali già raccolti e li impiegano lungo più anni. Una base di raccolta più stretta, però, riduce la capacità di lanciare nuovi veicoli, sostenere i follow-on e accompagnare le società quando il fabbisogno di capitale cresce.
La stretta sul capitale di crescita e sulle exit
La debolezza non si ferma alla prima parte della filiera. L’expansion, cioè gli investimenti di minoranza in aumento di capitale destinati alla crescita di imprese già avviate, è sceso a 92 milioni, il 66% in meno, con appena 13 operazioni, in calo del 57%. È un segmento distinto dal venture capital, ma la sua contrazione segnala quanto resti difficile finanziare la fase in cui un’impresa deve trasformare una tecnologia validata in capacità commerciale, industriale e internazionale.
Anche le dismissioni richiedono una lettura oltre il titolo. Nel complesso del private equity e venture capital, AIFI-PwC conta 76 exit, il 7% in più. Al netto dei write-off, però, le operazioni scendono da 71 a 54, il 24% in meno. Sedici delle 62 società disinvestite sono write-off, mentre l’ammontare al costo storico si riduce del 57% a 1,183 miliardi. La vendita a soggetti industriali è il canale più frequente, con 24 società; le cessioni a un altro fondo valgono invece due terzi dell’ammontare.
Questi numeri comprendono tutte le strategie di private capital e non possono essere attribuiti soltanto alle startup. Segnalano comunque un mercato della liquidità poco profondo. La Banca d’Italia, nello studio Il mercato italiano del venture capital, ha indicato le difficoltà di exit dagli investimenti tra i tre ostacoli strutturali del settore, insieme al numero limitato di nuovi progetti innovativi e alla ridotta dimensione dell’industria domestica dei fondi.
Senza realizzi, gli investitori restituiscono meno capitale ai sottoscrittori e costruiscono con maggiore fatica il track record necessario per nuove raccolte.
Che cosa dovrà dimostrare il secondo semestre
La concentrazione può essere un segnale di maturazione quando premia imprese capaci di raccogliere round più consistenti e attrarre investitori internazionali. Diventa un problema quando si accompagna a un assottigliamento prolungato di pre-seed, seed e capitale di crescita, perché riduce il bacino da cui possono emergere le future scaleup.
Il secondo semestre dovrà quindi essere letto su quattro piani collegati: nuovi closing dei fondi, ripresa del numero di investimenti iniziali, capacità di finanziare follow-on ed expansion, qualità delle exit industriali.
Un aumento del solo ammontare potrebbe ancora essere prodotto da poche grandi operazioni. La tenuta dell’ecosistema dipenderà invece dalla continuità con cui il capitale riesce a entrare, accompagnare la crescita e tornare agli investitori lungo l’intero ciclo del venture capital.




Partecipa alla community