


Se il tuo team sparisse domani, quale business unit protesterebbe?
Deve essere una business unit con un conto economico (P&L), una che sentirebbe la perdita il lunedì mattina. Lo sponsorship del CEO non conta. Gli sponsor se ne vanno, e quello successivo si presenta con un foglio di calcolo e un obiettivo di costo.
Indice degli argomenti
Il test per ogni unità di innovazione: chi protesterebbe se sparisse?
Qualche tempo fa a Londra, durante il GCV Symposium, c’era una stanza piena di persone che gestiscono unità di corporate venture e il discorso continuava a convergere sullo stesso schema. Le unità che sopravvivono sono collegate al business, alle vendite, al business development, con tre o quattro business unit contemporaneamente, ciascuna con un progetto di cui sentirebbe la mancanza. Troppe persone dipendono da loro perché un nuovo CEO possa eliminarle in silenzio. Quelle che muoiono sono sempre state soltanto il progetto del CEO, una voce di spesa che nessun altro difenderebbe.
PayPal Ventures: perché anche un corporate venture in utile può essere chiuso
Guarda PayPal Ventures.
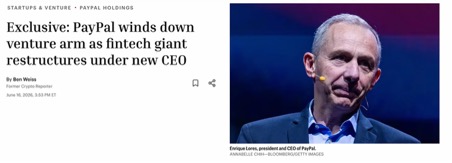
Dieci anni di storia. Più di 80 aziende sostenute attraverso tre fondi, 850 milioni di dollari investiti. Scommesse tempestive su Plaid e Anchorage Digital. Nel quarto trimestre del 2025, il portafoglio ha aggiunto 10 centesimi all’utile per azione di PayPal. Generava profitti.
I ritorni finanziari non bastano
A giugno 2026 è stata comunque chiusa. Enrique Lores è diventato CEO a marzo con il mandato di tagliare 1,5 miliardi di dollari in due o tre anni e ricentrarsi sui pagamenti core. Il team di venture è passato da oltre 10 partner a due. Ciò che resta viene venduto sul mercato secondario.
Un braccio di venture in utile è stato comunque tagliato. I ritorni finanziari non l’hanno salvato, e nemmeno la visibilità nel consiglio di amministrazione. Il fondo investiva dallo stato patrimoniale di PayPal, una struttura pulita e indipendente, che però significava anche un’altra cosa: nessuna business unit si è svegliata quella mattina avendo perso qualcosa su cui faceva affidamento. Nulla era portante per la struttura.
La risposta sta quindi nell’essere più “strategici”? Nella sala di GCV, la frase classica (“siamo puramente strategici, non cerchiamo ritorni”) ha trovato opposizione: un fondo che non sa mostrare ritorni appare come puro costo in qualsiasi analisi dell’EBITDA. PayPal mostra l’altra faccia della medaglia.
Un’unità di innovazione sopravvive quando è impossibile rimuoverla senza rompere qualcosa su cui il business principale si poggia. I ritorni aiutano. La visibilità aiuta. Nessuno dei due è l’elemento decisivo
Ad ogni modo, PayPal non è sola.
Nello stesso mese, Commerzbank ha chiuso Neosfer dopo 13 anni. Settimane prima, Fidelity International ha ceduto il suo braccio di venture strategico. Munich Re sta chiudendo Munich Re Ventures da 1,2 miliardi di dollari. ING ha bloccato i nuovi investimenti nel 2025. Andando più indietro la sequenza continua: BBVA, Santander e ABN Amro hanno spinto fuori i rispettivi team di venture.
Corporate venture: non è una ritirata, ma una selezione
È facile leggerla come una ritirata. Non lo è. Il 2025 è stato l’anno più forte per il venture capital dal 2021, con le aziende presenti nel 68% del valore totale delle operazioni globali sull’IA, secondo Bain.
Il corporate venture si sta dividendo in due. Per Nvidia e Meta, sostenere le startup è una strategia centrale finanziata da uno stato patrimoniale enorme, quindi sopravvive alla stagione dei budget. Per tutti gli altri è una priorità che lotta per gli stessi soldi con il business principale.
Come ha sintetizzato l’investitore Steve Brotman, la dimensione non ha protetto né PayPal né Fidelity. La linea di demarcazione passa attraverso il mandato. Il business di Nvidia dipende dalle sue scommesse. Il Cda di PayPal ha deciso che il proprio non ne dipendeva.
Perché le aziende continuano a creare unità di innovazione fragili
La maggior parte delle unità di corporate venture non nasce da un bisogno aziendale. Nasce dalla pressione di assomigliare a tutti gli altri. I ricercatori chiamano questo fenomeno isomorfismo istituzionale, un concetto introdotto da DiMaggio e Powell nel 1983, e individuano tre forze alla base:
- Coercitiva: è la pressione che arriva dall’alto o dall’esterno. Un regolatore, un bando pubblico che richiede collaborazione, un Cda che decide che l’azienda ha bisogno di una storia sull’innovazione per la relazione annuale. Qualcuno con potere dice “dovremmo averne uno”, e lo si costruisce.
- Mimetica: è la copia dei concorrenti quando nessuno sa cosa funzioni davvero. Siemens ha Next47. Un concorrente ha appena annunciato un fondo. Allora ne annunci uno anche tu, perché restare fermi sembra peggio che accodarsi. In condizioni di incertezza, l’imitazione sembra la scelta sicura.
- Normativa: è la moda professionale. Le business school insegnano l’open innovation. Il titolo di Chief Innovation Officer esiste. C’è un intero circuito di conferenze e certificazioni. Il ruolo viene creato perché la professione dice che deve esistere.
Ora nota cosa non c’è in queste tre forze. Nessuna dice “avevamo un problema che non potevamo risolvere da soli, quindi siamo andati all’esterno per risolverlo”. Questa è l’unica ragione solida per costruire un’unità del genere, ed è quella che raramente la fa nascere.
Un’unità che esiste perché ce l’hanno tutti gli altri non ha un’ancora. Quando la moda si sposta sull’IA, o il Cda vuole una storia più fresca, o un nuovo CEO vuole mostrare decisione, l’unità scompare. Ciò che viene adottato perché tutti lo hanno adottato viene eliminato allo stesso modo. Il gregge si sposta. Sotto non c’era nulla a sostenere il peso.
Come rendere un’unità di innovazione difficile da eliminare
Qual è la soluzione? È, come al solito, un problema di progettazione.
Risolvi un problema reale per una business unit reale e mettila in gioco insieme a te. Poche leve separano le unità che sopravvivono a un cambio di leadership da quelle che vengono tagliate.
- Inizia da come viene finanziata. Chi gestisce questi fondi tratta la struttura come uno strumento di sopravvivenza. Un budget annuale è la cosa più facile da tagliare, scompare in qualsiasi ciclo di pianificazione. Il capitale impegnato è più difficile da revocare. Un fondo sostenuto da due aziende non concorrenti dello stesso settore è ancora più difficile da toccare, perché eliminarlo significa annullare anche l’impegno di qualcun altro.
- Poi integrala. Il modello pharma viene citato come punto di riferimento. Il team di venture prende quote di una startup mentre il team di BD gestisce un accordo di licenza sullo stesso asset. Due team interni, entrambi coinvolti, entrambi con qualcosa da perdere se l’unità scomplete. Un team automotive lavora sulla base di una sola frase:investire in startup che accelerino la trasformazione strategica della casa madre. Quella singola riga è sopravvissuta a tre CEO in quattro anni, perché ogni nuovo capo poteva leggerla e ritrovarci la propria agenda.
- Sii insieme investitore e cliente. Il Climate Innovation Fund di Microsoft lo fa apertamente, sostenendo le startup del clima e acquistando da loro, così la startup ha un motivo per volere Microsoft nel capitale e un team interno ha un motivo per difendere la relazione.
- Rendi le startup i tuoi clienti. AWS e NVIDIA non gestiscono i loro programmi per startup per generosità. La startup di oggi è il grande cliente di domani. NVIDIA Inception ha accolto più di 40.000 startup di IA, con iscrizione gratuita, perché ciascuna è un futuro acquirente di GPU. AWS ha fornito alle startup oltre 6 miliardi di dollari in crediti dal 2020 per la stessa ragione. Un programma del genere sopravvive a ogni crisi perché si trova dentro il motore dei ricavi. È acquisizione clienti mascherata da programma per startup, e il team commerciale lo difenderà sempre.
Venture clienting: quando l’innovazione parte da un problema del business
È qui che il venture clienting dimostra il suo valore. Porti una startup come fornitore pagato per risolvere un problema immediato di un team, invece di acquistare quote e attendere anni per un ritorno strategico che potrebbe non arrivare mai sulla scrivania di nessuno.
Il meccanismo che lo rende solido è il senso di appartenenza: le persone del business aiutano a cercare le startup, le valutano e partecipano ai progetti pilota, così si sentono coinvolte direttamente e non semplici spettatrici.
Alcuni fondi ora pongono come condizione per l’investimento la realizzazione di un progetto pilota entro sei mesi, così la business unit è impegnata prima che l’assegno venga staccato. Quando un progetto pilota sposta un numero che interessa davvero a una business unit, quella unit lotta per tenerti. La lotta è la tua polizza assicurativa.
Il venture building si trova all’estremo opposto di tutto questo. Un’unità di building crea nuove aziende da zero, di solito accanto al business principale anziché al suo interno, scommettendo su cose che non esistono ancora. Qui sta il problema. Non risolve un problema immediato di alcuna business unit in questo trimestre, quindi nessun team interno si sveglia la mattina avendone bisogno.
Il Venture Clienting non produce belle foto per i social. È più lento del logo di un unicorno su una slide per il Cda e vince meno premi nei convegni. È anche l’unica versione ancora in piedi quando cambia il CEO.
Essere necessari batte essere visibili.
Una domanda per la tua unità. Se sparisse domani, chi protesterebbe? Se la risposta onesta è “il CEO”, hai del lavoro da fare prima che arrivi il prossimo obiettivo di costo.
N.B. Questo articolo è l’adattamento in italiano del post originale apparso su Open Road Ventures, la newsletter curata da Davide Ritorto





Partecipa alla community