


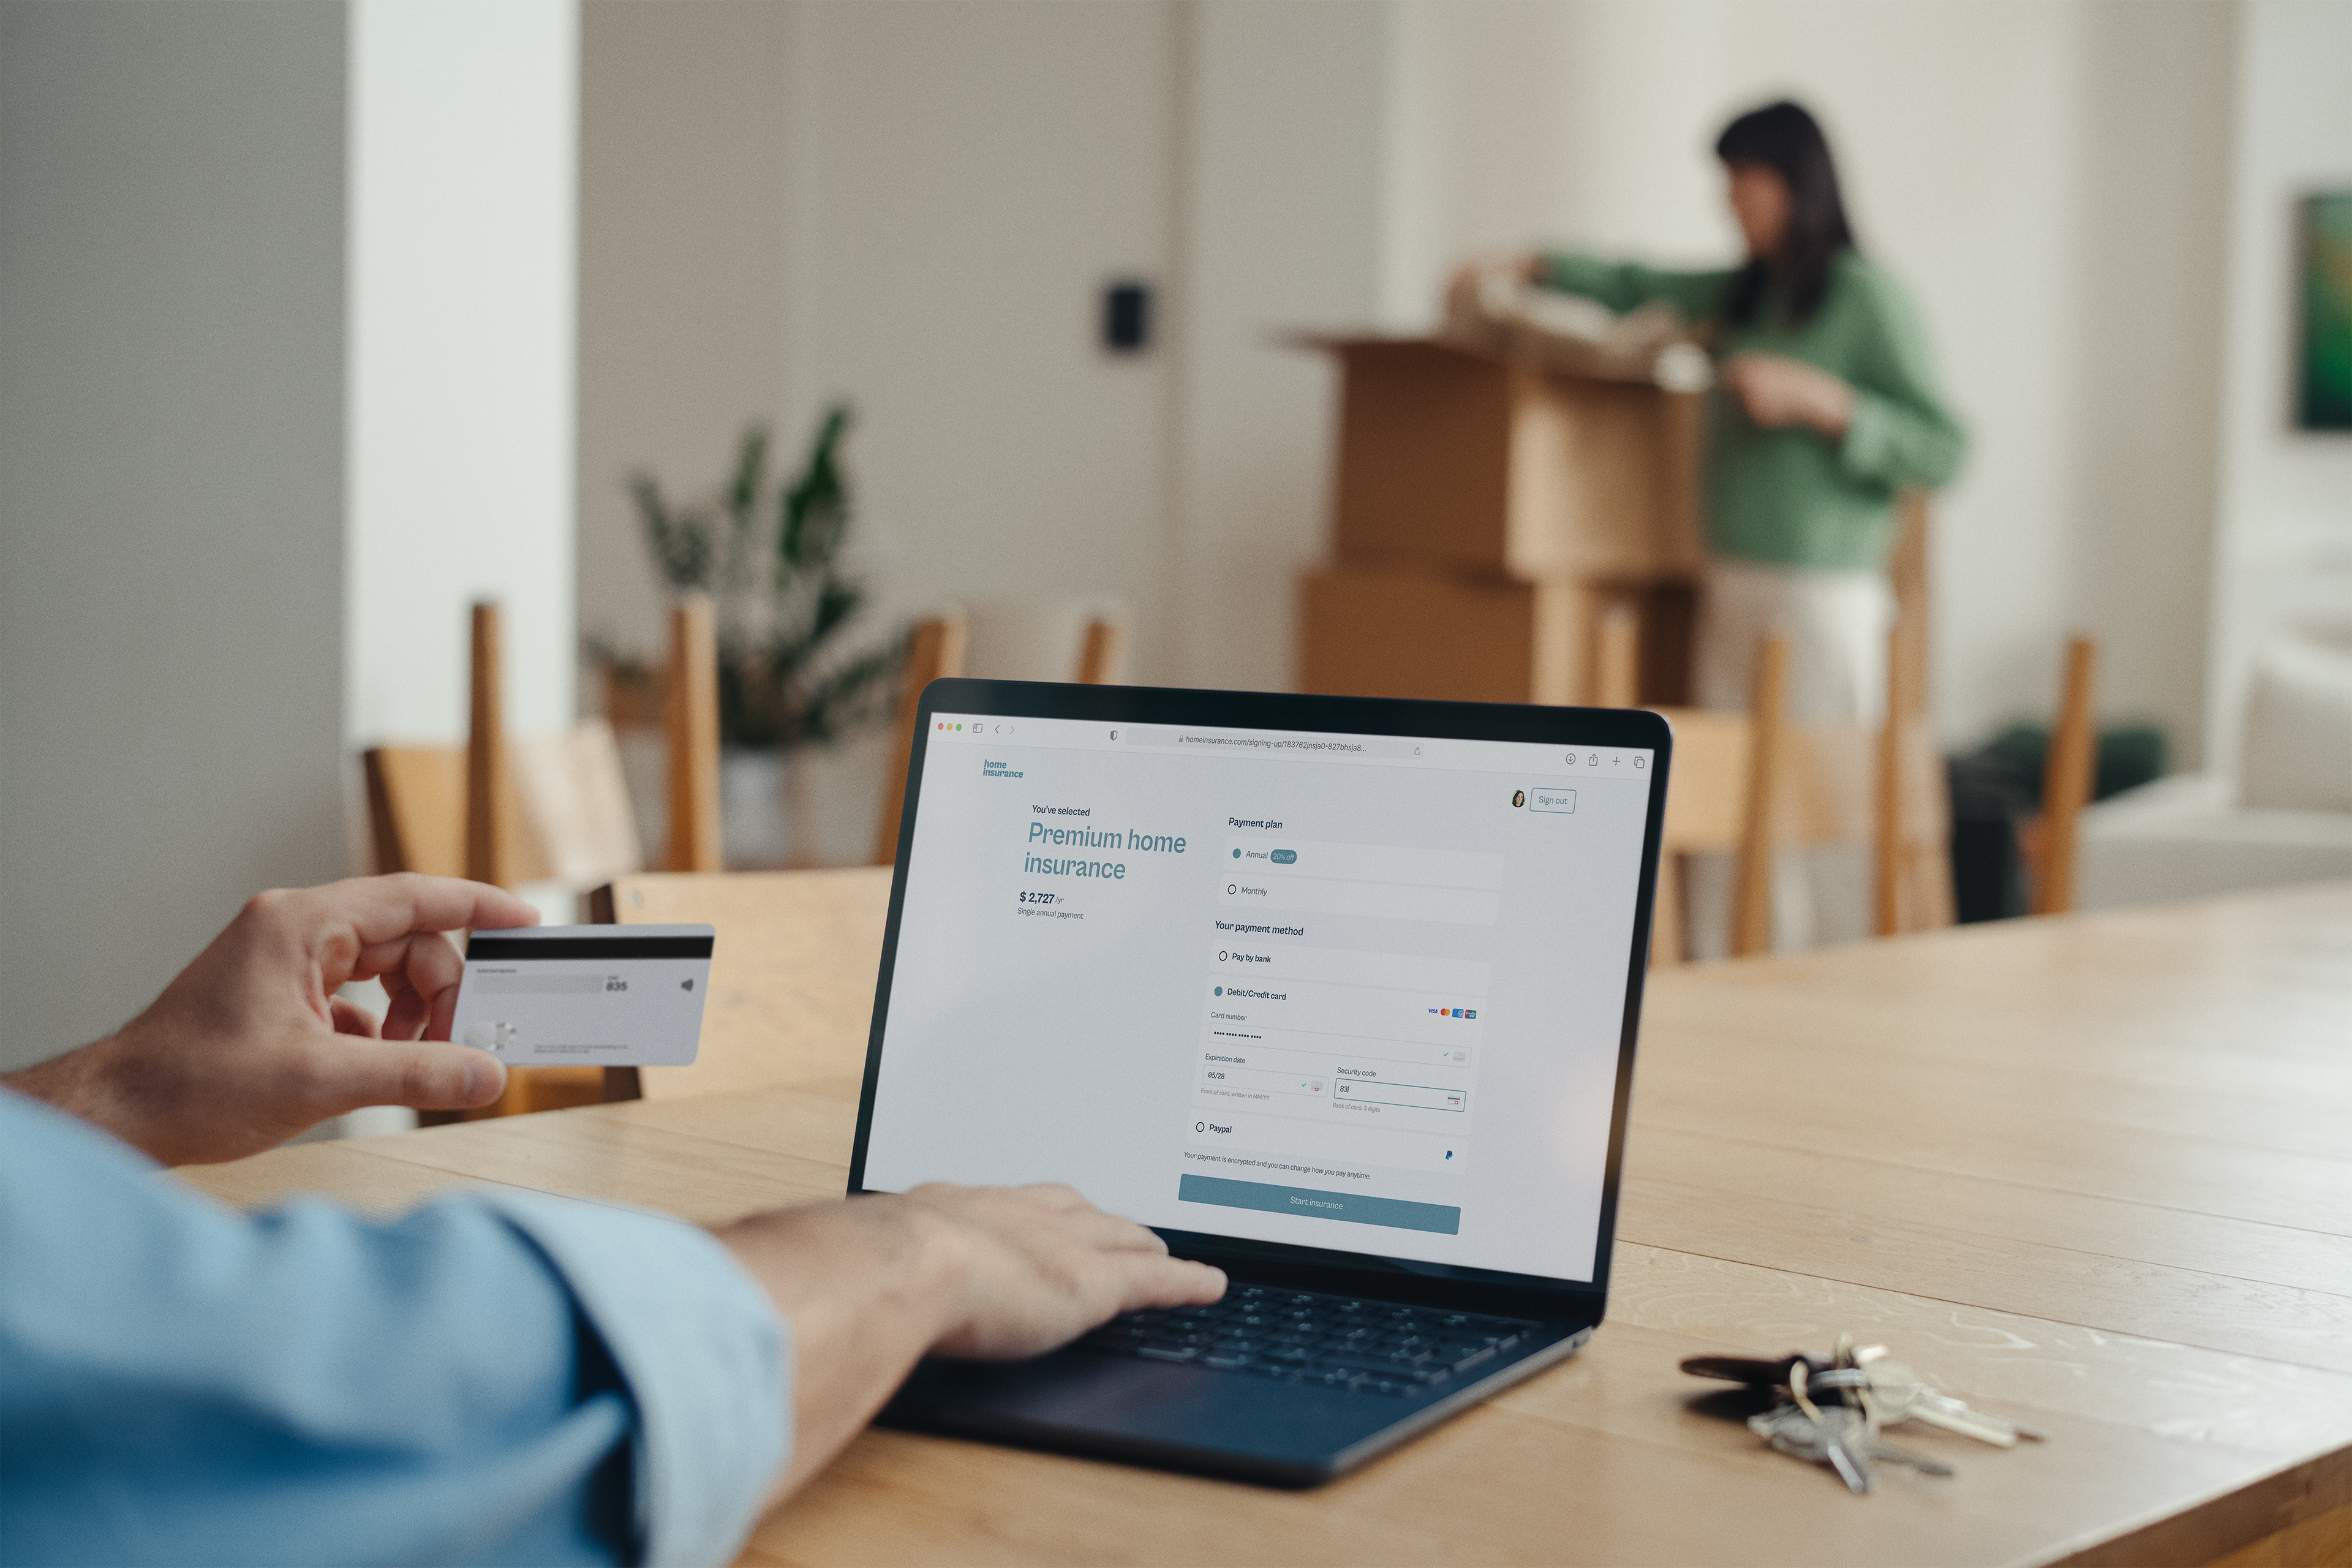
Il mercato assicurativo italiano continua a crescere, mentre cambia il modo in cui clienti e compagnie entrano in relazione. Nel 2025 la raccolta premi complessiva delle imprese operanti in Italia ha raggiunto 182 miliardi di euro, il 7,8% in più rispetto al 2024, secondo ANIA. L’aumento ha interessato sia il comparto Danni (+6,5%) sia quello Vita (+8,3%).
Dietro la crescita dei volumi si muove una trasformazione meno visibile, che riguarda l’esperienza quotidiana dell’assicurato. Acquisto della polizza, rinnovo, modifica del metodo di pagamento, gestione di un mancato incasso e rimborso sono touchpoint sempre più digitalizzati. Allo stesso tempo, una parte rilevante della relazione assicurativa continua a passare dagli intermediari e dalle agenzie.
Il risultato è un problema di continuità tra canali. Un cliente abituato a gestire servizi bancari, acquisti e abbonamenti da smartphone difficilmente considera il pagamento assicurativo un processo separato dal resto della customer experience. Per la compagnia, invece, dietro un gesto apparentemente semplice esistono infrastrutture, terminali, integrazioni, assistenza, riconciliazioni, sicurezza e costi di gestione.
È su questo doppio livello che i pagamenti assicurativi stanno assumendo un peso crescente: da un lato devono ridurre l’attrito per il cliente, dall’altro devono funzionare in modo affidabile e sostenibile lungo tutta la rete distributiva.
Indice degli argomenti
Nei pagamenti assicurativi autonomia e semplicità diventano aspettative
Una survey realizzata da OnePoll per Adyen su 1.000 adulti italiani offre una fotografia utile delle aspettative dei consumatori. L’83% considera importante poter cambiare autonomamente il metodo di pagamento della propria polizza attraverso app o sito.
La preferenza non converge però su un unico strumento. Per i pagamenti ricorrenti, il 51% indica l’addebito diretto sul conto bancario, il 33% il bonifico ricorrente, il 30% app o wallet digitali e il 25% l’addebito su carta. Il 62% si dichiara propenso al rinnovo automatico, percentuale che raggiunge il 72% tra gli under 45. Il dato suggerisce un passaggio importante. La digitalizzazione non coincide semplicemente con l’aggiunta di un checkout online. Conta la capacità di offrire opzioni diverse e, soprattutto, di lasciare al cliente un margine di controllo durante la vita della polizza. Le aspettative verso i pagamenti assicurativi digitali si estendono infatti ai momenti successivi alla sottoscrizione: rinnovi, modifica del metodo di pagamento, gestione di un mancato incasso e rimborsi diventano parte integrante della customer experience.
Il rinnovo è uno dei punti in cui l’attrito diventa più visibile
La survey individua nel rinnovo uno dei passaggi più delicati. Per il 73% degli intervistati dover reinserire tutti i dati di pagamento costituisce un disagio. L’8% dichiara inoltre di avere rinunciato a sottoscrivere o rinnovare una polizza perché il pagamento era troppo complesso o richiedeva troppe informazioni. Un altro 10% ha sperimentato almeno un pagamento non riuscito per carta scaduta o fondi insufficienti.
Non tutti i mancati pagamenti hanno quindi la stessa origine. In alcuni casi la scelta del cliente è economica: il 42% di chi non ha sottoscritto o rinnovato riferisce di avere trovato un’offerta migliore e il 37% giudicava la polizza troppo cara. In altri casi, invece, l’abbandono nasce dal processo.
La distinzione interessa direttamente le compagnie. Perdere un cliente sul prezzo e perderlo per una frizione evitabile sono due fenomeni diversi, che richiedono risposte diverse. Anche le aspettative in caso di errore sono eterogenee. Il 46% vorrebbe ricevere una notifica per completare manualmente il pagamento, il 36% preferirebbe un nuovo tentativo automatico, mentre il 28% si aspetta supporto tramite call center.
Si delinea così un modello nel quale automazione e assistenza umana devono convivere. Ridurre il lavoro manuale ha valore, ma non elimina la necessità di prevedere un punto di contatto quando il cliente non riesce a completare autonomamente l’operazione.
Sicurezza e velocità dei rimborsi costruiscono fiducia
Alla semplicità si affianca la sicurezza. Per il 98% degli intervistati è importante che i sistemi di pagamento assicurativi siano sicuri e il 90% dichiara di sentirsi più rassicurato sapendo che il provider utilizza sistemi intelligenti di prevenzione delle frodi.
La fiducia non si misura soltanto quando il denaro entra. Il 96% considera importante ricevere rapidamente rimborsi o pagamenti legati ai sinistri. Per una compagnia questo significa guardare al pagamento come a un processo bidirezionale. Incasso e payout fanno parte della stessa relazione con il cliente e possono incidere sulla percezione complessiva del servizio.
La rilevanza economica del settore rende la questione ancora più evidente. ANIA stima che nel 2025 siano stati pagati quasi 40 miliardi di euro per risarcimenti e prestazioni nel comparto Danni, relativi a oltre 18 milioni di casi.
Dall’online all’agenzia: il pagamento deve funzionare anche nella rete fisica
La trasformazione digitale non cancella il ruolo degli intermediari. Le assicurazioni continuano a operare attraverso una combinazione di app, siti, call center e reti territoriali. Questo rende il pagamento un problema anche infrastrutturale. Nelle agenzie, un terminale indisponibile o una transazione non completata può tradursi in una richiesta di assistenza, un rallentamento del lavoro dell’intermediario e, nei casi peggiori, un incasso rinviato.
È su questo fronte che si colloca la partnership tra Prima Assicurazioni e Adyen, avviata per gestire i pagamenti presso le agenzie partner presenti sul territorio italiano. Il rollout, iniziato nei primi mesi del 2026, ha già interessato oltre 1.000 terminali.
Il caso è interessante perché porta il discorso sui pagamenti assicurativi fuori dal solo checkout digitale. La questione diventa garantire continuità dell’incasso anche dove la relazione passa attraverso un intermediario. Tra gli obiettivi dell’implementazione rientrano la riduzione del rischio di downtime, una gestione più semplice delle problematiche quotidiane e una diminuzione delle richieste di assistenza legate, per esempio, a transazioni fallite o plafond esauriti.
Il costo di un pagamento non coincide con la commissione
La partnership introduce anche un secondo elemento: il Total Cost of Ownership dei pagamenti. Quando si confrontano infrastrutture diverse, la commissione applicata alla transazione costituisce soltanto una parte del costo. Hardware, disponibilità del servizio, manutenzione, integrazioni, assistenza e attività amministrative contribuiscono al costo complessivo lungo il ciclo di vita.
Prima Assicurazioni indica tra le ragioni della scelta l’integrazione tecnologica, l’affidabilità dell’infrastruttura e il modello di pricing Interchange++ utilizzato da Adyen. L’obiettivo dichiarato è migliorare la visibilità sui costi e sostenere un utilizzo crescente dei terminali all’interno della rete.
Il punto, da una prospettiva più ampia, riguarda il rapporto fra costo unitario e costo operativo. Una soluzione apparentemente economica può diventare più onerosa se genera numerose richieste di supporto, richiede processi manuali o espone l’azienda a interruzioni che impediscono di incassare. È un ragionamento particolarmente rilevante per organizzazioni distribuite sul territorio, dove piccoli attriti replicati su centinaia o migliaia di punti di contatto possono produrre un impatto significativo.
La tecnologia deve ridurre il lavoro invisibile degli intermediari
Per le compagnie che lavorano attraverso una rete di intermediari, l’efficienza dei pagamenti riguarda anche il tempo delle persone.
“Crediamo che la tecnologia debba essere al servizio del fattore umano, semplificando il lavoro degli intermediari e mettendoli nelle condizioni di offrire ai clienti un servizio sempre più personalizzato ed efficiente”, spiega Giulio Apostolo, Direttore Commerciale di Prima Assicurazioni. Le parole evidenziano una componente spesso poco visibile della trasformazione digitale. Ogni operazione amministrativa eliminata o automatizzata libera tempo che può essere spostato sulla relazione con il cliente.
Il principio vale anche per l’assistenza centrale. Se una maggiore stabilità dell’infrastruttura riduce chiamate e interventi legati ai pagamenti, l’effetto non riguarda soltanto il costo tecnologico. Interessa il carico operativo dell’organizzazione.
Pagamenti assicurativi omnicanale, la sfida è unire esperienza e operations
La survey Adyen-OnePoll mostra consumatori sempre più abituati ad autonomia, rinnovi fluidi, sicurezza e rapidità nei rimborsi. Il caso Prima Assicurazioni aggiunge l’altro lato della questione: per offrire quell’esperienza occorre costruire un’infrastruttura che rimanga affidabile anche quando il pagamento avviene attraverso una rete fisica.
La crescita del mercato assicurativo aumenta la rilevanza del problema. Con 182 miliardi di euro di raccolta premi nel 2025, ogni miglioramento nei processi di incasso, rinnovo e rimborso opera su volumi significativi. “Nel settore assicurativo, l’esperienza digitale si misura sempre più nella gestione della polizza nel tempo, dai rinnovi alla continuità dei pagamenti”, osserva Gabriele Bellezze, Country Manager Adyen Italia.
La direzione che emerge è quindi più ampia della digitalizzazione del checkout. Il pagamento diventa una componente dell’architettura del servizio assicurativo: deve accompagnare il cliente tra canali diversi, ridurre le frizioni per gli intermediari e permettere alla compagnia di conoscere il costo effettivo dell’incasso. È probabilmente su questa capacità di tenere insieme customer experience e operations che si misurerà una parte crescente della maturità digitale delle assicurazioni.



Partecipa alla community