


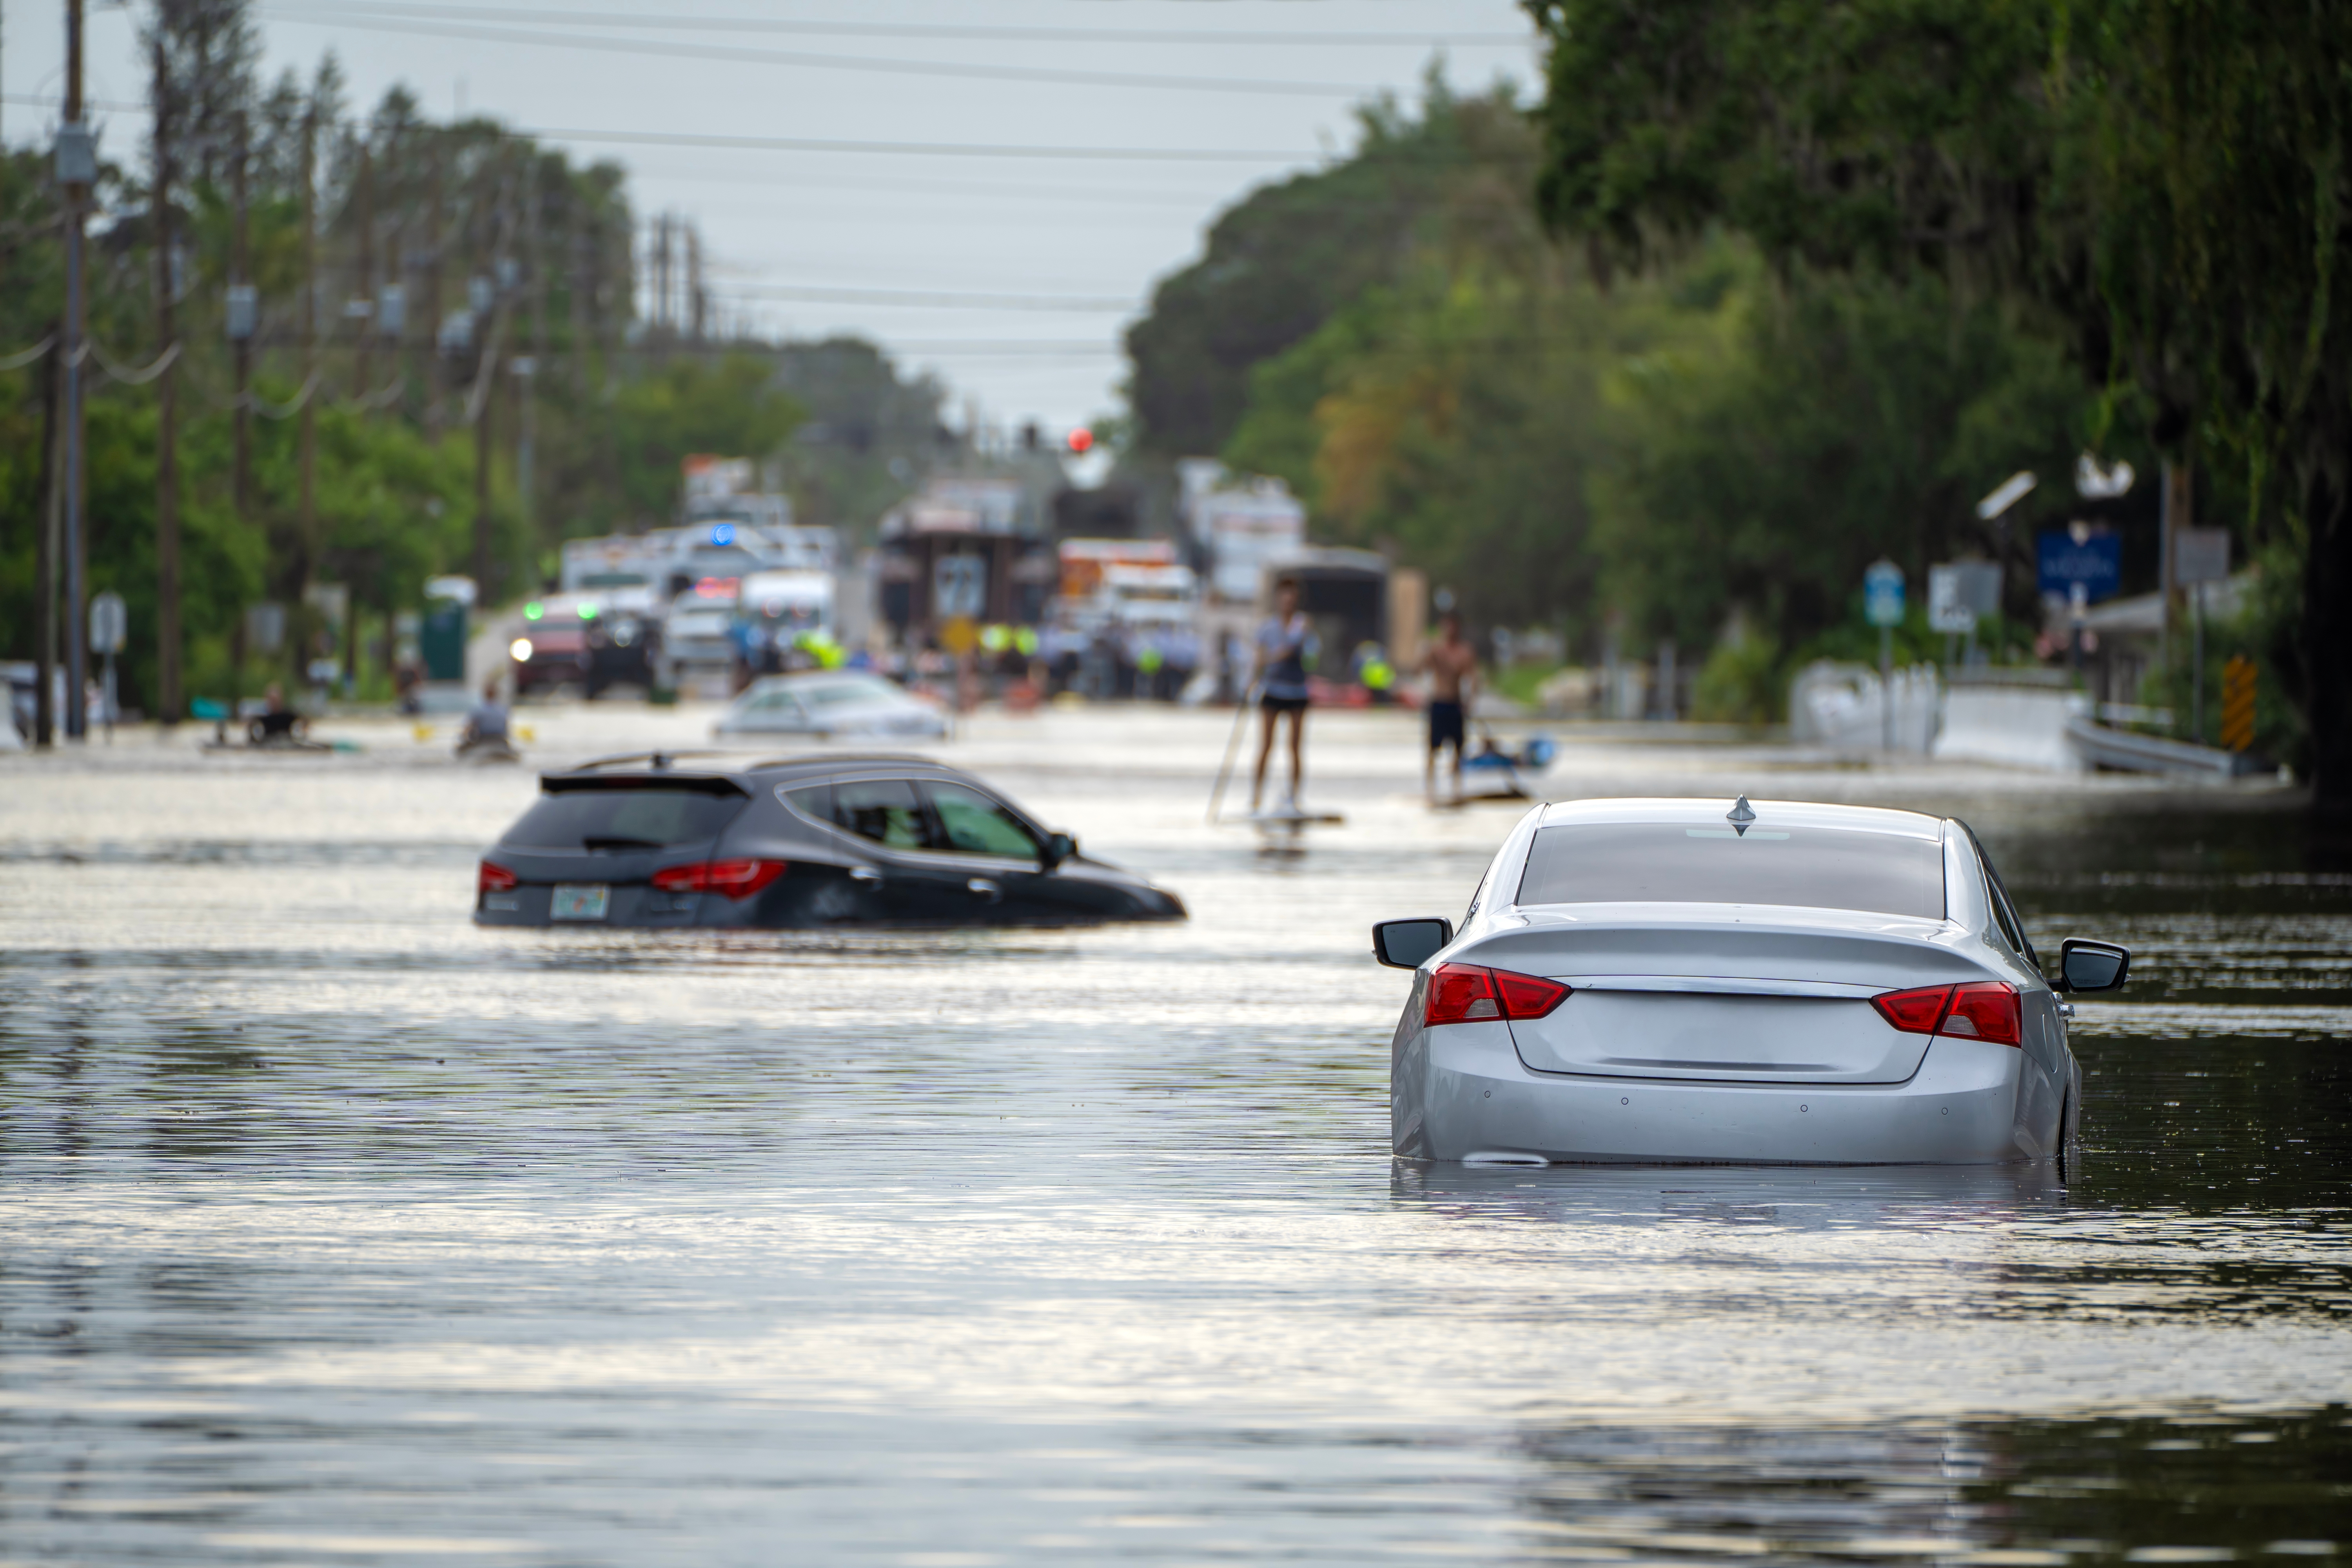
Un’allerta sullo smartphone prima dell’arrivo di una grandinata. Modelli predittivi per valutare con maggiore precisione il rischio di un’alluvione. Dati satellitari e Intelligenza Artificiale per monitorare l’esposizione di territori e immobili. La tecnologia sta progressivamente cambiando le modalità in cui il settore assicurativo affronta i rischi legati agli eventi naturali estremi, spostando il proprio raggio d’azione dal solo risarcimento del danno alla capacità di conoscere, anticipare e, quando possibile, mitigare il rischio per il cliente.
Questa evoluzione assume particolare rilevanza alla luce degli eventi delle ultime settimane: dalle violente alluvioni che hanno colpito il Nepal alle recenti flash flood nel Grand Canyon, fino alle forti precipitazioni che ad agosto hanno interessato anche la Lombardia.
Indice degli argomenti
Catastrofi naturali: solo una su due è coperta da assicurazione
Secondo il più recente rapporto sigma di Swiss Re Institute, nel 2025 le catastrofi naturali hanno generato a livello globale 220 miliardi di dollari di perdite economiche, a fronte di 107 miliardi di perdite assicurate: soltanto il 49% dei danni era quindi coperto da assicurazione. Incendi, tempeste, alluvioni e gli altri cosiddetti secondary perils hanno rappresentato da soli il 92% delle perdite assicurate riconducibili alle catastrofi naturali. Nel lungo periodo, inoltre, Swiss Re rileva per le perdite assicurate da catastrofi naturali un trend di crescita reale annuo compreso tra il 5% e il 7%.
E il primo semestre 2026 conferma la dimensione del fenomeno: secondo le stime di Swiss Re Institute, le catastrofi naturali hanno provocato circa 100 miliardi di dollari di perdite economiche a livello globale, delle quali 42 miliardi assicurate. In altri termini, meno della metà dei danni economici risultava coperta da assicurazione.
Catastrofi naturali e assicurazioni: il ruolo della tecnologia
Credo che la risposta non possa limitarsi all’ampliamento delle coperture. La tecnologia sta contribuendo a trasformare la polizza nel punto di accesso a un ecosistema più ampio di protezione, nel quale dati, servizi e strumenti digitali possono accompagnare il cliente anche prima del sinistro. Informazioni meteorologiche, capacità predittive e sistemi di alert consentono di conoscere meglio l’esposizione e, quando possibile, intervenire per ridurre le conseguenze di un evento.
Case study: gli alert meteorologici da app
Un esempio concreto arriva dal mondo degli alert meteorologici, uno strumento che diverse compagnie stanno già integrando nella propria offerta. Alcune app assicurative, come quella di Unipol, mettono a disposizione notifiche in caso di fenomeni atmosferici intensi come grandine, pioggia, neve, ghiaccio e vento, con l’obiettivo di consentire ai clienti di proteggere i propri beni e ridurre i danni legati al maltempo. In ambito agricolo, servizi analoghi permettono di ricevere un SMS in caso di previsione di grandine e vento forte, così da poter mettere tempestivamente in sicurezza beni e colture.
Sono esempi concreti di come sta cambiando il rapporto con l’assicurazione. Per il cliente significa poter ricevere informazioni maggiormente contestualizzate e adottare, quando possibile, misure preventive; per le compagnie significa migliorare la conoscenza e la gestione del rischio e sviluppare servizi di protezione sempre più continuativi.
Verso una relazione continua con il cliente
Il cambiamento più rilevante per l’industria assicurativa è, a mio avviso, il passaggio da una logica di prodotto a una logica di relazione continua con il cliente. Sul fronte degli eventi climatici, dati in tempo reale, capacità predittive e Intelligenza Artificiale permettono non soltanto di conoscere e prezzare meglio il rischio, ma anche di aiutare il cliente a prevenirlo e mitigarne gli effetti. L’obiettivo è evolvere da un modello che interviene prevalentemente dopo il danno a un sistema di protezione che accompagna il cliente anche prima che il rischio si concretizzi.
Il passaggio dalla logica del semplice indennizzo a quella della prevenzione rappresenta quindi una delle principali opportunità offerte dall’innovazione al settore assicurativo. Una trasformazione nella quale la tecnologia non elimina la necessità della copertura, ma può aumentarne il valore: conoscere meglio il rischio, comunicarlo al cliente, aiutarlo a prevenirne gli effetti e, quando il danno non può essere evitato, garantire una protezione adeguata.



Partecipa alla community