


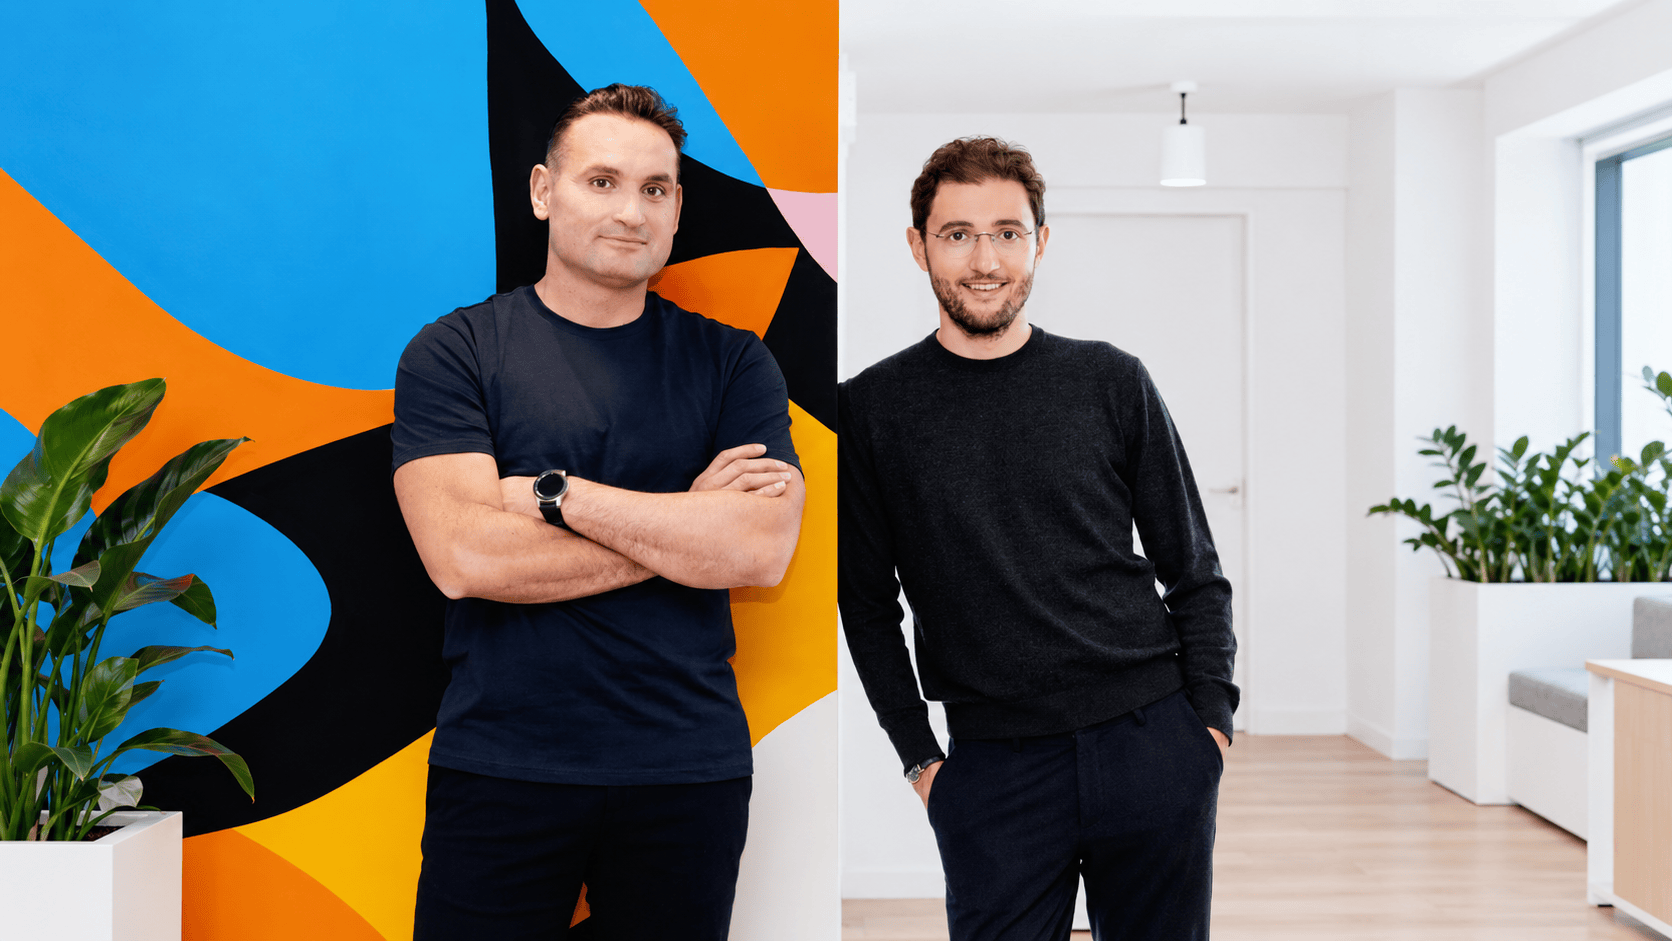
Scalapay è l’esempio di una realtà innovativa “apolide”, nel senso che , nel suo caso, non è importante il luogo di nascita, quanto la capacità di cavalcare un trend emergente. Grazie anche al respiro internazionale.
La società fondata nel 2019 da Simone Mancini e Johnny Mitrevski è ormai lontana dalla fase iniziale. A fine 2025 dichiarava oltre 11 milioni di utenti e più di 10mila brand partner. Nello stesso anno ha ottenuto dalla Banca europea per gli investimenti un finanziamento Scale-Up Debt da 70 milioni di euro. È il ritratto di una scaleup che ha trovato una posizione forte nell’Europa meridionale, ma anche di un’intera industria arrivata alla maturità dopo l’euforia del Buy Now Pay Later (BNPL), il “compra ora, paga dopo”.
Raccontare Scalapay significa perciò seguire tre storie insieme. La prima è quella di due imprenditori cresciuti nel mercato australiano, dove i pagamenti dilazionati digitali si erano diffusi prima che in Europa. La seconda riguarda una startup capace di raccogliere capitali internazionali in quantità allora inconsuete per l’ecosistema italiano. La terza è la trasformazione del BNPL: da leva commerciale quasi invisibile nel checkout a forma di credito che, dal novembre 2026, sarà sottoposta a tutele europee più stringenti.
Senza dimenticare la querelle nata negli ambienti dell’innovazione a proposito del suo essere “unicorno” italiano: può questa società, così difficile da “geolocalizzare”, essere annoverata tra le startup del nostro Paese che hanno superato il milione di dollari di valutazione?
Vediamo di rispondere a tutte le domande.
Indice degli argomenti
Prima di Scalapay: l’Australia, l’ecommerce e i carrelli abbandonati
La biografia di Simone Mancini aiuta a spiegare perché Scalapay sia difficile da racchiudere entro un’unica nazionalità. Nato a Empoli, si trasferisce a tre anni a Darwin con i genitori, missionari laici cattolici coinvolti in un programma internazionale. Cresce e studia in Australia, si laurea nel 2009 alla Charles Darwin University e svolge lavori in settori diversi, dall’edilizia alla difesa. Poi comincia a fare impresa.
Con Johnny Mitrevski, australiano figlio di immigrati macedoni, avvia nel 2015 EatTonight, marketplace per il cibo preparato in casa, e Sweetly, piattaforma dedicata ai decoratori di torte. Si interessa anche ai trasferimenti di denaro via app e gestisce attività di ecommerce. È qui che nasce il problema destinato a diventare Scalapay: molti clienti arrivano fino all’ultima fase dell’acquisto e poi abbandonano il carrello.
In Australia la soluzione è già visibile. Servizi come Afterpay hanno abituato i consumatori a dividere in poche rate, normalmente senza interessi, acquisti di importo contenuto. Per il merchant il vantaggio non consiste semplicemente nell’offrire credito: la dilazione riduce l’attrito al checkout, può aumentare il tasso di conversione e tende ad alzare il valore medio dell’ordine. Mancini e Mitrevski comprendono che quel modello può attecchire in un mercato europeo ancora poco presidiato.
Come Mancini ha raccontato a EconomyUp nel 2021, l’obiettivo iniziale non era replicare il finanziamento rateale bancario. I due volevano costruire uno strumento commerciale per moda, cosmetica e casa, percepito dal consumatore come parte dell’esperienza d’acquisto. La distinzione è decisiva: Scalapay nasce guardando prima alle metriche del retailer e poi al prodotto finanziario, anche se il rischio di credito resta al centro della macchina.
Perché Milano e perché Dublino
La scelta di partire dall’Italia non dipende soltanto dalle origini di Mancini. Milano offre l’accesso a moda e lusso, settori nei quali identità del brand, desiderabilità del prodotto e frequenza d’acquisto creano un terreno favorevole alla rateizzazione breve. Scalapay prende forma nell’agosto 2019 e trova i primi clienti proprio in questo ecosistema. Ai due fondatori si affiancano nelle fasi iniziali Raffaele Terrone, Daniele Tessari e Mirco Mattevi.
La società sviluppa integrazioni per piattaforme di ecommerce e sistemi di cassa. Il consumatore seleziona Scalapay al checkout, paga la prima quota e riceve subito il bene; le rate successive vengono addebitate automaticamente. Il merchant riceve il corrispettivo, al netto della commissione, senza dover gestire direttamente incassi futuri e insolvenze. Scalapay monetizza principalmente la relazione con l’esercente, che paga per una combinazione di pagamento, finanziamento, gestione del rischio e incremento atteso delle vendite.
Milano è il centro operativo e commerciale, ma la capogruppo viene stabilita a Dublino. Mancini ha spiegato che molti investitori, basati nel Regno Unito e negli Stati Uniti, conoscevano il diritto irlandese e si sentivano più sicuri a investire in quella giurisdizione. La vicenda ha alimentato la discussione sull’“italianità” di Scalapay: founder italiano, attività e occupazione importanti a Milano, struttura societaria internazionale e capitale in larga parte estero.
La definizione di “unicorno italiano” coglie quindi soltanto una parte della realtà. Scalapay è piuttosto una dual company europea, nata dall’incrocio tra esperienza australiana, mercato italiano, veicolo irlandese e venture capital globale. È anche un caso esemplare del limite dell’ecosistema nazionale: sa generare imprenditori e competenze, ma fatica a offrire da solo il capitale e l’architettura necessari per scalare rapidamente.
La pandemia e l’accelerazione del Buy Now Pay Later
Scalapay arriva sul mercato pochi mesi prima del Covid-19. La pandemia spinge milioni di persone verso l’ecommerce e rende più attraente distribuire una spesa su più mensilità. Nel 2020 e nel 2021 il BNPL diventa una delle categorie più finanziate del fintech mondiale. Klarna, Afterpay e Affirm conquistano valutazioni elevate; retailer e piattaforme cercano strumenti capaci di sostenere le conversioni in un momento in cui il negozio digitale diventa centrale.
Per Scalapay la crescita è rapida. Nel 2021 dichiarava 3mila merchant in nove Paesi europei e oltre 150 persone nel team. La società sosteneva che, presso i clienti, la quota di transazioni gestite fosse passata dal 5-10% iniziale al 15-20%, con percentuali superiori nel fashion e nel lusso. Sono dati aziendali e non misure indipendenti, ma spiegano ciò che gli investitori vedevano: un servizio con adozione crescente in una nicchia nella quale Milano offriva relazioni e credibilità commerciale.
La moda svolge una funzione che va oltre il primo mercato. Marchi e retailer rendono Scalapay visibile al consumatore; la sponsorizzazione della Milano Fashion Week nel triennio 2021-2023 rafforza l’associazione con lo shopping, invece che con il prestito. Intanto l’offerta si allarga: pagamento in tre o quattro rate, saldo dopo 14 giorni, utilizzo online e nei negozi, quindi l’ingresso nel travel.
Questa impostazione contiene però una tensione che accompagnerà tutta la crescita. Presentare il servizio come esperienza di shopping riduce l’attrito, ma può anche attenuare la percezione che ogni rata sia un impegno finanziario. Nel 2021 Mancini rispondeva alle critiche ricordando che l’acquisto medio sulla piattaforma era di 110 euro. L’importo ridotto limita l’esposizione per singola operazione, ma non elimina il rischio che un consumatore accumuli più piani contemporaneamente presso operatori diversi.
I round: da Fasanara a Tiger Global e Tencent
La cronologia dei finanziamenti fotografa l’accelerazione. All’inizio del 2021 Scalapay raccoglie 48 milioni di dollari in un round sostenuto, tra gli altri, da Fasanara Capital e Ithaca Investments. Nel settembre dello stesso anno arriva una Serie A da 155 milioni guidata da Tiger Global, con Baleen Capital e Woodson Capital fra i nuovi investitori. La valutazione raggiunge 700 milioni di dollari e il capitale complessivamente raccolto sale allora a 203 milioni.
Il salto definitivo avviene nel febbraio 2022. Un round Serie B da 497 milioni di dollari, guidato da Tencent e Willoughby Capital con la partecipazione di Tiger Global e altri investitori, porta la valutazione oltre il miliardo e attribuisce a Scalapay lo status di unicorno. Nel maggio 2022 Poste Italiane comunica un investimento aggiuntivo di 27 milioni di dollari, estensione della stessa Serie B. Il totale dichiarato dei finanziamenti raccolti raggiunge così 727 milioni di dollari.
Sono cifre che richiedono una distinzione. I 727 milioni rappresentano il funding annunciato fino a quel momento e includono i round della società; non vanno sommati senza spiegazioni alle linee che, negli anni successivi, finanziano i crediti generati dalle transazioni. Equity, debito societario e cartolarizzazione dei crediti svolgono funzioni diverse e producono rischi diversi.
Nel clima del 2022, il maxi-round serve anche a trasformare Scalapay da semplice pulsante BNPL a piattaforma più ampia. La società annuncia Magic, un checkout pensato per semplificare registrazione, spedizione e pagamento, e destina risorse a prodotto, assunzioni ed espansione internazionale. È la strategia tipica di molti operatori del settore: se la rateizzazione rischia di diventare una funzione standard, il vantaggio competitivo deve spostarsi verso la relazione con il consumatore, i dati, la distribuzione e l’intera esperienza d’acquisto.
| Data | Operazione | Importo | Principali soggetti | Natura |
|---|---|---|---|---|
| Gennaio 2021 | Seed round | 48 milioni di dollari | Fasanara Capital, Ithaca Investments e altri | Equity |
| Settembre 2021 | Serie A | 155 milioni di dollari | Tiger Global, Baleen Capital, Woodson Capital, Fasanara Capital, Ithaca Investments | Equity |
| Febbraio 2022 | Serie B | 497 milioni di dollari | Tencent, Willoughby Capital, Tiger Global e altri | Equity |
| Maggio 2022 | Estensione Serie B | 27 milioni di dollari | Poste Italiane | Equity |
| Ottobre 2024 | Programma di cartolarizzazione | fino a 3 miliardi di euro | BNP Paribas | Finanziamento dei crediti BNPL |
| Dicembre 2025 | Scale-Up Debt | 70 milioni di euro | Banca europea per gli investimenti | Debito societario |
In tutto Scalapay ha raccolto 727 milioni di dollari in equity. A questi si aggiungono 70 milioni di euro di Scale-Up Debt della BEI e un programma di cartolarizzazione dei crediti con BNP Paribas fino a 3 miliardi di euro.
Come guadagna Scalapay e dove si concentra il rischio
Nel suo schema essenziale, il BNPL trasferisce tempo e rischio. Il cliente riceve il bene subito e paga in seguito; l’esercente incassa senza attendere tutte le rate; Scalapay si assume o organizza il finanziamento del credito e valuta in pochi istanti se autorizzare l’acquisto. La commissione pagata dal merchant remunera questo insieme di servizi.
Il modello funziona se il beneficio commerciale per l’esercente supera il costo della commissione e se perdite su crediti, frodi, costo della raccolta e costi operativi restano sotto controllo. Per questa ragione la qualità dell’algoritmo di approvazione è importante quanto la semplicità del checkout. Autorizzare troppo poco frena le vendite e rende il prodotto meno utile; autorizzare troppo espone a insolvenze. La redditività nasce dall’equilibrio fra queste due decisioni, ripetuto su milioni di transazioni.
Con la crescita, aumenta anche il fabbisogno di liquidità: il merchant deve essere pagato prima che Scalapay abbia incassato tutte le rate. Nell’ottobre 2024 la società ha siglato con BNP Paribas un programma di cartolarizzazione dei crediti fino a 3 miliardi di euro. Non è un investimento azionario da 3 miliardi né denaro versato in un’unica soluzione. È una struttura che consente di finanziare nel tempo il portafoglio di crediti BNPL e quindi sostenere volumi più elevati senza immobilizzare una quantità equivalente di capitale proprio.
La scelta mostra quanto Scalapay sia cambiata. Nella prima fase il problema era raccogliere venture capital per costruire tecnologia e rete commerciale; nella fase industriale serve accesso stabile e competitivo alla provvista. Per un operatore BNPL, il costo di questa provvista può determinare la sostenibilità del modello tanto quanto la crescita degli utenti.
Dalla moda a un’infrastruttura di pagamento omnicanale
Scalapay ha progressivamente esteso la propria presenza oltre il checkout dei siti di moda. Le integrazioni con piattaforme tecnologiche e operatori dei pagamenti ampliano la distribuzione senza dover acquisire ogni merchant singolarmente. Nel 2024 ha annunciato l’integrazione con Adyen; nel 2025 la collaborazione con PostePay ha portato il pagamento in tre o quattro rate sugli SmartPOS nei punti vendita abilitati.
Il travel è un’altra area rilevante. Il biglietto o la vacanza hanno un valore medio più elevato rispetto a molti acquisti fashion, sono spesso programmabili e possono beneficiare della dilazione. Partner indicati dalla società includono Lastminute.com e Alpitour. Allo stesso tempo, importi e tempi di erogazione differenti richiedono modelli di rischio adeguati: finanziare una prenotazione futura non è identico a dividere il prezzo di un paio di scarpe.
Alla fine del 2025 la società dichiarava oltre 11 milioni di utenti e più di 10mila brand partner, fra cui Douglas, OVS, JD Sports, Veralab, Lastminute.com e Alpitour. Il dato, riportato anche dalla Banca europea per gli investimenti, indica una scala molto diversa dai 3mila merchant del 2021. Non rivela però da solo frequenza d’uso, valore delle transazioni, margini o qualità del credito: le variabili che contano quando una società passa dalla conquista del mercato alla redditività.
Le informazioni economiche pubblicamente disponibili restano limitate. La società privata Sacra stima per il 2024 ricavi intorno a 62 milioni di dollari, in aumento del 63% rispetto ai 38 milioni stimati per il 2023, su oltre 1,5 miliardi di dollari di volume transato. Sono valutazioni di un analista di private markets, non risultati consolidati diffusi da Scalapay, e vanno lette come indicazione, non come dato ufficiale. La stessa fonte stima il raggiungimento del break-even mensile nel 2025 e la redditività annuale nel 2026: un obiettivo che dovrà trovare conferma nei conti.
I 70 milioni della BEI e il passaggio alla finanza della maturità
Il 9 dicembre 2025 la BEI ha annunciato un finanziamento da 70 milioni di euro a Scalapay. È la prima operazione diretta di Scale-Up Debt dell’istituzione a favore di un unicorno italiano. Il prestito, sostenuto da InvestEU e inserito nel programma TechEU, è destinato allo sviluppo di prodotti e servizi di pagamento e all’espansione tecnologica in Europa.
Anche in questo caso non si tratta di un round. Lo Scale-Up Debt fornisce risorse senza diluire ulteriormente soci e founder, ma introduce obblighi di rimborso. Per una società che dispone già di investitori importanti, il passaggio a una combinazione più articolata di equity, debito per l’innovazione e finanziamento dei crediti è un segno di maturità finanziaria. Costringe però anche a una maggiore disciplina sui flussi di cassa.
L’operazione ha un significato che supera Scalapay. L’Europa prova a evitare che le imprese tecnologiche cresciute nel continente siano costrette a cercare sempre altrove i capitali della fase avanzata. TechEU punta a mobilitare 250 miliardi di euro di investimenti nel triennio avviato nel 2025. Nel caso di Scalapay, questa politica incontra una società con radici operative italiane e capogruppo irlandese: proprio il tipo di campione europeo che sfugge alle definizioni nazionali.
Il BNPL cresce, ma cresce anche la fragilità degli utenti
La diffusione del servizio conferma che il BNPL risponde a un bisogno reale. La Banca d’Italia, nella nota di marzo 2026 dedicata al settore, stima che la quota di nuclei familiari italiani che lo utilizza sia passata dal 4% nel 2022 al 30% nel 2025. Circa due terzi lo impiegano soltanto occasionalmente, ma l’aumento resta molto rapido.
Lo stesso studio impedisce una lettura soltanto celebrativa. L’uso si sta estendendo verso famiglie con reddito medio-basso, patrimonio limitato e altri debiti; risulta inoltre molto diffuso tra chi è già in ritardo nei rimborsi. Non significa che il BNPL generi automaticamente sovraindebitamento. Indica però che la sua semplicità può intercettare persone finanziariamente fragili e che la valutazione del merito creditizio non è un dettaglio tecnico.
Il problema è aggravato dalla frammentazione. Un singolo acquisto da 100 o 150 euro può apparire sostenibile, mentre più piani attivati contemporaneamente su piattaforme diverse possono produrre un impegno mensile difficile da vedere sia per il consumatore sia per ciascun operatore. La brevità del finanziamento e l’assenza di interessi non cancellano il debito; ne cambiano il costo e la percezione.
Per Scalapay la tutela del cliente coincide sempre più con la qualità industriale del business. Controlli più accurati riducono insolvenze e frodi, mentre una comunicazione trasparente protegge reputazione e relazione con i merchant. La promessa originaria — rendere l’acquisto più semplice e sostenibile nel bilancio mensile — può reggere solo se l’azienda sa riconoscere quando una nuova rata non lo è.
Dal novembre 2026 il BNPL entra nelle regole del credito
La svolta normativa arriva con la direttiva europea 2023/2225 sul credito ai consumatori, nota come CCD2. La disciplina amplia il perimetro rispetto alle vecchie regole e include gran parte delle formule BNPL. Dopo il recepimento nazionale, le nuove disposizioni diventano applicabili dal 20 novembre 2026.
Per gli operatori significa informative precontrattuali e contrattuali più rigorose, valutazioni più robuste del merito creditizio e maggiori presidi contro il sovraindebitamento. L’esperienza dovrà restare rapida, ma non potrà basarsi sull’idea che un prestito breve e senza interessi sia estraneo alle regole del credito.
Nel breve periodo la compliance aumenta costi e complessità. Può rallentare l’onboarding, richiedere più dati e imporre modifiche a interfacce e motori decisionali. Nel medio periodo, però, può favorire gli operatori che hanno scala, capitale e sistemi di rischio maturi. Una normativa comune riduce la zona grigia in cui proliferano offerte poco trasparenti e può trasformarsi in una barriera all’ingresso a vantaggio dei player già strutturati.
Scalapay arriva a questo appuntamento con risorse considerevoli, accordi finanziari istituzionali e una base di utenti ampia. La regolazione può quindi diventare una prova selettiva, non soltanto un vincolo. Sarà necessario dimostrare che la velocità del checkout convive con una valutazione credibile della capacità di rimborso e che i ricavi non dipendono in misura problematica dalle difficoltà dei clienti.
La concorrenza: il BNPL rischia di diventare una commodity
Quando Scalapay nasce, il BNPL europeo è una categoria relativamente nuova. Oggi la rateizzazione è offerta o distribuita da fintech specializzate, banche, circuiti, wallet e grandi piattaforme di pagamento. Klarna dispone di una scala globale; PayPal può inserire il servizio in una rete già estesa; Adyen, Stripe e altri processori integrano più fornitori direttamente nel checkout; Apple e i wallet mobili presidiano l’interfaccia con il consumatore.
Questo scenario riduce il valore del semplice “paga in tre”. Se il merchant può attivare prodotti simili dal proprio payment service provider, pressione sui prezzi e sostituibilità aumentano. Scalapay deve allora difendere elementi meno replicabili: riconoscibilità del marchio nell’Europa meridionale, relazioni con moda e travel, capacità di portare traffico ai partner, dati proprietari sul comportamento d’acquisto, gestione del rischio e presenza omnicanale.
Anche Magic e i servizi che circondano il pagamento vanno letti in questa direzione. La società cerca di occupare una parte più ampia del percorso di acquisto, evitando di diventare soltanto una linea di credito invisibile fornita dietro l’interfaccia altrui. È una strategia ambiziosa, perché porta Scalapay a confrontarsi non solo con gli altri BNPL, ma con aziende che già controllano checkout, carte, wallet o acquisizione dei pagamenti.
Che cosa racconta Scalapay all’ecosistema italiano
Scalapay dimostra che un founder legato all’Italia può costruire in pochi anni una piattaforma europea e raccogliere capitali globali. Mostra anche che il capitale internazionale segue rapidamente un’azienda quando vede mercato, velocità e una distribuzione convincente. La Serie A da 155 milioni e la Serie B da 497 milioni erano operazioni eccezionali per una società nata da così poco tempo.
Ma emergono anche alcune debolezze del nostro ecosistema. La capogruppo è in Irlanda perché quella struttura risultava più familiare agli investitori. I grandi assegni sono arrivati da fondi e gruppi esteri. L’ingresso di Poste Italiane e, più tardi, il prestito BEI hanno aggiunto soggetti istituzionali italiani ed europei, ma quando Scalapay era già diventata un unicorno.
La lezione non consiste nel rivendicare o negare una bandiera. Conta dove restano persone, competenze, proprietà intellettuale, gettito e capacità decisionale; conta anche se l’ecosistema è in grado di finanziare la società nelle varie fasi senza costringerla a trasferire altrove ogni snodo essenziale. Scalapay genera lavoro e attività a Milano, opera su scala europea e mantiene una struttura internazionale. È precisamente questa complessità a renderla rappresentativa delle scaleup contemporanee.
La prova finale: crescere senza perdere il controllo del rischio
La fase eroica della storia di Scalapay è facile da individuare: due founder importano in Europa un’intuizione osservata in Australia, scelgono Milano per la moda, trovano rapidamente merchant e raccolgono centinaia di milioni. La fase attuale è meno spettacolare, ma più importante. Richiede di trasformare volume in margine, tecnologia in vantaggio difendibile e accesso al credito in crescita sostenibile.
Gli accordi con BNP Paribas e BEI danno alla società strumenti per continuare a investire. L’espansione nei negozi fisici e nel travel amplia il mercato. Le nuove regole europee possono consolidare gli operatori più solidi. Nessuno di questi elementi garantisce però da solo la redditività. Il BNPL resta sensibile al costo del capitale, alle perdite su crediti, alle frodi, ai consumi e alla disponibilità dei merchant a pagare commissioni più alte rispetto ai normali mezzi di pagamento.
È qui che Scalapay smette definitivamente di essere una startup. Non perché abbia superato una certa età o perché abbia raccolto un grande round, ma perché la sua sfida non è più trovare il product-market fit. Deve governare un’infrastruttura finanziaria, tecnologica e regolamentata su più Paesi, proteggendo contemporaneamente consumatori, merchant e finanziatori.
Il prossimo capitolo non sarà misurato da una nuova valutazione miliardaria. Sarà scritto nei conti, nella qualità del credito e nella capacità di restare rilevante quando pagare in tre rate non sarà più una novità. È una prova più severa del diventare unicorno, e molto più utile per capire se Scalapay può diventare un vero campione europeo dei pagamenti.




Partecipa alla community