


Nel 2019 Exein, giovane società romana di cybersecurity, era la prima partecipazione di United Ventures II Lazio, un fondo da 10 milioni di euro costruito con le risorse europee che la Regione gestisce attraverso Lazio Innova. Sette anni dopo l’azienda fondata da Gianni Cuozzo, che protegge i dispositivi connessi, dai robot ai veicoli autonomi, è diventata l’unicorno italiano del 2026: vale 1,7 miliardi di dollari. Quel round, da solo, pesa più di un terzo dei 641 milioni investiti nelle startup italiane nel terzo trimestre.
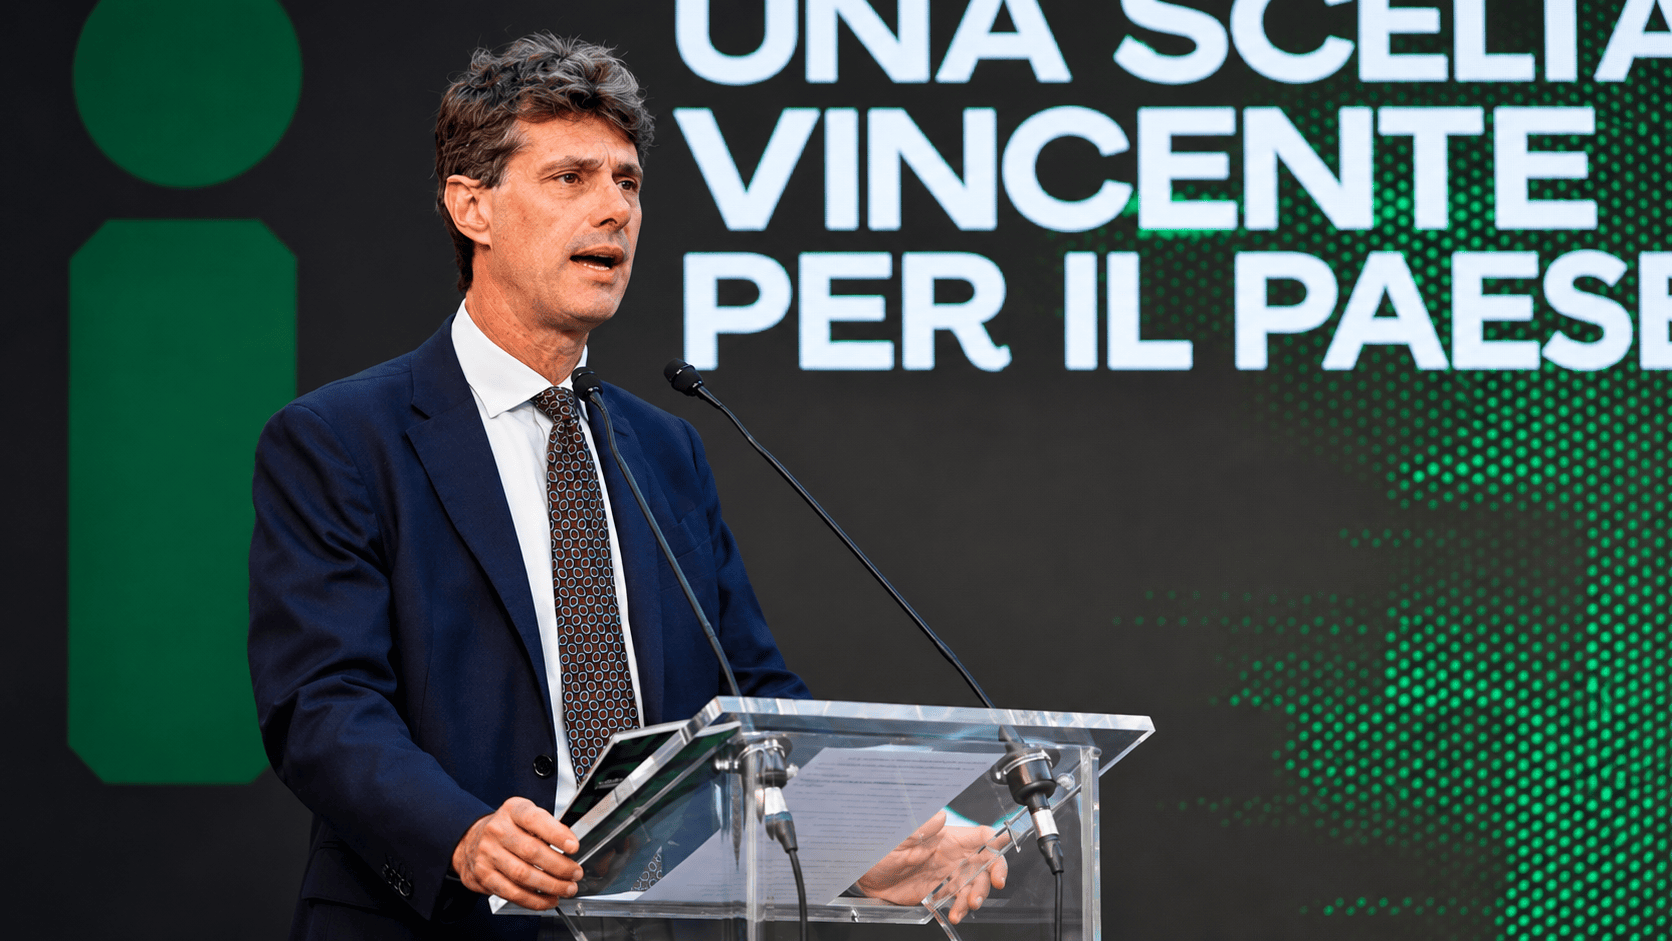
È la storia che ogni politica pubblica per l’innovazione vorrebbe poter raccontare. Ed è da qui che parte l’incontro con Andrea Ciampalini, direttore generale di Lazio Innova, la società della Regione per lo sviluppo e l’innovazione delle imprese. Lo incontro nel suo ufficio a Roma dopo la due giorni organizzata con Italian Tech Alliance sotto uno slogan che è già una tesi: «Il venture capital, una scelta vincente per il Paese».
«Il merito va ai founder, al team di Exein e a United Ventures, che l’ha selezionata”, dice Ciampalini. “Lazio Innova ha fatto la policy, ha costruito un’infrastruttura e ha fatto scoccare una scintilla. Poi il nostro ruolo finisce: è il mercato che deve fare il suo».
La scintilla, però, non è scoccata per caso. Dietro c’è una strategia cominciata nel 2017 e mai abbandonata, che oggi conta su circa 140 milioni di euro pubblici, punta ad attirarne almeno 100 privati e si è data un obiettivo preciso: 245 investimenti in startup entro il 2029. E c’è un ingrediente di cui si dovrebbe discutere di più nell’ecosistema: per convincere fondi pensione e casse previdenziali a entrare nei nuovi fondi territoriali, il capitale pubblico può accollarsi le prime perdite, fino al 25% dell’investimento complessivo. «Di fatto è una politica di riduzione del rischio», dice Ciampalini. Il fondo pensione Perseo Sirio e la Fondazione ENPAM hanno già risposto.
Ciampalini, Exein è la prova che il modello funziona?
È una soddisfazione, e conferma una scelta fatta molti anni fa. Noi abbiamo elaborato una specifica politica pubblica per sostenere gli investimenti nel capitale di rischio. La programmazione europea lo permette, la Regione Lazio ha deciso di farlo e lo fa con continuità.
Siamo partiti nel 2017 con i primi fondi paralleli, costruiti insieme a Fondo Italiano d’Investimento. Ne sono nati quattro. Uno è United Ventures II Lazio, che ha investito in Exein. Un altro, gestito da Vertis, ha investito in Fitprime, un’altra operazione di successo che ha già prodotto per Lazio Innova un ritorno di quattro volte il capitale.
Il vostro “budget”, nel 2017, valeva circa 65 milioni. Oggi siete a circa 140: più del doppio. In Italia le politiche per l’innovazione cambiano direzione a ogni legislatura, a volte anche dentro la stessa, a differenza della Francia, che sul venture capital ha tenuto la rotta per anni. Voi, dopo dieci anni, state rilanciando.
Nel venture capital la parola d’ordine è continuità. Diciamo sempre che è capitale paziente, ma per investire quel capitale paziente serve a monte una cabina di regia, una strategia di lunghissimo periodo. Nel 2017 scegliemmo quattro fondi paralleli su una decina di proposte. Con la nuova programmazione europea la Regione ha deciso di mettere più risorse, perché evidentemente il sistema stava rispondendo. Oggi la strategia vale circa 140 milioni di euro pubblici, che puntano ad attirare almeno 100 milioni privati.
E investiamo sempre insieme al capitale privato: è un principio che ereditiamo dalla disciplina europea sugli aiuti di Stato. Poi le cose accadono, se in un orizzonte lungo trovi i team e i fondi giusti, e se capitale pubblico e privato insieme fanno crescere le competenze.
Come state seguendo la filiera dell’innovazione?
Partiamo dalla ricerca. Il primo strumento è TT Lazio, Technology Transfer Lazio, pensato per far nascere imprese dal mondo della ricerca. Abbiamo ricevuto oltre 140 candidature e ne abbiamo già selezionate 50. Il percorso di accelerazione è partito e combina premi, contributi, servizi ad alto valore aggiunto e investimenti in equity.
Seguiranno altre tre call, una ogni sei-otto mesi, con date certe. Vogliamo che università e gruppi di ricerca possano organizzarsi per tempo e che il sistema sia alimentato con regolarità.
Quindi non un bando una tantum, ma un flusso programmato.
Esatto. Il secondo strumento è Venture Tech Lazio: abbiamo selezionato nove acceleratori che, oltre ai servizi di accelerazione, investono nelle startup con risorse regionali gestite da Lazio Innova e con risorse proprie. Il terzo è Lazio Venture 2, il più complesso, con cui abbiamo selezionato sei fondi chiusi: un fondo parallelo e cinque fondi dedicati. Il quarto è Innova Venture 2, un fondo gestito direttamente da Lazio Innova che investe nelle startup.
La vera novità è il passaggio dal fondo parallelo al fondo dedicato. Che cosa cambia?
Il fondo parallelo è nato per risolvere un problema concreto. Le risorse europee assegnate al Lazio devono restare nel Lazio, cioè andare a imprese con una sede operativa nella regione. Ma un fondo di venture capital normalmente investe ovunque. Se avessimo messo i nostri soldi nel fondo principale, sarebbero potuti finire in un’altra regione.
Così, insieme a Fondo Italiano d’Investimento, abbiamo costruito un veicolo che affianca il fondo principale. Quando il gestore trova una startup con i requisiti, tra cui la presenza nel Lazio, il 60% dell’investimento esce dal parallelo e il 40% dal principale. In questo modo il coinvestimento è garantito e le risorse del Lazio restano nel Lazio.
Il fondo dedicato fa un passo in più: investe solo nel Lazio, quindi non c’è più nulla da distinguere.
Perché era una scommessa? Il Lazio vale circa il 10% del PIL nazionale, ha università e centri di ricerca: la materia prima non manca.
È stata una decisione non facile, ci abbiamo pensato a lungo. Un fondo che investe solo in un’area geografica, per quanto importante, si porta dietro un rischio in più. Per farlo nascere abbiamo associato ai fondi dedicati una serie di incentivi per gli investitori privati e per i gestori.
Il capitale pubblico può arrivare all’80% della raccolta complessiva. E riconosciamo ai gestori fino al 50% dei costi sostenuti per lo scouting, cioè per la ricerca delle startup su cui investire. Lo stesso incentivo vale per gli acceleratori che lo chiedono, perché non è automatico: lo hanno chiesto e ottenuto sette dei nove selezionati.
State pagando una parte del lavoro che serve a far nascere un mercato.
Sì. Abbattiamo i costi dei gestori e otteniamo un’attività di scouting molto diffusa, fatta sia dai fondi sia dagli acceleratori.
In Italia fondi pensione e casse previdenziali investono ancora troppo poco nell’asset venture capital. Voi ne avete portati alcuni nei vostri fondi. Come?
Il fondo pensione Perseo Sirio, quello dei dipendenti della pubblica amministrazione e della sanità, ha investito 10 milioni di euro nel fondo di Vertis. La Fondazione ENPAM, la cassa dei medici, ne ha investiti altri 10 in Primo Capital.
Abbiamo previsto, quando ricorrono le condizioni stabilite dalla disciplina europea, una ripartizione asimmetrica dei profitti e, quando necessario, anche delle perdite. Sui profitti è semplice: se ci sono, una parte di quelli che spetterebbero al capitale pubblico viene retrocessa agli investitori privati. Lo facevamo già con i fondi paralleli. È un incentivo, ma scatta solo se i profitti ci sono.
Sulle perdite è più complicato. Abbiamo introdotto la possibilità che una prima perdita, fino a un massimo del 25% dell’investimento complessivo, resti a carico del capitale pubblico. Faccio un esempio semplice: se un investitore impegna 100 e alla fine rientra di 75, la perdita di 25 è tutta a carico del pubblico. Il privato non perde nulla.
Una riduzione del rischio non pa dopo per un investitore…
Sì ed è parte integrante della policy. Quando pensi di far nascere un fondo territoriale c’è un evidente fallimento di mercato, una difficoltà a coinvolgere capitali aggiuntivi. Pensiamo ai fondi pensione e alle casse: gestiscono risparmio previdenziale, quindi devono essere molto prudenti. Ma hanno anche l’obiettivo di investire nell’economia reale. Se offri le condizioni giuste, reagiscono. Lo hanno dimostrato questi due casi.
È un approccio opposto a quello degli incentivi fiscali, che premiano chi ha già guadagnato.
Non voglio dire che funzioni meglio dell’incentivo fiscale. Ma l’agevolazione sul capital gain la ottieni quando l’investimento è già andato bene. Il freno, per molti investitori istituzionali, è la possibilità che vada male. Noi interveniamo lì.
Il vostro modello, con i suoi risultati, si potrebbe replicare in altre regioni o potrebbe persino essere adottato a livello nazionale.
Negli ultimi dieci anni abbiamo fatto nascere dieci fondi chiusi, cinque paralleli e cinque dedicati: credo che sia un contributo rilevante all’industria del capitale di rischio nel Lazio. Sulla scala nazionale non ho una soluzione pronta. Però penso che sarebbe utile almeno cominciare a pensare un’agenda comune. Oggi ogni Regione ha il suo modello e non ce n’è uno migliore degli altri. Alcuni, come il nostro, usano in certi casi gli aiuti di Stato e sono costruiti in un’ottica di filiera; altri no. A livello nazionale, invece, l’intervento è puramente di mercato. Abbiamo due modelli diversi. Forse è utile costruire un ponte tra i due.
Come?
Specializzando gli interventi per livello di rischio. Pensiamo al trasferimento tecnologico e ai progetti molto all’inizio, che devono fare tanti passaggi e tanti round prima di arrivare sul mercato. Lì il capitale privato è più restio a entrare, e il capitale pubblico può incentivarlo a mettere quanto serve per partire. Poi arriva chi lavora puramente a mercato e fa i grandi round. È un modo di guardare all’industria del capitale di rischio nel suo complesso, mettendo insieme i pezzi di un puzzle che oggi si parlano troppo poco.
Torniamo a Exein. A questo punto della sua storia non ha più bisogno del capitale pubblico.
No, certo. È stato importante all’inizio, quando ha cominciato. Oggi tocca al mercato. Ma Exein racconta anche un’altra cosa, che nel dibattito sulle politiche pubbliche si dimentica spesso. Lazio Innova non ha diffuso i valori, ma già prima del round da unicorno la sua quota nel fondo che ha investito in Exein valeva più dell’intera dotazione del primo Lazio Venture. È la logica del venture capital: si distribuiscono gli investimenti su molte imprese sapendo che poche faranno la differenza, e quando arriva il caso eccezionale ripaga il resto. Se lo strumento è costruito bene, il denaro pubblico non si limita a essere speso. Genera valore, e ritorni che sono un multiplo del capitale investito.
Una precisazione utile per molti founder: le startup che non sono nel Lazio sono tagliate fuori dai vostri fondi?
Assolutamente no. Con TT Lazio abbiamo ricevuto 140 progetti, non tutti startup già costituite, e diversi venivano da università di altre regioni. Per le risorse che investiamo attraverso fondi, acceleratori e Innova Venture 2 conta una cosa: che l’impresa abbia una sede operativa nel Lazio.
Non la sede legale?
No, la sede operativa: dove si svolge l’attività, si crea occupazione, si fanno gli investimenti e si gestisce il business. Una startup che fatica a chiudere un round in un’altra parte del Paese può pensare di aprire una sede nel Lazio, parlare con i fondi e gli acceleratori in cui abbiamo investito e costruire qui il suo percorso di crescita.





Partecipa alla community