


In Italia il censimento 2026 rileva 267 family office, contro i 244 del 2025. Dietro il numero ci sono organizzazioni che aiutano le famiglie imprenditoriali a governare patrimoni sempre più articolati: aziende, partecipazioni, investimenti finanziari, immobili e relazioni da trasmettere alle generazioni successive. Il loro ruolo può estendersi dalla protezione della ricchezza al finanziamento di nuove imprese. È su questo passaggio, e sulle condizioni che lo rendono possibile, che si concentra la nuova fotografia dell’Osservatorio Family Office della School of Management del Politecnico di Milano.
Il fenomeno prende sempre più piede in Italia. Al primo giugno 2026 ne risultavano censiti 267, contro i 244 dell’anno precedente: 127 Multi-Family Office (MFO) e 140 Single Family Office (SFO), 93 dei quali “valgono” da soli 20,2 miliardi di euro di patrimonio investito, per il 92% concentrato nelle mani delle 51 strutture con patrimonio superiore ai 100 milioni.
Il quadro è quello di un settore ancora giovane, concentrato nel Nord e molto eterogeneo. Il capitale esiste, ma la capacità di trasformarlo in sviluppo dipende da competenze, regole decisionali e qualità delle relazioni.
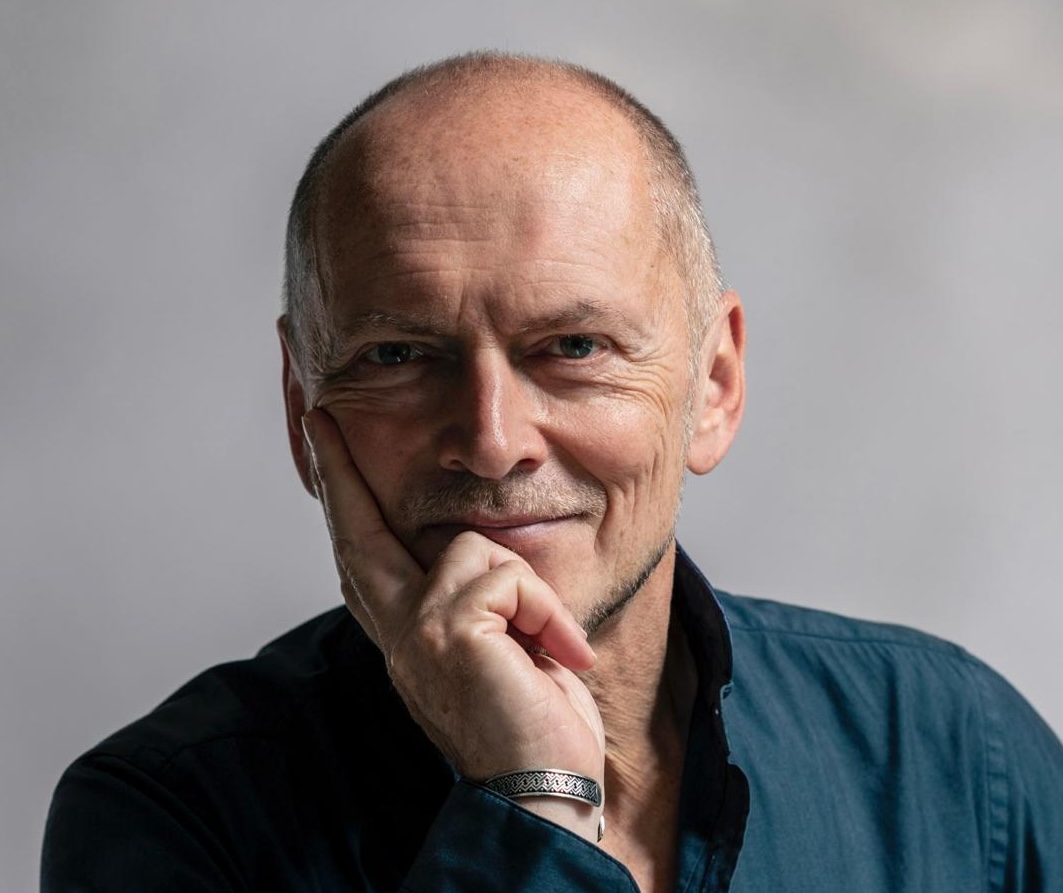
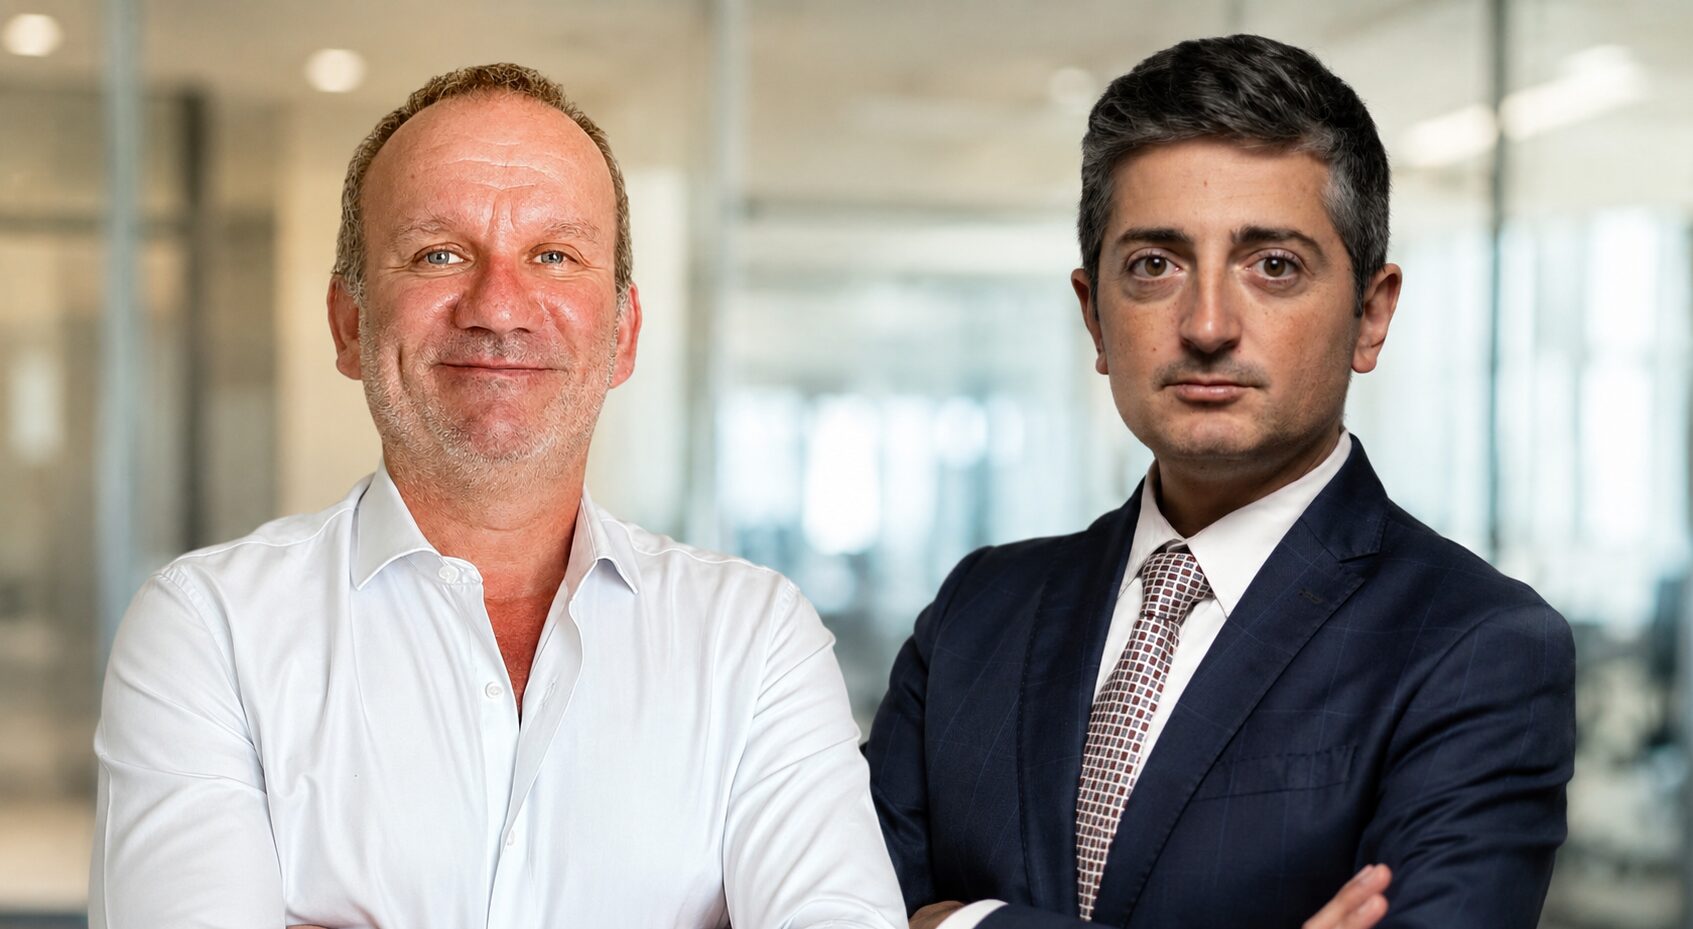
“L’elemento forse più rilevante dell’analisi – ha commentato Josip Kotlar, direttore scientifico del Report (nella foto sotto) – è che la crescita dei Family Office non ha prodotto una semplice espansione quantitativa del mercato, ma ha trasformato qualitativamente il loro modo di investire. Nati principalmente per conservare e trasmettere il patrimonio, sono progressivamente diventati operatori sofisticati, in grado sia di affiancare gli investitori istituzionali tradizionali nel mercato dell’equity, sia di competere con loro, costruendo direttamente opportunità di investimento. Più presenti, più relazionali, più articolati e più selettivi, i Family Office si configurano oggi come una componente stabile e influente dell’ecosistema del private capital, pienamente integrati nell’architettura del capitale privato europeo, eppure spesso sottovalutati: la crescita del numero di deals, l’ampliamento della base di operatori attivi e la progressiva densificazione delle reti di coinvestimento lo confermano. Capitale paziente, controllo del rischio, orizzonte lungo sono le caratteristiche con cui operano sul mercato”.
Ma vediamo nel dettaglio tutti i dati della ricerca.
Indice degli argomenti
Il report sui family office 2026: autori e metodologia
Family Office: dalla conservazione del patrimonio alla creazione di valore imprenditoriale è il titolo del report 2026 dell’Osservatorio Family Office, al centro del convegno di presentazione del 29 ottobre 2026. La direzione scientifica è affidata a Josip Kotlar, con Alfredo De Massis ed Emanuela Rondi come co-direttori scientifici.
Il lavoro combina quattro prospettive complementari: censimento delle strutture e analisi dei bilanci; interviste e tre focus group con famiglie ed esperti; un questionario con 70 risposte valide; un dataset proprietario sugli investimenti diretti dei family office europei. Il censimento integra banche dati, registri camerali e segnalazioni successive da parte degli interlocutori della ricerca, con verifiche incrociate sull’identità e sull’attività delle organizzazioni.
Le basi empiriche hanno profondità diverse. La survey comprende 41 single family office e 29 multi-family office. I bilanci riclassificati riguardano 107 società, dalle quali sono selezionate 93 strutture comparabili per l’analisi del 2024, ultimo esercizio con depositi sufficienti. La ricostruzione delle partecipazioni interessa invece 43 family office, con dati al 31 agosto 2026. Il dataset europeo copre il periodo 2000-2025. L’edizione del report è dunque il 2026, mentre ciascun risultato conserva il proprio periodo di osservazione.
Che cosa sono i family office e perché nascono
Per comprendere questi numeri bisogna partire dalla funzione svolta. Il report definisce il family office come una regia del patrimonio e delle risorse della famiglia: coordina decisioni economiche, competenze, relazioni e aspetti identitari, collegando famiglia, imprese, veicoli patrimoniali e professionisti esterni. La gestione degli investimenti è una parte di questo mandato, che può comprendere anche continuità proprietaria, formazione degli eredi e filantropia.
L’esigenza emerge quando aumentano sia le componenti della ricchezza sia le persone chiamate a decidere. Accanto all’azienda originaria possono accumularsi partecipazioni, immobili e fondi; nel frattempo la proprietà si distribuisce fra più rami familiari, con aspettative e bisogni differenti. Il family office serve a tenere insieme decisioni che altrimenti resterebbero separate: quanta liquidità distribuire, quale capitale impegnare in attività di lungo periodo, chi può autorizzare un investimento e come informare gli altri proprietari.
Single e multi-family office: la differenza nel mandato
Il single family office, o SFO, lavora per una sola famiglia. Può essere una società autonoma, una funzione inserita in una holding o nell’impresa, oppure un nucleo ristretto che coordina specialisti esterni. Il multi-family office, o MFO, esercita professionalmente una funzione analoga per più famiglie. Cambiano la committenza e il modello organizzativo: nel primo caso la regia è dedicata, nel secondo competenze e processi sono messi al servizio di una pluralità di clienti.
La forma giuridica e la dimensione patrimoniale spiegano quindi soltanto una parte del fenomeno. Nell’impostazione dell’Osservatorio, una holding diventa parte di un family office quando esistono un mandato familiare, una regia integrata e una responsabilità continuativa. Anche un’organizzazione piccola può svolgere questa funzione se coordina effettivamente le decisioni. La definizione funzionale è più ampia del censimento, che per i single family office considera le strutture con una veste societaria identificabile.
Le attività: investimenti, infrastruttura e governo della famiglia
Il report articola il funzionamento in tre domini. I capitali riguardano portafoglio, investimenti diretti e impatto; l’infrastruttura comprende architettura legale e fiscale, amministrazione, dati, reporting, tecnologia e protezione; il governo stabilisce chi decide e come si sviluppano proprietari capaci di esercitare responsabilmente i propri diritti. Un patrimonio può essere ben investito e rimanere fragile se mancano informazioni affidabili o regole condivise tra gli eredi.
Da obiettivi diversi discendono cinque profili strategici. La cassaforte di famiglia privilegia protezione e ordine proprietario; il family portfolio office punta su allocazione e diversificazione; il family venturing office sviluppa nuove opportunità imprenditoriali; l’impact office organizza filantropia e investimenti a impatto; il family office dinastico integra patrimonio, persone e governance per dare continuità alla famiglia proprietaria. Sono configurazioni di riferimento proposte dalla ricerca, utili a capire il mandato prima di giudicare i risultati.
Quanti sono i family office in Italia nel 2026
Una volta chiarito il perimetro, la mappa italiana si divide in 140 single family office e 127 multi-family office. Nel 2025 erano rispettivamente 126 e 118. L’aumento complessivo è di 23 strutture censite. La variazione incorpora sia l’evoluzione del settore sia l’ampliamento della capacità di rilevazione dell’Osservatorio: misura la crescita della popolazione identificata, non il solo numero di nuove costituzioni.
Dei 140 SFO riconducibili alle famiglie italiane osservate, 127 hanno sede in Italia e 13 all’estero. La Lombardia ne ospita 71, pari al 50,7% del totale censito, seguita da Veneto con 17 e Piemonte con 13. Il Lazio conta otto strutture, l’Emilia-Romagna sette. La geografia mostra quanto la regia dei patrimoni resti vicina ai territori nei quali si è formata una parte rilevante del capitalismo familiare osservato.
È anche una popolazione relativamente recente: due SFO su tre sono nati dopo il 2000 e l’età media è di 22 anni. Il dato aiuta a leggere un sistema ancora in formazione, nel quale convivono organizzazioni consolidate, strutture create dopo eventi di liquidità e nuclei che stanno progressivamente formalizzando la gestione della ricchezza familiare.
I multi-family office: prevalgono le strutture professionali
Sul versante multifamiliare, il censimento al 1° giugno 2026 identifica 104 MFO professionali e 23 organizzazioni di origine bancaria. La componente professionale rappresenta l’81,9% del totale ed è quella che aumenta di più rispetto al 2025, quando le due categorie contavano 96 e 22 strutture. La crescita censita riguarda quindi soprattutto operatori che costruiscono un’offerta professionale per più famiglie.
Le dimensioni operative emergono dalla survey. Tra i MFO rispondenti che dichiarano il patrimonio gestito, gli asset under management mediani sono 675 milioni di euro; le famiglie servite sono in media 15,3 per struttura. Il 70,6% di chi dichiara gli AUM si colloca da 500 milioni in su. Sono misure riferite ai rispondenti alla specifica domanda, distinte dal censimento delle 127 organizzazioni.
La varietà riguarda anche la veste regolamentare: il 54,3% dei MFO censiti opera sotto una forma di vigilanza, mentre il 45,7% ne resta fuori. Tra le categorie vigilate il report distingue fiduciarie, società di consulenza finanziaria, società di intermediazione mobiliare e società di gestione del risparmio. Per una famiglia che valuta il servizio, il nome family office va quindi letto insieme alla natura del soggetto, al mandato e alle attività concretamente svolte.
Quanto patrimonio amministrano: la fotografia dei bilanci
Il passaggio dal numero delle strutture alla consistenza economica richiede un’altra base di osservazione. Il campione contabile omogeneo di 93 SFO presenta circa 20,2 miliardi di euro di patrimonio investito. La misura comprende partecipazioni, portafoglio finanziario, liquidità e immobili ai valori iscritti in bilancio. Fotografa le società analizzate: parte degli asset familiari può essere detenuta in altre entità o direttamente dalle persone.
La concentrazione è elevata. Le 51 strutture sopra i 100 milioni di euro di patrimonio investito rappresentano il 92% del valore osservato. Nel campione ci sono 17 società sotto i 25 milioni, 25 fra 25 e 100 milioni, 39 fra 100 e 500 milioni e 12 sopra i 500 milioni. La mediana del patrimonio investito è di 131,5 milioni: metà delle strutture si trova al di sotto e metà al di sopra di questo valore.
Quattro configurazioni economiche diverse
Per rendere confrontabili organizzazioni molto differenti, la ricerca le raggruppa secondo la composizione prevalente degli attivi. I 33 family office ibridi affiancano partecipazioni e investimenti finanziari; le 29 holding di partecipazioni concentrano gli asset soprattutto nelle società detenute; i 24 family office finanziari privilegiano portafoglio e liquidità; sette strutture hanno un’impronta immobiliare. Questa classificazione descrive gli attivi e si affianca ai profili strategici, che descrivono invece gli obiettivi.
Gli ibridi concentrano il 48,5% del patrimonio del campione, contro il 25,7% dei family office finanziari, il 23,1% delle holding e il 2,7% delle strutture immobiliari. Anche le dimensioni tipiche cambiano: il patrimonio investito mediano è di circa 172 milioni nei finanziari, 144 negli ibridi, 60 nelle holding e 52 negli immobiliari. Confrontare costi e risultati senza considerare questi modelli renderebbe meno leggibile la fotografia del settore.
Rendimenti contabili, costi e debito: che cosa emerge dal 2024
Su questa base il NAV total return mediano del 2024 è del 4,8%, con metà delle osservazioni tra l’1,9% e l’8,1%. Il NAV è il valore netto contabile ottenuto sottraendo il debito finanziario dal patrimonio investito. Il rendimento è costruito sui dati di bilancio, correggendo l’effetto dei flussi con i soci: rappresenta una misura contabile, influenzata anche dall’iscrizione al costo storico di molti attivi.
I family office finanziari registrano una mediana del 5,7%, gli ibridi del 5,6%, le holding del 2,9% e le sette strutture immobiliari dello 0,4%. La lettura pluriennale 2018-2024 attenua alcune differenze rilevate nel singolo esercizio. Il costo di struttura mediano è l’1,4% del NAV; il debito finanziario mediano vale l’1,1% del NAV. La posizione finanziaria netta mediana è negativa, segnalando che almeno metà delle strutture dispone di più liquidità che debito.
La prudenza prevalente convive con situazioni più esposte: un quarto degli ibridi supera il 32% di debito sul NAV. Le mediane descrivono quindi il centro della distribuzione, mentre l’eterogeneità dei portafogli e dei bilanci rimane un tratto strutturale. Anche i costi dipendono dalle attività svolte internamente e dalla loro classificazione contabile, oltre che dalla dimensione.
Come investono i single family office: minoranze e reti di coinvestimento
I bilanci mostrano la consistenza degli attivi; la ricostruzione delle partecipazioni chiarisce come i family office entrano nel capitale. Nei 43 SFO analizzati sono censiti 602 rapporti con 466 società distinte, al 31 agosto 2026. Il 77,7% dei rapporti è classificato come non di controllo, con una quota mediana del 2,9%; il 22,1% riguarda controllate, con quota mediana del 99%. Un rapporto resta non classificato per tipologia.
Il portafoglio assume così una struttura con molte piccole minoranze e partecipazioni di controllo, mentre le quote intermedie sono meno frequenti. La dimensione molto ridotta di numerose posizioni dipende anche dalla presenza di veicoli condivisi e società di scopo, attraverso i quali più investitori partecipano alla stessa operazione. Fra i rapporti censiti compaiono 188 società operative, 166 veicoli condivisi e 156 holding.
Il carattere relazionale emerge incrociando i portafogli: 32 family office su 43 condividono almeno una partecipata con un’altra struttura del gruppo osservato. Le società con almeno due family office nel capitale sono 67 e concentrano il 33,7% dei rapporti rilevati. Il coinvestimento permette di mettere insieme risorse e competenze; rende però importante concordare fin dall’ingresso chi decide, quali informazioni circolano e come si gestisce l’uscita.
Anche l’esposizione immobiliare segue percorsi differenti. I veicoli immobiliari sono il 6,1% dei rapporti ricostruiti, ma una parte del mattone resta fuori da questa mappatura: immobili detenuti direttamente, intestati ai familiari o collocati in altri strumenti. La scarsa incidenza di una voce nei bilanci di un’entità non permette dunque di dedurre il peso dell’immobiliare nell’intera ricchezza della famiglia.
Governance e passaggio generazionale: chi decide nei family office
La capacità di governare questi investimenti dipende anche da chi occupa gli organi decisionali. Per 38 strutture il report ricostruisce gli organi sociali: 30 hanno un consiglio di amministrazione e otto un amministratore unico. Nei consigli, la famiglia esprime il 66,9% dei componenti di cui è nota l’appartenenza familiare; in 17 CdA su 30 detiene la maggioranza e in sei occupa tutti i posti.
L’età mediana dei consiglieri è 60 anni. Fra quelli con età nota, il 23% ha almeno 70 anni e soltanto il 7,9% ne ha meno di 40. Sono dati sulla composizione formale degli organi, ma rendono concreta la questione generazionale: organizzazioni chiamate a lavorare per la continuità della famiglia mostrano ancora una presenza contenuta dei giovani nelle sedi amministrative osservate.
Il passaggio di proprietà richiede perciò anche un trasferimento di capacità decisionali. Nella prospettiva della ricerca, il family office può creare occasioni di apprendimento attraverso deleghe effettive, budget delimitati e responsabilità sui risultati. Per la nuova generazione, partecipare a un progetto con verifiche e regole chiare può diventare un modo per acquisire esperienza prima di assumere il governo dell’intero patrimonio.
Dal patrimonio alla nuova imprenditorialità: il ruolo dei family office
È qui che la fotografia organizzativa si collega alla tesi centrale del report: preservazione e iniziativa imprenditoriale possono rafforzarsi a vicenda. L’orizzonte lungo e la disciplina del rischio possono creare lo spazio per investimenti pazienti. Questo spazio va costruito raccordando i fabbisogni della famiglia con i tempi dei progetti, selezionando gli ambiti nei quali esistono competenze utili e ricorrendo a esperti quando il settore è nuovo.
La ricerca individua tre tensioni da governare: conservazione e crescita; allocazione del capitale e attivazione di nuove iniziative; controllo della generazione al comando e autonomia di quella successiva. L’attività imprenditoriale dipende dalla capacità di dare una risposta organizzativa a questi equilibri. Un nuovo investimento richiede risorse disponibili, ma anche un responsabile, criteri di valutazione e condizioni per proseguire o interrompere il progetto.
Quattro modi di creare valore imprenditoriale
Il secondo capitolo incrocia due dimensioni: agire dentro o fuori il perimetro familiare e cercare opportunità nuove oppure sviluppare attività già validate. Ne derivano quattro modalità, che aiutano a distinguere l’acquisto di una partecipazione dalla costruzione di capacità imprenditoriale. Il criterio è quale contributo il family office rende possibile, nella famiglia e nelle imprese coinvolte.
Le quattro modalità di creazione del valore imprenditoriale
| Ambito e obiettivo | Contributo del family office |
|---|---|
| Dentro la famiglia · esplorare | Sperimentare nuove iniziative e sviluppare il giudizio imprenditoriale dei familiari, con autonomia e responsabilità delimitate. |
| Dentro la famiglia · sviluppare | Rafforzare attività esistenti attraverso crescita, digitalizzazione, internazionalizzazione e competenze manageriali. |
| Fuori dalla famiglia · esplorare | Accedere a nuovi settori, tecnologie e conoscenze attraverso investimenti e relazioni con attori esterni. |
| Fuori dalla famiglia · sviluppare | Costruire e far crescere nuove imprese combinando capitale, competenze e capacità organizzativa. |
Fonte: elaborazione dal Report 2026 dell’Osservatorio Family Office, capitolo 2, pp. 94-100.
Il contributo può dunque riguardare la sperimentazione dei giovani familiari, la crescita di un’impresa esistente, l’accesso a tecnologie e settori nuovi o la costruzione di nuove aziende. Come osservano Kotlar e Appio nel loro intervento su EconomyUp dedicato ai family office e all’innovazione, il punto è organizzare la continuità della capacità di fare impresa oltre l’azienda originaria.
La survey 2026: l’identità imprenditoriale è forte, la formalizzazione meno
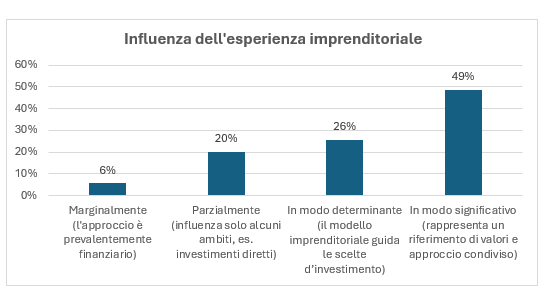
Quanto di questo potenziale si traduce in pratiche diffuse? Le risposte alla survey mostrano una distanza fra identità dichiarata e organizzazione. Per il 74,3% dei SFO rispondenti alla domanda, la storia imprenditoriale della famiglia influenza in modo significativo o determinante le scelte di investimento. Ma nel 55,6% dei casi rilevati dalla domanda sulla formalizzazione, i valori restano presenti implicitamente nelle decisioni.
Soltanto il 19,4% dichiara di aver formalizzato questi valori nei documenti di governance; una quota identica li ha esplicitati senza tradurli in documenti e il 5,6% indica che non sono esplicitamente considerati. La continuità affidata alle persone funziona finché conoscenze e criteri restano disponibili. La loro traduzione in un mandato e in politiche di investimento rende invece possibile discuterli, applicarli e trasmetterli quando cambiano i responsabili.
Anche il coinvolgimento nelle nuove iniziative della famiglia resta differenziato: il 40% indica soprattutto advisory e supervisione finanziaria, mentre il 22,9% dichiara di non avere un coinvolgimento diretto. Gestione o co-creazione di nuove imprese e sostegno a startup o investimenti di iniziativa familiare costituiscono le forme più operative. Il family office imprenditoriale è quindi una possibilità concreta, che il settore realizza con intensità diverse.
Private equity e venture capital: come cambia il portafoglio
Le allocazioni aiutano a misurare questa apertura. Nella survey il private equity diretto, inclusi i club deal, pesa in media il 18,5% del portafoglio dei SFO, contro il 6,9% dei MFO. Nei fondi di private equity le quote sono rispettivamente 14,2% e 8,4%. La differenza riguarda sia il peso dell’esposizione sia il modo di assumerla: direttamente nelle società oppure attraverso fondi gestiti da operatori specializzati.
Negli ultimi tre anni il 53,7% dei SFO ha aumentato l’allocazione al private equity diretto; fra i MFO prevale invece la stabilità, indicata dal 59,1%. È un segnale di maggiore impegno diretto da parte delle strutture monofamiliari rispondenti. Il private equity riguarda capitale di imprese non quotate; il venture capital ne presidia le fasi più giovani e rischiose, nelle quali tecnologia, modello di business e mercato possono essere ancora in validazione.
Club deal: perché l’accordo sull’uscita conta già all’ingresso
Il club deal riunisce più investitori intorno a una specifica operazione. Tra i SFO della survey che vi hanno partecipato, la mediana è di 2,5 operazioni negli ultimi 24 mesi e la media di 3,75: pochi soggetti molto attivi alzano il valore medio. Per molte strutture l’accesso resta legato alle opportunità e alle relazioni disponibili, con un’attività troppo discontinua per sostenere ogni competenza al proprio interno.
La selezione dell’impresa è solo una parte del lavoro. Fra le criticità di uscita, il disallineamento tra coinvestitori su tempi e valutazioni raccoglie il 26,1% delle segnalazioni, seguito dalle difficoltà nel trovare compratori e dalla complessità della governance in uscita, entrambe al 17,4%; il 21,7% segnala assenza di criticità significative. Le percentuali descrivono le risposte a questa domanda, non la quota di operazioni fallite.
Il capitale paziente di una famiglia può incontrare soci con esigenze di liquidità differenti. Per questo diritti informativi, finanziamenti successivi e condizioni di dismissione diventano parte della qualità dell’investimento. Il rischio relazionale cresce se le aspettative vengono chiarite soltanto quando uno dei partecipanti vuole vendere. L’orizzonte lungo funziona quando è compatibile con gli impegni degli altri soci e con i fabbisogni della famiglia.
Il ruolo dei multi-family office nell’accesso alle imprese
I MFO possono rispondere a una parte di questi bisogni con competenze e processi condivisi. Nella domanda a risposta multipla sugli investimenti diretti, il 50% dei MFO rispondenti indica supporto alle famiglie come advisor e una quota uguale partecipazione a club deal promossi da terzi. Il 37,5% investe tramite veicoli dedicati, mentre il 25% svolge ricerca e selezione diretta delle opportunità.
La formalizzazione rimane parziale anche in questo modello: il 38,1% usa un’analisi interna formalizzata per filtrare le opportunità, una quota identica si basa sull’esperienza del team in modo informale e il 23,8% ricorre sistematicamente ad advisor esterni per le verifiche preliminari. I club deal favoriti nell’ultimo anno sono in mediana tre. La funzione di organizzatore professionale dell’accesso alle imprese è presente, ma con processi e volumi differenti tra gli operatori.
I family office europei: 5.242 investimenti dal 2000 al 2025
Il confronto internazionale amplia la scala e permette di collocare il caso italiano. Il dataset del report segue 617 family office con sede in Europa, autori di 5.242 investimenti diretti in 4.304 imprese tra il 2000 e il 2025. Le target possono essere anche extraeuropee: il perimetro è definito dalla sede degli investitori. L’attività cresce sensibilmente dalla metà degli anni Dieci e raggiunge un picco nel 2021-2022.
La dimensione tipica delle operazioni è molto inferiore a quella suggerita dai grandi annunci: il ticket medio è di 47 milioni di euro, la mediana di 5 milioni. La distanza segnala una distribuzione sbilanciata, con poche operazioni molto grandi accanto a molte più piccole. Oltre metà dei deal riguarda round seed o early stage, cioè le fasi iniziali di sviluppo dell’impresa.
Coinvestimenti, quote di minoranza e imprese tecnologiche
L’81,84% dei deal avviene in sindacato, insieme ad altri investitori. Negli ultimi anni i coinvestitori sono in media sette-otto, soprattutto fondi di venture capital indipendenti. Nei deal in sindacato, i family office guidano il round soltanto nell’8,53% dei casi e la quota mediana acquisita è del 25%. Il modello prevalente combina quindi partecipazioni di minoranza e collaborazione con operatori capaci di contribuire alla valutazione e al governo dell’impresa.
Le aziende target hanno quattro anni di età mediana al momento dell’investimento. La distribuzione settoriale vede al primo posto l’information technology con il 36,29% delle 4.304 imprese, seguito da prodotti e servizi di consumo, sanità e servizi alle imprese. Nell’anagrafica analizzata l’86,62% delle target è classificato come generatore di ricavi: una prima presenza sul mercato può convivere con margini ancora negativi e con un fabbisogno di capitale per crescere.
Regno Unito e Germania concentrano oltre un terzo degli investitori censiti nel dataset, mentre l’Italia ne conta 24, pari al 3,9%. Il numero misura i family office italiani identificati come attivi negli investimenti diretti osservati lungo il periodo: il censimento nazionale di 267 strutture ha una finalità e un perimetro più ampi. Il confronto europeo mostra soprattutto uno spazio di sviluppo nella partecipazione organizzata al capitale delle imprese.
Che cosa cambia per startup, imprese e famiglie imprenditoriali
Per un’impresa che cerca capitali, la fotografia del 2026 suggerisce di guardare al mandato e alle competenze del potenziale investitore. Un family office orientato al portafoglio valuta il progetto diversamente da uno che vuole costruire nuove attività industriali. Le relazioni con clienti e fornitori, l’esperienza settoriale e la capacità di accompagnare il management possono rendere il contributo più ampio del finanziamento, se sono disponibili e coerenti con il progetto.
Per la famiglia, la sfida è trasformare l’intenzione di investire in un sistema di responsabilità e verifiche. Servono risorse compatibili con la durata dei progetti, competenze per selezionarli, informazioni per seguirli e regole per decidere con gli altri soci. La crescita degli investimenti diretti rende questo lavoro più importante, perché una partecipazione non quotata richiede tempo e può essere difficile da vendere quando cambiano le esigenze.
La ricerca propone di valutare il family office attraverso un triplice contributo: alla famiglia proprietaria, alle entità partecipate e all’ecosistema. È una prospettiva che tiene insieme rendimenti, qualità della proprietà e capacità di generare opportunità. La fotografia 2026 mostra che la regia dei patrimoni sta ampliando il proprio campo d’azione; la sua forza futura dipenderà da quanto saprà rendere trasferibili, tra persone e generazioni, le competenze che hanno prodotto quella ricchezza.



Partecipa alla community