


Nel 2027 l’incasso con carta non è più un’opzione, ma una presenza quotidiana su ogni bancone, dalla bottega di quartiere allo studio professionale. Con l’aumento costante dei pagamenti digitali e l’obbligo di integrazione tra POS e registratore di cassa, per chi gestisce un’attività la priorità non è più “avere il POS”, ma evitare che le commissioni rodano i già stretti margini di guadagno.
È in questo scenario che si sono imposti i POS senza commissioni o a canone fisso. Trasformando una percentuale incerta su ogni singola transazione in un abbonamento mensile chiaro e bloccato, le soluzioni flat permettono a negozianti e professionisti di calcolare al centesimo i costi d’incasso a fine anno.
Capire se e quando conviene abbandonare la vecchia percentuale sul transato per passare a un piano fisso è diventato un calcolo fondamentale per difendere l’incasso effettivo della propria attività.
Indice degli argomenti
Come funziona il modello POS a canone fisso senza commissioni
Il modello POS a canone fisso (o flat) funziona come una tariffa telefonica “tutto incluso”: l’esercente paga una quota fissa mensile e non subisce alcun prelievo in percentuale sulle singole vendite.
A differenza dei POS tradizionali, che trattenendo ad esempio lo 0,5% o l’1,5% su ogni operazione riducono l’incasso netto, il sistema flat elimina i costi percentuali per tutte le transazioni rientranti nel tetto di incasso annuo pattuito.
La spesa mensile copre l’elaborazione dei pagamenti, la connettività della SIM dati, l’uso del terminale e l’assistenza tecnica. Qualora durante l’anno l’attività superi la soglia di transato prevista dal piano (ad esempio i 30.000 euro annui), il fornitore applica una commissione percentuale esclusivamente sulla quota che eccede il limite, oppure propone il passaggio allo scaglione di abbonamento superiore.
Per negozianti, artigiani e professionisti il vantaggio principale è la totale prevedibilità finanziaria: il costo legato all’accettazione dei pagamenti elettronici diventa una spesa programmabile a bilancio, azzerando le sorprese a fine mese e facilitando il calcolo reale dei margini di guadagno.
Analisi dei migliori POS senza commissioni del 2027
Con la progressiva entrata in vigore dei nuovi standard di integrazione fiscale e la stretta sulle fatture e scontrini digitali prevista per il 2027, la valutazione di un POS non può più limitarsi al solo costo dell’abbonamento o della singola commissione. Per commercianti, artigiani e professionisti, la scelta dello strumento ideale deve rispondere a criteri di efficienza operativa e sostenibilità finanziaria di medio periodo.
I parametri fondamentali da analizzare per orientare la scelta verso il 2027 includono:
- Versatilità hardware e conformità fiscale: la disponibilità di connettività 4G e Wi-Fi multi-operatore per garantire la continuità d’incasso, unita all’integrazione nativa con i registratori telematici o con le app per lo scontrino e la fatturazione elettronica immediata.
- Velocità di accredito e gestione dei flussi: la tempestività nel trasferimento dei fondi sul conto aziendale, che varia dall’accredito in tempo reale (D+0) alle 24 ore lavorative (D+1), rappresenta una leva critica per la stabilità del capitale circolante.
- Copertura dei circuiti e wallet digitali: l’accettazione senza costi o attivazioni aggiuntive di tutti i principali circuiti internazionali (Visa, Mastercard, PagoBANCOMAT, American Express) e dei pagamenti via smartphone o smartwatch (Apple Pay, Google Pay).
- Funzionalità gestionali e reportistica: l’accesso a dashboard per l’analisi delle vendite in tempo reale e la facilità di esportazione dei dati contabili per il commercialista, al fine di ridurre i tempi di gestione amministrativa.
myPOS e le soluzioni per incassare senza costi fissi mensili
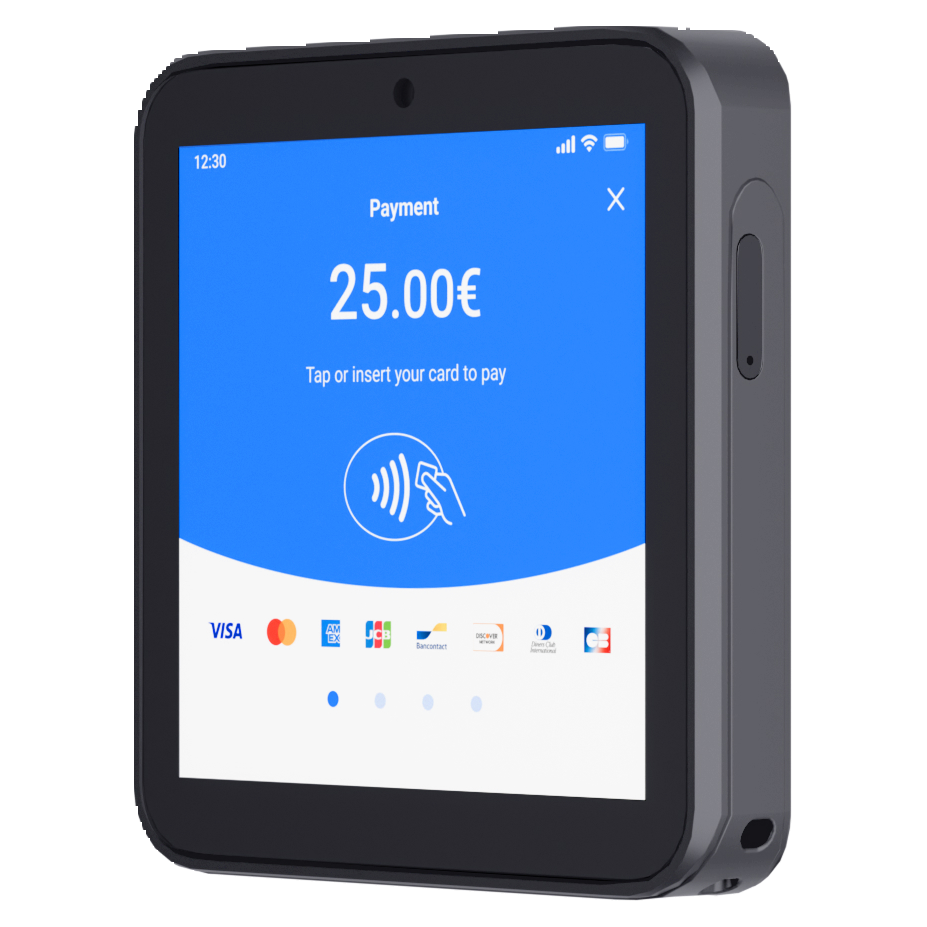
💶 Prezzo terminale: 55€ + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: No
🔋 Batteria: oltre 550 transazioni con una singola carica
☎️ Sim Card: 4G integrata e gratuita
🖨️ Stampante integrata: no
📟 Touch screen: sì, touchscreen da 4″
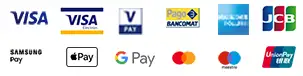
💳 Tecnologia pagamento: Chip & PIN, contactless/NFC e wallet digitali (Apple Pay, Google Pay, Samsung Pay)
Pagamenti accettati:
La proposta di myPOS si è storicamente distinta per l’assenza di canoni fissi e per l’accredito in tempo reale. In risposta all’evoluzione del mercato e alle esigenze di chi gestisce volumi di vendita più elevati, l’ecosistema myPOS affianca oggi al tradizionale modello pay-per-use nuove formule di abbonamento mensile (Piano Plus) e opzioni di noleggio hardware, progettate per ridurre l’incidenza delle commissioni percentuali sul transato.
MyPOS: struttura commissionale e dei piani tariffari
L’offerta myPOS si articola su differenti profili di costo in base al volume d’affari dell’esercente e alla modalità di incasso (carta presente o pagamenti e-commerce/remote):
- MyPOS piano Standard: zero canone fisso:
- Canone mensile: 0 €.
- Profilo commissionale (carte fisiche): parte da una commissione base dell’1,20% sulle carte personali nazionali e SEE.
- Maggiorazioni per tipologia di carta: +1,35% per carte Business (nazionali/SEE); +1,25% per American Express; +1,65% per carte extra-SEE.
- A chi si rivolge: ideale per attività stagionali, liberi professionisti o micro-imprese con volumi di transato contenuti o incostanti, dove l’eliminazione dei costi fissi rappresenta la priorità finanziaria.
- myPOS Piano Plus modello a canone ridotto:
- Canone mensile: 17,90 € (con prova gratuita di 7 giorni e disdetta senza vincoli).
- Profilo commissionale (carte fisiche): la commissione base scende allo 0,95% sulle carte personali nazionali e SEE.
- Maggiorazioni per tipologia di carta: +1,00% per carte Business; +1,50% per American Express; +1,90% per carte extra-SEE.
- A chi si rivolge: rappresenta la soluzione intermedia per le attività in crescita che cercano un punto d’incontro tra una quota fissa contenuta e una riduzione del margine commissionale sulle singole vendite.
- Noleggio Hardware e soluzioni custom (> 10.000 €/mese):
- per le aziende con un transato mensile superiore ai 10.000 € (oltre 120.000 € annui), myPOS prevede la possibilità di accedere a piani di noleggio flessibili del terminale con quotazioni commissionali personalizzate, valutate in base allo storico commerciale e alla fattibilità del cliente.
- Transazioni e-Commerce e pagamenti a distanza (carta non presente):
- Carte personali nazionali e SEE: 1,30% per transazione.
- American Express: 2,50% per transazione.
- Carte Business ed extra-SEE: 2,90% per transazione.
- Pagamenti MO/TO (Mail Order/Telephone Order): commissione online + 0,50%.
L’elemento differenziante: regolamento in tempo reale ed e-money
A differenza dei modelli bancari tradizionali che regolano le somme tramite bonifico differito (D+1 o D+2), l’architettura finanziaria di myPOS si fonda sull’accredito istantaneo delle transazioni.
- Conto esercente e IBAN dedicato: ogni terminale è collegato a un conto e-money aziendale gratuito dotato di IBAN, sul quale i fondi incassati risultano immediatamente disponibili (0 secondi) dopo l’elaborazione del pagamento.
- Carta Mastercard Business inclusa: il conto include gratuitamente una carta di debito business per l’utilizzo immediato della liquidità aziendale (pagamento fornitori, acquisti operativi, prelievi).
- Servizi e-Ecosistema: l’apertura del conto include l’app mobile myPOS, la connettività dati europea e il supporto tecnico via telefono, email e chat senza costi fisso aggiuntivi.
Gamma terminali e connettività residente
La proposta hardware copre diverse esigenze di mobilità e integrazione di cassa:
- Connettività europea: i dispositivi integrano una SIM dati gratuita con traffico roaming incluso, che permette di incassare senza costi di chiamata in tutta Europa.
- Gamma dispositivi: dai terminali tascabili e leggeri (come myPOS Go 2) fino agli Smart POS touch basati su Android (myPOS Ultra), che consentono l’installazione di app gestionali per la scansione di codici a barre e l’emissione di ricevute.
Ecco l’aggiornamento della sezione dedicata a myPOS, con un focus specifico sulla novità myPOS Flex (inclusa la promo in scadenza ad ottobre 2026) e la matrice comparativa hardware/prezzi richiesta.
myPOS: la novità myPOS Flex, l’accredito istantaneo e la nuova gamma terminali
Nell’evoluzione dell’offerta myPOS, il principale elemento di novità per il quarto trimestre 2026 è il lancio del myPOS Flex: un terminale compatto e smart progettato per coniugare l’operatività da bancone con l’utilizzo in mobilità estrema. La soluzione si inserisce nell’ecosistema myPOS mantenendo il punto di forza storico del provider — l’accredito istantaneo dei fondi in tempo reale (0 secondi) su conto e-money con IBAN dedicato e carta Mastercard Business gratuita — affiancando ai tradizionali profili a consumo la possibilità di ridurre le commissioni tramite il Piano Plus a canone fisso (17,90 €/mese).
La novità hardware: myPOS Flex
myPOS Flex nasce per superare il vincolo del POS fisso da cassa senza rinunciare alla robustezza operativa. Pensato per resistere agli urti accidentali e alle sollecitazioni del lavoro quotidiano (ristorazione, commercio al dettaglio, servizi e trasporti), il dispositivo si distingue per:
- Doppia modalità d’uso: utilizzabile come postazione fissa da banco tramite la docking station di ricarica oppure come dispositivo portatile ultra-compatto.
- Autonomia operativa: la batteria integrata garantisce oltre 550 transazioni con una sola ricarica.
- Connettività automatica: scheda SIM 4G multi-operatore (con traffico dati e roaming europeo inclusi gratuitamente) e modulo Wi-Fi con switch automatico in caso di segnale instabile.
- Integrazione smart e ricevute digitali: permette la gestione avanzata delle mance, la rendicontazione delle vendite in tempo reale e l’invio immediato della ricevuta digitale al cliente tramite scansione di QR Code su display (senza necessità di inserire email o numeri di telefono).
Promozione d’ingresso valida fino al 16 ottobre 2026
Per i nuovi clienti, myPOS Flex è offerto al prezzo di lancio di 55 € + IVA (invece di 69 € + IVA). Nella versione completa di base di ricarica da bancone (myPOS Flex + Docking Station), il prezzo promozionale è di 65 € + IVA (invece di 79 € + IVA).
Gamma terminali myPOS 2027
La gamma hardware di myPOS copre diverse esigenze operative e gestionali, con prezzi d’acquisto in proprietà (CAPEX) privi di canoni d’affitto obbligatori:
| Modello | Prezzo di Listino | Prezzo Promozionale* | Connettività | Form Factor & Distintività | Target d’Uso Principale |
| myPOS Go 2 | 29 € + IVA | 14,90 € + IVA | 4G (SIM gratis) + Wi-Fi | Tascabile, ultra-leggero, invio ricevute via SMS/Email (No carta). Supporta circuito PagoBANCOMAT. | Ambulanti, consulenti, professionisti in mobilità. |
| myPOS Flex (Novità) | 69 € + IVA | 55,00 € + IVA | 4G (SIM gratis) + Wi-Fi | Smart compatto, chassis anti-urto, display per ricevuta QR Code, >550 transazioni/carica. | Bar, ristoranti, retail, trasporti e servizi a domicilio. |
| myPOS Flex + Base | 79 € + IVA | 65,00 € + IVA | 4G (SIM gratis) + Wi-Fi | myPOS Flex integrato con docking station di ricarica rapida da bancone. | Punti vendita fissi con necessità di servizio al tavolo/postazione. |
| myPOS Go Combo | 99 € + IVA | 89,00 € + IVA | 4G (SIM gratis) + Wi-Fi | Soluzione 2-in-1: lettore portatile + base di ricarica con stampante termica ad alta velocità. | Esercizi commerciali che necessitano di ricevuta cartacea immediata. |
| myPOS Ultra | 179 € + IVA | 179,00 € + IVA | 4G (SIM gratis) + Wi-Fi | Smart POS Android, ampio display touchscreen, fotocamera/scanner e marketplace app. | Attività strutturate, gestione magazzino e programmi f |
Axerve Easy Pos: piano flat fino a 30.000 Euro
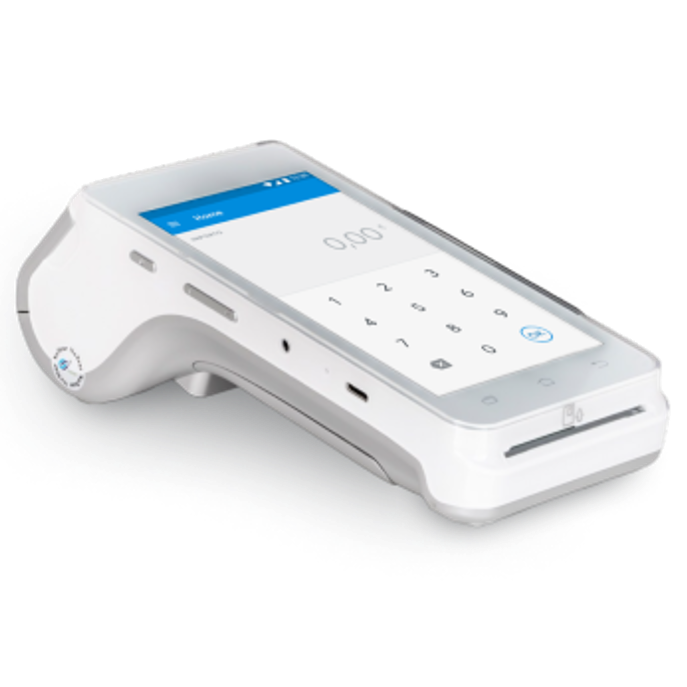
💶 Prezzo terminale: Gratis
💰 Canone: 17€ o 22€ + IVA al mese*
💸 Costi di attivazione: Bollo 16€
📲 App obbligatoria: Sì
🔋 Batteria: 2.300 mAh
☎️ Sim Card: Sì
🖨️ Stampante integrata: Sì
📟 Touch screen: Sì
🔌 Tipo di ricarica: Micro USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 176 x 78 x 57 mm
Pagamenti accettati:
Axerve Smart POS Easy rappresenta una delle soluzioni più strutturate per le imprese e i professionisti che puntano ad azzerare l’incertezza delle commissioni percentuali. Basata su una logica a canone fisso mensile, la proposta si rivolge alle attività con volumi d’affari consolidati, trasformando i costi variabili d’incasso in una voce di spesa programmabile.
Axerve Smart POS Easy: piani tariffari e Break-even Point
L’offerta flat di Axerve si articola in due scaglioni principali, definiti sulla base del transato annuo stimato:
- Piano fino a 10.000 € annui: prevede un canone di 17 € + IVA al mese (204 € + IVA all’anno). È la soluzione ideale per micro-imprese, studi professionali e attività a basso volume di incassi digitali. Su un transato effettivo di 10.000 €, l’incidenza commissionale reale si attesta al 2,04%.
- Piano fino a 30.000 € annui: prevede un canone di 22 € + IVA al mese (264 € + IVA all’anno). Pensato per negozi, esercizi commerciali e artigiani con volumi più strutturati. Raggiungendo la soglia massima di 30.000 €, l’incidenza reale crolla allo 0,88%, risultando altamente competitiva rispetto alla media dei modelli a consumo.
- Meccanismo di salvaguardia sul superamento della soglia: qualora il transato annuo superi la soglia dei 30.000 €, Axerve non applica penali o cambi unilaterali di piano, ma applica una commissione dell’1% + IVA esclusivamente sulla quota che eccede i 30.000 €, garantendo continuità operativa.
- Oneri una tantum: il noleggio del POS e l’hardware sono inclusi nel canone. È prevista unicamente un’imposta di bollo statale di 16 € all’attivazione del servizio.
Caratteristiche hardware e connettività di Axerve Smart POS Easy
Il dispositivo fornito nell’offerta Easy è uno Smart POS basato su sistema operativo Android™, caratterizzato da un’interfaccia touchscreen e da una stampante termica integrata per le ricevute cartacee.
- Connettività residente: il terminale integra una SIM 4G multi-operatore con traffico dati illimitato e gratuito (che si aggancia automaticamente alla rete con il miglior segnale nella zona), affiancata dal modulo Wi-Fi.
- Circuiti accettati: supporta i principali circuiti di debito e credito (Visa, Mastercard, PagoBANCOMAT, Maestro, VPAY, American Express) e i principali wallet digitali (Apple Pay, Google Pay). Per il circuito Discover è prevista una tariffazione dedicata del 2%.
- Regolamento finanziario: l’accredito dei fondi avviene tramite bonifico bancario entro il giorno lavorativo successivo (D+1) all’incasso, senza l’obbligo di aprire un conto corrente dedicato (può essere utilizzato qualsiasi conto aziendale o professionale italiano).
Conformità fiscale e servizi gestionali
Alla luce dell’obbligo di integrazione tra dispositivi di pagamento elettronico e registratori telematici introdotto dalle normative fiscali, Axerve Smart POS Easy garantisce la piena conformità per le trasmissioni all’Agenzia delle Entrate:
- Integrazione software telematico: il terminale è predisposto per l’associazione logica con i registratori di cassa tramite i portali ufficiali dell’Agenzia delle Entrate (Fatture e Corrispettivi).
- App Store e dematerializzazione: tramite il marketplace integrato sul sistema Android, è possibile installare applicazioni per la gestione di cassa, consentendo la generazione e l’invio di scontrini fiscali digitali e fatture elettroniche direttamente dal POS.
- Dashboard myStore: piattaforma di monitoraggio in tempo reale per l’analisi dei flussi d’incasso, la rendicontazione contabile e il download immediato della documentazione per la gestione fiscale.
- Credito d’imposta: la soluzione rientra tra i sistemi di pagamento tracciabili che danno diritto al credito d’imposta del 30% sulle spese sostenute.
Condizioni contrattuali e assistenza Axerve
- Nessun vincolo temporale: l’offerta non impone vincoli di permanenza minima né penali in caso di recesso anticipato o restituzione del dispositivo.
- Assistenza tecnica: supporto cliente attivo 7 giorni su 7 (dal lunedì al sabato 7:30–22:00; domenica e festivi 8:00–20:00).
- Tempi di spedizione: il terminale viene consegnato configurato e pronto all’uso in circa due settimane dall’approvazione della pratica e dai controlli di conformità bancaria.
Nexi: tra l’azzeramento dei canoni dello SmartPOS Mini e i piani a canone per i micropagamenti
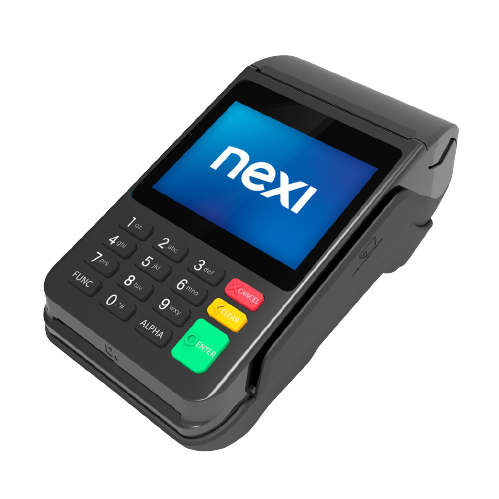
💶 Prezzo: da € 17,50 al mese
📲 App obbligatoria: ✖
🔋 Batteria: 2.300 mAh
☎️ Sim Card: ✖
🖨️ Stampante integrata: ✔
📟 Touch screen: ✖
🔌 Tipo di ricarica: Micro USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 176 x 78 x 57 mm
Pagamenti accettati:
La strategia di Nexi si articola su due vettori principali: da un lato la linea pay-per-use incarnata dallo SmartPOS Mini, pensata per chi desidera azzerare del tutto i costi fissi mensili; dall’altro i piani a canone e le iniziative sui micropagamenti a commissione zero, progettati per ridurre l’impatto percentuale sugli scontrini di piccolo taglio.
Per le attività ad alta frequenza di cassa e basso scontrino medio, come bar, edicole, tabacchi, panifici e piccoli banchi artigianali, l’elemento chiave dell’ecosistema Nexi è l’iniziativa micropagamenti:
- Azzeramento totale sotto i 10 €: Nexi azzera e rimborsa integralmente tutte le commissioni per le transazioni con carte europee e PagoBANCOMAT® di importo pari o inferiore a 10 €.
- Condizioni d’accesso: la misura è riservata agli esercenti con un fatturato annuo inferiore a 400.000 € che attivano l’opzione all’interno del portale di gestione Nexi Business.
- Impatto operativo: trasforma gli incassi di piccolo taglio in operazioni a costo zero netto, eliminando l’erosione dei margini sulle vendite minime quotidiane.
Nexi SmartPOS cassa e i piani a canone per volumi strutturati
Per i punti vendita e le imprese che cercano una soluzione d’incasso fissa con impatto commissionale ridotto, Nexi propone la linea SmartPOS a canone mensile (es. SmartPOS Cassa):
- Modello d’abbonamento: prevede un canone mensile fisso (a partire da 49 €/mese nelle promozioni di fascia evoluta Cassa o da 24–29 €/mese per le versioni Standard).
- Abbattimento commissionale: a fronte del canone fisso, le commissioni percentuali sulle transazioni con PagoBANCOMAT® e carte europee scendono a partire dallo 0,99%.
- Integrazione registratore di cassa e fatturazione: lo SmartPOS gestisce in un unico hardware sia l’incasso che l’emissione dello scontrino fiscale digitale e della fattura elettronica XML integrata, rispondendo in modo nativo agli adempimenti dell’Agenzia delle Entrate per l’associazione logica tra POS e cassa.
Servizi inclusi e tutele per l’esercente
- Pagamenti a distanza (Pay-by-Link): funzionalità integrata per l’invio di link di pagamento sicuri tramite email, SMS o canali social, idonea per la gestione di acconti o consegne a domicilio.
- Protection Plus (PCI-DSS): programma di supporto per l’adeguamento agli standard di sicurezza internazionali, il cui costo annuo viene interamente stornato e riassorbito qualora l’esercente generi un volume minimo di commissioni nell’anno.
- Regolamento e Credito d’Imposta: accredito degli incassi entro 1 giorno lavorativo (D+1) su qualsiasi conto corrente italiano e piena compatibilità con il credito d’imposta del 30% sul totale delle commissioni sostenute.
| Parametro Operativo | Iniziativa Micropagamenti Nexi | Linea Nexi SmartPOS (Piano a Canone) |
| Logica di Costo | Rimborsi su micro-transazioni | Canone mensile + Commissione ridotta |
| Canone Mensile | Dipende dall’hardware associato | A partire da 24 € – 49 € / mese |
| Commissioni Transazioni ≤ 10 € | 0 € (Azzerate / Rimborsate 100%) | 0 € (se attiva opzione Micropagamenti) |
| Commissioni Transazioni > 10 € | Secondo profilo standard del contratto | Ridotte a partire dallo 0,99% |
| Tempi di Accredito | 1 giorno lavorativo (D+1) su qualsiasi conto IT | 1 giorno lavorativo (D+1) su qualsiasi conto IT |
| Integrazione Fiscale | Associabile a registratore telematico via portale AdE | Nativamente integrata (Scontrino digitale/XML) |
Qonto, l’offerta POS: caratteristiche e costi di Pocket e Pro
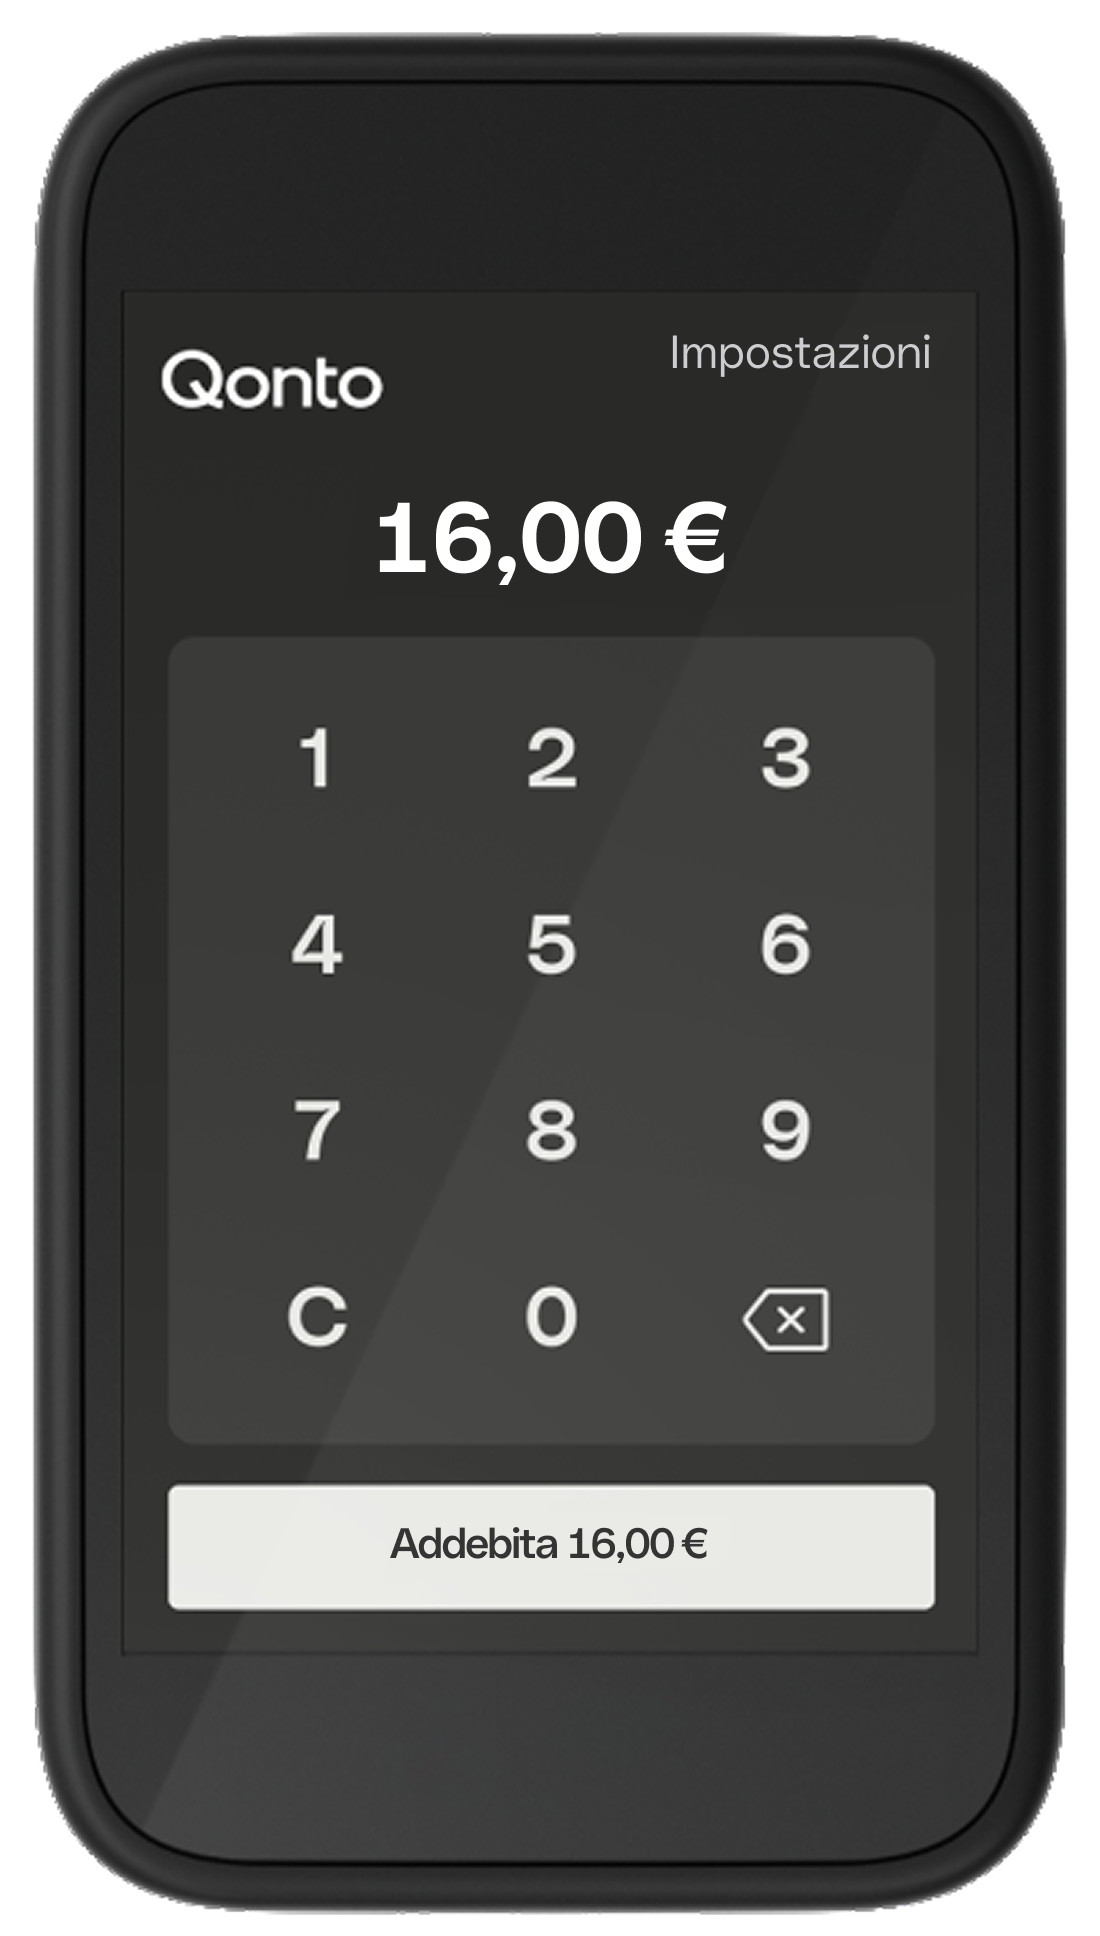
💶 Prezzo terminale: 99€ + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: No
🔋 Batteria: autonomia per un’intera giornata, ricaricabile tramite USB-C
☎️ Sim Card: eSIM preinstallata e attiva, con connettività 3G/4G + Wi-Fi
🖨️ Stampante integrata: no
📟 Touch screen: sì
💳 Tecnologia pagamento: carte contactless e fisiche, Chip & PIN; supporto Apple Pay e Google Pay (Visa e Mastercard come carte accettate).
La gamma hardware proposta da Qonto prevede due opzioni distinte: il modello compatto POS Pocket, ideato per chi lavora fuori sede, e il modello da banco POS Pro, progettato per attività stanziali e volumi di transazione elevati.
Profilo economico e commissioni dei POS Qonto
Superando lo schema tradizionale basato sui canoni periodici di locazione dell’hardware, i terminali Qonto comportano unicamente un costo d’acquisto iniziale. Sul piano commissionale, l’infrastruttura applica una tariffa che parte dallo 0,8% a transazione sulle carte di debito e credito consumer dell’Unione Europea, attestandosi al 2,6% per le transazioni effettuate con carte aziendali o rilasciate da istituti extra-UE.
Il principale beneficio operativo riguarda il collegamento diretto tra l’incasso e la contabilità. I fondi maturati vengono accreditati sul conto aziendale entro 24 ore lavorative. Contemporaneamente, il sistema esegue l’abbinamento automatico della transazione nel registro contabile, eliminando la necessità di registrazioni manuali a fine giornata.
Per la fase di avvio è prevista una promozione che concede lo sconto del 30% sull’acquisto del POS e 3 mesi di canone del conto gratuiti per le nuove attivazioni.
Confronto sintetico dei terminali: Pocket e Pro
| Caratteristica / Modello | POS Pocket | POS Pro |
| Destinazione d’uso | Professionisti in mobilità, artigiani, taxi e commercio ambulante | Punti vendita retail, bar, ristorazione e strutture ricettive |
| Costo d’acquisto (IVA escl.) | 99 € | 199 € |
| Promozione Nuovi Clienti | 3 mesi di canone del conto gratis | 3 mesi di canone del conto gratis |
| Canone di noleggio | 0 € / mese | 0 € / mese |
| Struttura e peso | 170 grammi (formato tascabile) | 495 grammi (struttura da banco) |
| Stampa ricevuta | Invio digitale via SMS o e-mail | Stampante termica integrata per scontrino cartaceo |
| Connettività | Wi-Fi e rete dati mobile integrata | Wi-Fi e rete dati mobile integrata |
| Modalità di pagamento | Contactless, Chip & PIN, Apple Pay, Google Pay | Contactless, Chip & PIN, Apple Pay, Google Pay |
Settori di applicazione e casi d’uso dei POS Qonto
I terminali si adattano alle consuetudini operative di diversi settori lavorativi:
- Negozi e attività al dettaglio: velocizza la gestione della cassa e riduce i tempi d’attesa dei clienti.
- Bar e ristorazione: consente di incassare direttamente al tavolo o al banco in modo rapido e sicuro.
- Professionisti e lavoratori autonomi: permette l’accettazione di pagamenti con carta presso il domicilio o la sede del cliente.
- Associazioni ed enti del terzo settore: assicura la tracciabilità delle quote e delle donazioni in occasione di eventi, sagre e manifestazioni.
La soluzione senza hardware: l’incasso tramite Tap to Pay
In alternativa ai dispositivi fisici, Qonto mette a disposizione la funzionalità Tap to Pay, utilizzabile su dispositivi Android e iPhone. Il servizio trasforma lo smartphone in un POS abilitato alla lettura delle carte contactless e dei portafogli digitali, eliminando la necessità di trasportare strumenti aggiuntivi.
Modalità di richiesta e attivazione
L’acquisto dei terminali POS è riservato ai titolari di un conto Qonto business. L’iter di attivazione si compone di tre passaggi:
- Apertura del conto aziendale: registrazione della società o della partita IVA e verifica dei documenti.
- Ordinazione del terminale: selezione del modello desiderato (POS Pocket o POS Pro) direttamente dall’app con firma digitale.
- Messa in funzione: consegna del POS pronto all’uso con accredito automatico degli incassi sul conto a partire dal giorno lavorativo successivo.
SumUp: la soluzione ibrida tra il modello a consumo e l’abbonamento “Pagamenti Plus”
💸 Costi transazione: In base al piano
☎️ Dispositivi compatibili: Android, iOS
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica, Google Pay, Apple Pay
Pagamenti accettati:
Nel confronto tra soluzioni d’incasso, la proposta di SumUp occupa una posizione ibrida: nasce storicamente come un modello pay-per-use puro a zero costi fissi, ma si evolve offrendo la possibilità di abbattere e azzerare le commissioni attraverso il piano in abbonamento Pagamenti Plus e specifiche opzioni sui micropagamenti.
Non si tratta di un POS flat illimitato, ma di un ecosistema modulare che permette di calibrare il costo delle transazioni in base ai volumi dell’attività.
Analisi della struttura tariffaria: dal piano a consumo a “Pagamenti Plus”
L’offerta SumUp si articola su due profili principali per la gestione dei pagamenti in presenza:
- Piano Standard (a consumo – zero canone):
- Canone mensile: 0 €.
- Commissione unica: 1,95% su tutte le transazioni effettuate con carte di credito, debito e circuiti internazionali (inclusa American Express).
- A chi si rivolge: attività stagionali, ambulanti o professionisti con volumi di incasso saltuari, dove la priorità è l’assenza totale di costi fisso d’esercizio.
- Piano pagamenti Plus (abbonamento mensile/annuale):
- Costo di abbonamento: 19 €/mese (oppure 189 €/anno, pari a 15,75 €/mese).
- Commissione ridotta: la percentuale sulle carte personali nazionali ed europee (SEE) scende dall’1,95% allo 0,95%.
- Punto di convenienza (Break-even): il passaggio al piano Plus diventa finanziariamente vantaggioso per le attività che registrano incassi digitali pari o superiori a 2.250 € al mese.
Le opzioni zero Ccmmissioni di SumUp
All’interno dell’offerta SumUp sono previste due meccaniche specifiche che permettono di azzerare la commissione percentuale:
- Micropagamenti sotto i 10 € (incluso nel Piano Plus): per gli abbonati al piano Pagamenti Plus, tutte le transazioni in presenza di importo pari o inferiore a 10 € sono esenti da commissioni (0%). Una misura pensata per proteggere la marginalità sulle vendite minime quotidiane.
- Transazioni con Carta SumUp personale: sia nel piano Standard sia nel piano Plus, i pagamenti effettuati dai clienti tramite una Carta SumUp personale non prevedono alcuna commissione per l’esercente (0%), riconoscendo inoltre un cashback all’acquirente.
Moduli gestionali integrativi
Oltre alla gestione del terminale di pagamento (utilizzabile anche via smartphone con la funzione Tap to Pay), SumUp consente di estendere le funzionalità della cassa e della contabilità tramite moduli aggiuntivi opzionali:
- Cassa Plus (49 €/mese + IVA): per la gestione avanzata dei tavoli, della sala e della scansione dei codici a barre.
- Fatture Plus (10 €/mese + IVA): per l’emissione illimitata di fatture elettroniche XML e preventivi.
- Conto Aziendale Plus (25 €/mese IVA incl.): per la gestione di carte aziendali aggiuntive e saldi plurimi.
| Parametro Operativo | Piano Standard (A Consumo) | Piano Pagamenti Plus (Abbonamento) |
| Logica di Costo | Pay-per-use puro | Canone mensile per abbattimento commissionale |
| Canone Mensile | 0 € | 19 €/mese (o 189 €/anno) |
| Commissione Base (Carte EU) | 1,95% | 0,95% |
| Transazioni ≤ 10 € | 1,95% | 0% Commissioni |
| Pagamenti con Carta SumUp | 0% Commissioni | 0% Commissioni |
| Integrazione e Servizi | App Cassa base, Tap to Pay, Pay-by-Link | Assistenza 24/7 prioritaria, sostituzione POS gratis |
Quando conviene scegliere un Pos senza commissioni rispetto al modello a consumo
La convenienza tra un modello flat e uno a consumo dipende dal punto di pareggio (break-even point) calcolato sul volume d’affari digitale. In linea generale, il modello senza commissioni percentuali risulta vantaggioso per:
- Attività con scontrino medio elevato: dove una commissione percentuale inciderebbe pesantemente in termini assoluti.
- Esercenti con transato costante e prevedibile: la stabilità dei flussi permette di ammortizzare totalmente il canone fisso.
- Settori a bassa marginalità: dove ogni frazione di punto percentuale risparmiata si traduce direttamente in profitto netto.
Al contrario, il modello a consumo resta preferibile per attività stagionali o professionisti con volumi di incasso elettronico ridotti o saltuari, dove il costo fisso rappresenterebbe una spesa non giustificata.
| Parametro / Provider | Axerve Smart POS Easy | myPOS (Piano Plus / Flex) | Nexi SmartPOS (Micropagamenti) | SumUp (Pagamenti Plus) |
| Modello di Costo | Flat Puro (Canone fisso) | Ibrido (Canone ridotto + Accredito Real-Time) | Iniziativa Micropagamenti / Canone Cassa | Ibrido (Canone ridotto + 0% Micro-spese) |
| Canone Mensile | • 17 € + IVA (fino a 10.000 €/anno) • 22 € + IVA (fino a 30.000 €/anno) | 17,90 € / mese (o 0 € con piano Standard) | • 0 € (con opzione Micropagamenti attivi) • da 24 € a 49 €/mese (Piani SmartPOS Cassa) | 19 € / mese (o 189 € / anno) |
| Commissione su Carte Europee / PagoBANCOMAT | 0% (entro il tetto annuo pattuito) | 0,95% (con Piano Plus) (1,20% nel piano Standard) | • 0% (su transazioni ≤ 10 €) • 1,89% o 0,99% (su transazioni > 10 €) | • 0% (su transazioni ≤ 10 €) • 0,95% (su transazioni > 10 €) |
| Gestione Eccedenza / Soglie | 1% + IVA solo sulla quota eccedente i 30.000 €/anno | Nessun tetto massimo di transato | Esenzione commissionale valida fino a 400.000 € di fatturato annuo | Commissione 0% illimitata per gli scontrini ≤ 10 € |
| Accredito Fondi & Conto d’Appoggio | 1 giorno lavorativo (D+1) su qualsiasi conto corrente IT | In tempo reale (0 secondi) su Conto e-Money con IBAN e Mastercard Business incluse | 1 giorno lavorativo (D+1) su qualsiasi conto corrente IT | 1-2 giorni lavorativi su conto IT o Conto Aziendale SumUp |
| Costo Hardware (CAPEX / Noleggio) | Incluso nel canone (solo Bollo 16 € all’attivazione) | • myPOS Flex: 55 € + IVA (promozione) • myPOS Go 2: 14,90 € + IVA | • SmartPOS Mini: 169 € (con Cashback 100 €) • SmartPOS Cassa: Incluso a noleggio | • Solo App/Tap to Pay: 0 € • Lettori Portatili / Smart: da 39 € a 129 € |
| Connettività e Ricevute | 4G (SIM Multi-operatore inclusa) + Wi-Fi. Stampante termica integrata. | 4G (SIM Europa gratis) + Wi-Fi. Ricevute digitali via QR Code / SMS o Carta. | 4G (SIM dati inclusa) + Wi-Fi. Scontrino digitale via QR Code / Email. | 4G + Wi-Fi o via Bluetooth con Smartphone. Ricevuta Digitale via App / Email. |
| Integrazione Fiscale & Cassa | Predisposto per associazione logica via portale AdE; App Cassa su marketplace Android | Invio report online; gestione mance e rimborsi integrata | App Cassa Fiscale integrata (invio corrispettivi AdE senza stampante) | Mappatura prodotti, integrazione modulo Cassa Plus (49 €/mese) |
| Target d’Uso Consigliato | Attività fisse con transato consolidato fino a 30.000 €/anno (es. negozi, artigiani). | Chi necessita di liquidità immediata e lavora in mobilità o al tavolo (bar, trasporti, servizi). | Attività ad altissima frequenza di piccoli scontrini (bar, edicole, tabacchi, panifici). | Esercenti con transato > 2.250 €/mese che cercano flessibilità e zero costi sui piccoli incassi. |
Agevolazioni fiscali e credito d’imposta per i pagamenti elettronici
Il legislatore continua a incentivare l’uso dei pagamenti tracciabili attraverso strumenti di mitigazione del carico fiscale per le imprese. Il principale strumento resta il credito d’imposta sulle commissioni maturate, una misura che permette di recuperare una percentuale delle spese sostenute per l’accettazione dei pagamenti elettronici tramite compensazione in F24.
Nel caso dei modelli a canone fisso, le agevolazioni si applicano alla quota di abbonamento riferibile ai costi di transazione. È fondamentale che i soggetti passivi d’imposta conservino i prospetti riepilogativi inviati dai prestatori di servizi di pagamento (PSP) per attestare la spettanza del beneficio e la conformità alle normative anti-evasione vigenti nel 2026.
POS per il business e costi nascosti
Un’analisi finanziaria rigorosa deve saper individuare le voci di costo non immediatamente evidenti nelle offerte commerciali. Tra le pieghe dei contratti “senza commissioni”, possono celarsi oneri che alterano il TCO (Total Cost of Ownership):
- Costi di installazione e attivazione: spese una tantum che possono incidere significativamente nel primo anno.
- Penali di recesso anticipato: costi legati alla chiusura del contratto prima del termine pattuito.
- Canoni per servizi opzionali: spese per la reportistica avanzata o per l’invio della carta termica.
- Commissioni su circuiti specifici: alcune offerte flat potrebbero escludere circuiti premium o extra-UE, applicando tariffe standard su queste specifiche transazioni.




Partecipa alla community