


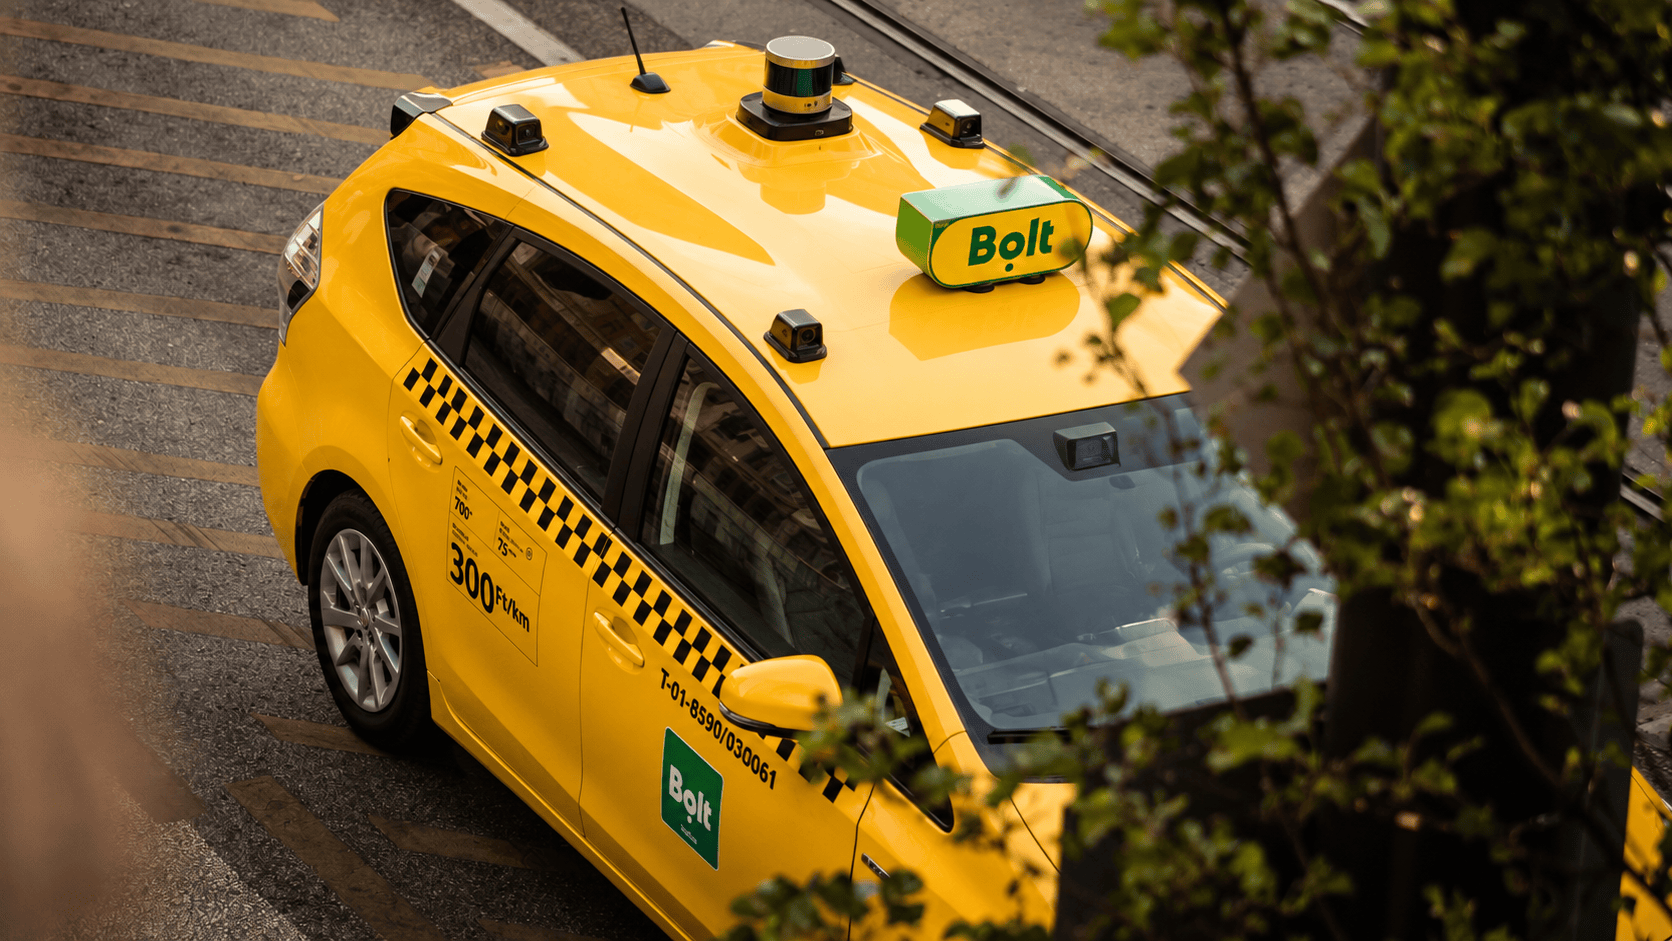
Bolt e Lucid hanno annunciato che metteranno almeno 25.000 veicoli autonomi sulle strade delle città europee, con una flotta di proprietà dell’operatore. È la prima volta che un’azienda europea (Bolt ha sede a Tallin, Estonia) compare come committente e non come sede del pilota di qualcun altro. Ma nell’annuncio manca il pezzo più costoso: nessuno ha detto chi fornisce il software che guida.
Questo articolo fa parte di una serie di approfondimenti sulla guida autonoma che leggono l’attualità sulla base delle analisi presenti nel libro “The Human Side of Autonomous Mobility”, in cui Carlo Iacovini racconta dall’interno i primi deployment di veicoli autonomi su strada pubblica in Europa.
L’obiettivo di Bolt e Lucid, società California di tecnologia e veicoli elettrici guidata dall’italiano Silvio Napoli, è ambizioso: arrivare a centomila robotaxi entro il 2035. I mezzi nasceranno sulla piattaforma Midsize di Lucid, pensata per il livello 4, e gireranno sull’architettura di calcolo NVIDIA Hyperion. La flotta sarà di proprietà di Bolt, che la gestirà attraverso una divisione creata per l’occasione, Bolt Autonomous Driving Solutions.
È la commessa di robotaxi più grande mai annunciata in Europa. Ed è la prima volta che un’azienda europea si presenta come committente invece che come sede geografica del pilota di qualcun altro. Ma, se si legge il comunicato dell’annuncio fino in fondo, ci si accorge che manca una riga.
Nessuna delle due aziende ha detto chi fornirà il software di guida. Hyperion è l’architettura di calcolo, cioè il posto dove il guidatore artificiale girerà: non è il guidatore. Entrambe hanno dichiarato che continueranno a lavorare con partner tecnologici per arrivare al livello 4, senza nominarne nemmeno uno.
Detta in modo brutale: l’Europa ha manifestato l’intenzione di comprare auto di nuova generazione ma non ha ancora deciso chi le guiderà.
Indice degli argomenti
Perché nei robotaxi il modello di business conta quanto la tecnologia
Nel 2021, come Local Motors, avevamo un piano industriale che sulla carta funzionava. Vincevamo gare, aprivamo progetti in nuovi paesi, i veicoli venivano prodotti e testati, i comunicati stampa uscivano puntuali. Poi ho approfondito le metriche una per una e ho visto una realtà più scomoda: l’azienda si stava muovendo, non stava scalando. Ogni nuovo sito chiedeva capitale, ingegneria, integrazioni con specifiche locali, procedure di sicurezza e supervisione come se fosse il primo, e il ricavo del servizio non copriva niente di tutto questo.
Non era un problema solo nostro. Anche i concorrenti finanziariamente più solidi del settore vivevano la stessa contraddizione. In pubblico si parlava del futuro del trasporto a chiamata nelle città così come nelle aree a domanda debole, in privato i conti stavano in piedi soltanto con sussidi alti, ambiti operativi strettissimi e autorizzazioni in deroga valide per ogni singolo VIN number del singolo veicolo. La tecnologia funzionava. Il modello no.
Da allora, quando leggo un annuncio come quello di Bolt, la prima domanda che mi faccio non è se quel veicolo saprà guidare. È chi possiede cosa, chi paga cosa e chi risponde di cosa.
Perché l’accordo Bolt-Lucid conta comunque
Togliamo comunque di mezzo qualunque scetticismo, perché questo annuncio vale moltissimo al netto della mancanza.
Bolt opera in più di cinquanta paesi e ottocentocinquanta città. È l’unica piattaforma di ride-hailing di scala continentale nata in Europa, e con questa mossa fa il contrario di quello che Uber ha fatto negli ultimi due anni. Invece di limitarsi ad aggregare la tecnologia degli altri, definisce i requisiti del veicolo, del software e della sicurezza, costruisce le relazioni con le città e si tiene l’asset a bilancio.
Markus Villig, il fondatore, ha impostato la questione in termini strategici ma corretti: in Europa la guida autonoma funziona solo se dati, software, veicoli e operazioni si comportano come un sistema unico. L’analisi è corretta, ed è quasi parola per parola la tesi che sostengo nel capitolo del libro dedicato alla leadership del prossimo ciclo industriale del libro. La domanda è se Bolt abbia gli strumenti per portarla fino in fondo.
Quattro modelli di business per la guida autonoma
Vale la pena mettere in fila i modelli che oggi si contendono il mercato, perché non sono varianti dello stesso schema. Sono quattro modi diversi di rispondere alla stessa domanda: chi possiede cosa.
Waymo: controllare tutta la catena
Waymo è verticale. Possiede il guidatore, la flotta, il servizio e sempre più spesso anche i depositi. Per permettersi questa integrazione ha raccolto sedici miliardi di dollari, e oggi viaggia intorno al mezzo milione di corse a pagamento a settimana con l’obiettivo di arrivare a un milione entro fine anno.
Uber: possedere la domanda, non la tecnologia
Uber è un marketplace. Non possiede la tecnologia di guida di nessuno dei suoi partner, e i partner sono molti: Waymo, Pony.ai, WeRide, Motional, Avride, Volkswagen, oltre a Nuro attraverso il programma con Lucid. Quello che possiede è la domanda, il prezzo e il rapporto con il passeggero. È la posizione più leggera e, per ora, la più difendibile.
Pony.ai e WeRide: vendere il “guidatore”
Pony.ai e WeRide vendono il guidatore. WeRide in particolare ha spinto il modello asset-light fino in fondo: i partner locali comprano i veicoli e se li ammortizzano, lei licenzia il software e incassa un canone tecnologico. Il risultato si legge nei conti. Nel secondo trimestre 2026 WeRide ha chiuso con un margine lordo del 37,5%, Pony.ai con il 17,5%. La differenza principale sta in chi ha il metallo in bilancio. May Mobility, che da poco ha annunciato lo sbarco al Nasdaq tramite una SPAC a fine anno, segue lo stesso percorso, ma con servizio che cerca di avvicinarsi al trasporto pubblico.
Bolt: possedere la flotta e comprare il software
Bolt fa una quarta cosa. Possiede la flotta e le operazioni, compra il veicolo, e il guidatore non ce l’ha. È l’unico dei quattro modelli in cui il componente più critico è ancora un fornitore da trovare. Non è di per sé un errore, ma è una strategia che va finanziata due volte: una per gli asset, una per il software.
Lucid vende robotaxi sia a Uber sia a Bolt
C’è poi un dettaglio che nell’entusiasmo dell’annuncio è passato sotto traccia, e che dice molto su dove stia andando l’industria dell’auto.
Lucid sta già costruendo robotaxi per Uber. L’accordo, chiuso nel 2025, prevede un investimento di 300 milioni di dollari da parte di Uber, una durata di sei anni e fino a 20.000 veicoli, con la Gravity equipaggiata dal Nuro Driver. A gennaio, al CES, le tre aziende hanno presentato insieme un robotaxi sviluppato apposta. Ora Lucid negozia con Bolt, cioè con il concorrente europeo di Uber.
Un costruttore che fornisce la piattaforma a due player rivali non è un’anomalia. È il segnale che il veicolo sta diventando un componente. Nel mondo del robotaxi la casa automobilistica smette di vendere automobili a un cliente finale e diventa lo strato hardware del servizio di qualcun altro: volumi diversi, margini diversi, rapporti di forza diversi. Non tutti i costruttori europei sembrano aver capito che è questa la posizione che si stanno giocando, e che si decide adesso. Lucid vende pochissimo BtoC ad un’utenza premium e solo in mercati molto selezionati. I suoi volumi di crescita sono basati sulla scommessa dei robotaxi.
Il software di guida è il pezzo più costoso
Resta la domanda vera: perché il guidatore non si compra come si compra un veicolo?
Perché non è un componente, ma include il profilo di responsabilità. Nel primo articolo di questa serie ho raccontato come il regolamento UNECE approvato a giugno abbia reso legale il veicolo senza conducente, imponendo però a chi lo mette su strada un safety case documentato, un sistema di gestione della sicurezza sottoposto ad audit e il monitoraggio continuo dei mezzi già in servizio. Sono obblighi che ricadono su un soggetto con nome e cognome. Chi fornisce il guidatore non vende una licenza e se ne va: resta dentro il perimetro di responsabilità per tutta la vita operativa della flotta, e deve avere la struttura per starci.
Chi può fornire il “guidatore” a Bolt
Questo restringe parecchio la lista dei fornitori possibili. Waymo il proprio guidatore non lo licenzia a nessuno. Nuro è impegnata con Uber e Lucid. Wayve, britannica, è il candidato europeo più credibile e ha scelto di vendere software a chi costruisce veicoli. Restano i cinesi, Pony.ai e WeRide, che licenziano volentieri e in Europa hanno già dimostrato di saperlo fare, a Zagabria attraverso Verne e a Zurigo con la gestione locale di Rydera, ma che portano con sé una questione geopolitica che nessun consiglio di amministrazione europeo liquida in una riunione.
C’è una quarta strada, costruirselo in casa. È la più lenta e la più cara, e richiede un tipo di capitale paziente che in Europa continua a scarseggiare.
Vale la pena guardare l’ordine di grandezza, perché è la ragione per cui il guidatore resta il pezzo scarso. Waymo ha raccolto sedici miliardi di dollari per tenersi il proprio. Pony.ai, che il suo lo vende, nel solo secondo trimestre 2026 ha perso 45,4 milioni di dollari mentre i ricavi da robotaxi crescevano del 691%. Sono due modi diversi di dire la stessa cosa: chi costruisce il guidatore brucia cassa per anni, e la brucia a un ritmo che una piattaforma di ride-hailing europea difficilmente sceglierebbe di sostenere da sola.
Dove l’Europa può creare valore nei robotaxi
E però la scommessa di Bolt ha una logica che condivido, e non è quella che di solito si attribuisce a un operatore che decide di comprarsi gli asset.
Se il guidatore, col tempo, diventa un componente acquistabile da più fornitori, allora il margine non resta lì. Si sposta su chi gestisce i veicoli in servizio: chi li ricarica senza toglierli dal turno per ore, chi li pulisce, chi li ripara, chi negozia con le città, chi risponde quando un’auto si ferma davanti a un’ambulanza. Bolt sta comprando la parte che l’Europa sa fare e sta lasciando aperta quella in cui non ha (ancora) un “campione”. Messa così è una scelta razionale, non una distrazione.
Nel capitolo del libro dedicato alla leadership sostengo che in questo settore non vince chi ha l’algoritmo migliore, ma chi ha saputo integrare tecnologia, domanda e operazioni in un sistema capace di generare ricavi prima di finire il capitale. Bolt prova a occupare due di quei tre pilastri e a comprare il terzo. Uber ne presidia uno solo e lo difende benissimo. Waymo li tiene tutti e tre e paga sedici miliardi per il privilegio (ma è Google). Nessuno dei tre ha ancora dimostrato di avere ragione, ed è precisamente questo che rende il momento di mercato dei robotaxi così interessante.
Dall’annuncio alla flotta: 25mila robotaxi non sono ancora un ordine
Va detto con la stessa onestà che ho usato nel pezzo precedente. Al momento questo accordo non ha prodotto nulla di vincolante: non c’è un ordine, non sono passati soldi, non esiste un calendario pubblico. TechCrunch lo ha scritto senza giri di parole e nessuno ha smentito.
Chi ha lavorato in questo settore negli anni dei primi deployment ha imparato a misurare la distanza fra un annuncio e un veicolo che si muove, e a diffidare dei numeri tondi. Un permesso non è una flotta, come ho scritto a proposito dei settemila robotaxi autorizzati in Nevada. Allo stesso modo un memorandum non è una commessa, e venticinquemila veicoli annunciati non sono venticinquemila veicoli ordinati.
Resta però che l’intenzione dichiarata è quella giusta, e che per la prima volta a dichiararla è un’azienda europea con una rete di clienti già in mano. Non è poco, in un continente che finora ha ospitato i piloti degli altri.
Robotaxi in Italia: le opportunità oltre il software di guida
La lettura pratica, per chi in Italia gestisce flotte o servizi di mobilità, è abbastanza diretta e forse poco lusinghiera: nessuna azienda italiana (oggi) sarà il fornitore del guidatore, e conviene smettere di considerarlo un obiettivo realistico, certo nei prossimi anni la situazione potrebbe anche evolvere positivamente.
Flotte, ricarica, manutenzione e servizi
Ma l’elenco delle cose che Bolt, o chiunque arrivi dopo, dovrà comprare o costruire città per città è lungo. Depositi attrezzati, ricarica ad alta potenza dimensionata sui turni e non sulle soste notturne, manutenzione programmata, pulizia, supervisione remota, gestione dei sinistri, rapporti con le amministrazioni. Sono mestieri che esistono già, che hanno già dei margini e che oggi vengono svolti da operatori che non si considerano parte del settore della guida autonoma.
Finanziamento, assicurazione e valore residuo
C’è anche un secondo livello, meno ovvio. Un operatore che si tiene la flotta in bilancio ha bisogno di qualcuno che quella flotta la finanzi, la assicuri e ne gestisca il valore residuo. Sono competenze che in Italia esistono, distribuite fra noleggiatori, captive finanziarie e gestori di flotte aziendali, e che nessuno di questi soggetti associa oggi alla guida autonoma. Quando Bolt, o un suo equivalente, arriverà a chiedere venticinquemila veicoli finanziati e assicurati in una dozzina di paesi, la conversazione la farà con loro e non con un laboratorio.
Lo diventeranno prima di quanto immaginino. E quando succederà, la domanda non sarà se sanno costruire un’auto che si guida da sola, ma se sanno tenerne in servizio duemila senza perdere soldi. Su quella domanda, per una volta, l’Europa parte avanti.
L’Europa ha aperto il portafoglio. Adesso deve decidere chi mettere al volante, sapendo che al volante non ci sarà nessuno.






Partecipa alla community