

Comprare subito e pagare dopo, magari in tre rate e senza interessi, è diventato uno dei servizi più familiari dello shopping online. Un’opzione che compare accanto alle carte di credito e ai wallet digitali al momento del checkout, spesso presentata come una modalità di pagamento semplice e immediata. Ma dietro quella semplicità c’è una forma di finanziamento, con obblighi e rischi che non sempre sono percepiti dal consumatore.
Dal 20 novembre 2026 il Buy Now, Pay Later (BNPL) entra in una nuova fase regolatoria in Europa. È la data a partire dalla quale gli Stati membri devono applicare le disposizioni della direttiva UE 2023/2225, conosciuta come CCD2 (Consumer Credit Directive 2), che aggiorna la normativa sul credito ai consumatori e amplia il suo perimetro a molte formule di pagamento dilazionato finora escluse dalle regole più stringenti.
Non significa che il BNPL diventerà illegale o che scompariranno le rate senza interessi. Significa piuttosto che anche il credito di piccolo importo, concesso per pochi mesi e integrato nell’esperienza d’acquisto digitale, dovrà rispettare maggiori garanzie per il consumatore.
La novità riguarda direttamente i fornitori di servizi finanziari, ma ha conseguenze anche per retailer, marketplace e piattaforme ecommerce, che hanno trasformato il pagamento dilazionato in uno strumento per facilitare gli acquisti e sostenere le conversioni.
Il cambiamento arriva mentre il fenomeno assume dimensioni rilevanti anche in Italia. Secondo una ricerca pubblicata dalla Banca d’Italia il 24 marzo 2026, la quota di famiglie che utilizza il BNPL è passata dal 4% nel 2022 al 30% nel 2025, anche se circa due terzi degli utilizzatori vi ricorrono soltanto occasionalmente.
Indice degli argomenti
Che cos’è il Buy Now Pay Later e perché l’Europa interviene
Il Buy Now Pay Later permette di acquistare un prodotto o un servizio e pagarne il prezzo in un momento successivo oppure suddividerlo in un numero limitato di rate.
A differenza del finanziamento tradizionale, la procedura è generalmente integrata nel checkout, richiede pochi passaggi e può essere completata in tempi molto brevi.
È proprio questa integrazione tra acquisto e finanziamento ad aver favorito la diffusione del modello, sostenuto da operatori come Klarna, Scalapay e PayPal.
Per i commercianti, il vantaggio potenziale è rendere più accessibili acquisti di importo elevato, ridurre gli abbandoni del carrello e aumentare il valore medio degli ordini. Per i consumatori, è la possibilità di distribuire la spesa nel tempo senza necessariamente sostenere interessi.
Ma il modello presenta anche alcune criticità. La facilità con cui si possono attivare più pagamenti dilazionati rischia di rendere meno evidente l’esposizione debitoria complessiva. Inoltre, l’assenza di interessi non esclude automaticamente penali, altri costi o conseguenze in caso di ritardo.
La Commissione europea ha quindi aggiornato una normativa nata nel 2008, quando il commercio digitale e le soluzioni fintech avevano caratteristiche molto diverse da quelle attuali.
La direttiva CCD2 estende il quadro di tutela a una platea più ampia di finanziamenti, inclusi molti crediti di importo inferiore a 200 euro e i finanziamenti a breve termine senza interessi. Restano alcune eccezioni specifiche, soprattutto per determinate dilazioni concesse direttamente dal venditore. EUR-Lex+1
Le nuove regole del BNPL: sei cambiamenti per consumatori e operatori
La CCD2 interviene su diversi aspetti del credito al consumo, dalla valutazione della capacità di rimborso alla pubblicità, fino ai diritti contrattuali.
| Ambito | Che cosa cambia |
|---|---|
| Merito creditizio | Valutazioni più rigorose e proporzionate della capacità di rimborso |
| Trasparenza | Informazioni precontrattuali standardizzate, più comprensibili e accessibili |
| Pubblicità | Avvertenze sul costo del credito e limiti ai messaggi promozionali fuorvianti |
| Diritto di recesso | Diritto di recedere dal contratto di credito entro 14 giorni, secondo le condizioni previste |
| Rimborso anticipato | Possibilità di estinguere anticipatamente il finanziamento |
| Decisioni automatizzate | Diritto di ottenere l’intervento umano quando la valutazione creditizia utilizza processi automatizzati |
1. Il merito creditizio: non basta più un controllo superficiale
Uno dei cambiamenti più importanti riguarda la valutazione della capacità del consumatore di sostenere il finanziamento.
La direttiva richiede ai finanziatori di verificare, prima di concedere il credito, che il cliente possa ragionevolmente rispettare gli impegni assunti. La valutazione deve essere proporzionata alla natura, alla durata e all’importo del finanziamento.
Per un acquisto di poche decine di euro non saranno necessariamente richieste le stesse verifiche previste per un prestito personale di migliaia di euro. Ma il principio cambia: anche una piccola dilazione di pagamento è un impegno finanziario che deve essere valutato.
La normativa introduce inoltre limiti all’utilizzo dei dati personali, escludendo determinate categorie di informazioni sensibili e i dati ricavati dai social network ai fini della valutazione del merito creditizio.
2. Informazioni più chiare prima dell’acquisto
Un altro intervento riguarda la trasparenza delle condizioni contrattuali.
I consumatori devono poter conoscere in modo comprensibile il costo complessivo del credito, il numero e l’importo delle rate, le scadenze, le eventuali commissioni e le conseguenze dei ritardi.
Tra gli strumenti previsti figura il modulo informativo europeo standardizzato, noto come SECCI, che consente di confrontare le condizioni dei finanziamenti.
L’obiettivo è evitare che la semplicità dell’interfaccia digitale nasconda la complessità dell’impegno finanziario.
3. Pubblicità: meno enfasi sulla facilità del credito
La direttiva interviene anche sulle modalità con cui vengono promossi i finanziamenti.
La pubblicità deve contenere avvertenze chiare sui costi del credito. Sono inoltre vietati alcuni messaggi che incoraggiano comportamenti finanziari irresponsabili, per esempio suggerendo che un finanziamento possa migliorare automaticamente la situazione economica del consumatore.
Per il settore retail è un passaggio significativo: le comunicazioni commerciali dovranno conciliare l’efficacia promozionale con i nuovi obblighi informativi.
Non si tratta di vietare formule come il pagamento in tre rate, ma di evitare che siano presentate in modo tale da minimizzare gli obblighi di rimborso. EUR-Lex+1
Il caso italiano: la direttiva è già stata recepita
In Italia il recepimento della CCD2 è avvenuto con il decreto legislativo 31 dicembre 2025, n. 212, pubblicato nella Gazzetta Ufficiale del 9 gennaio 2026 ed entrato in vigore il 10 gennaio.
Il provvedimento modifica il Testo unico bancario e altre disposizioni relative al credito ai consumatori.
È importante, però, distinguere l’entrata in vigore del decreto dalla piena applicazione dei nuovi obblighi. Il testo italiano prevede che finanziatori e intermediari si adeguino entro il 20 novembre 2026 oppure, se successivo, entro 90 giorni dall’entrata in vigore delle disposizioni attuative della Banca d’Italia.
La data del 20 novembre rappresenta quindi il riferimento europeo, ma per l’effettiva operatività italiana occorre considerare anche questa clausola transitoria.
Il BNPL in Italia: dal 4% al 30% delle famiglie in tre anni
DIFFUSIONE DEL BUY NOW PAY LATER IN ITALIA
2022
4%
Famiglie utilizzatrici
2025
30%
Famiglie utilizzatrici
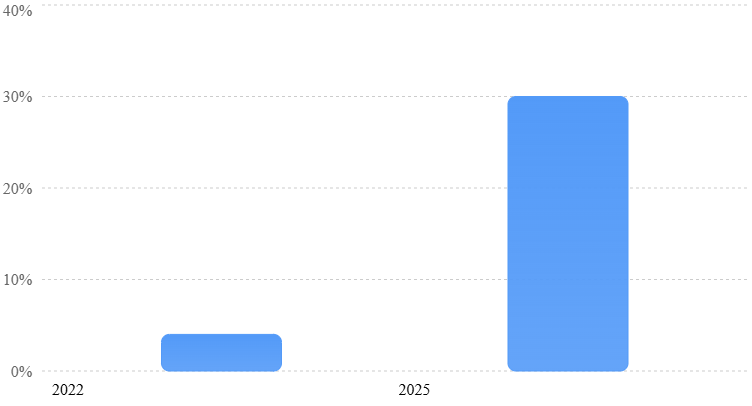
Fonte: Banca d’Italia, Note di stabilità finanziaria e vigilanza n. 50, marzo 2026. Indagini campionarie 2022 e 2025.
La crescita del BNPL in Italia è uno degli elementi che aiutano a comprendere le ragioni dell’intervento normativo.
Lo studio della Banca d’Italia, firmato da Giovanni D’Aiuto, Silvia Magri e Raffaella Pico, segnala che la diffusione del servizio coinvolge anche nuclei familiari finanziariamente più vulnerabili, caratterizzati da redditi medio-bassi, patrimonio limitato o indebitamento preesistente.
L’analisi evidenzia inoltre una presenza significativa del BNPL tra i debitori che registrano ritardi nei rimborsi.
Non significa che il pagamento dilazionato provochi necessariamente difficoltà finanziarie. I dati suggeriscono però che l’utilizzo di questi strumenti possa sovrapporsi a situazioni di fragilità economica già esistenti.
Un ulteriore problema riguarda la disponibilità di informazioni aggregate. La frammentazione del mercato e la difficoltà di ricostruire tutte le esposizioni debitorie possono rendere meno immediata la valutazione del rischio complessivo.
È su questo terreno che la CCD2 punta a intervenire, imponendo verifiche più strutturate e migliorando le informazioni disponibili ai consumatori.
Cosa cambia per ecommerce, retailer e marketplace
Le nuove disposizioni non riguardano soltanto i fornitori di servizi BNPL. Per il commercio digitale rappresentano anche una questione organizzativa e commerciale.
Il pagamento dilazionato è ormai parte dell’esperienza d’acquisto. Il suo funzionamento influisce sul percorso del cliente, sulle informazioni visualizzate e sulla rapidità con cui viene completata una transazione.
Con la CCD2, retailer e operatori del credito dovranno coordinarsi per assicurare che il processo di acquisto rispetti i requisiti applicabili.
Per i merchant, le principali conseguenze operative possono riguardare l’integrazione delle informazioni precontrattuali nel checkout, la revisione dei messaggi promozionali, la gestione dei consensi e il coordinamento con i fornitori BNPL per le verifiche sul merito creditizio.
Non tutti i commercianti assumeranno però gli stessi obblighi dei finanziatori. La direttiva distingue il ruolo di chi concede credito da quello del venditore che agisce soltanto come intermediario a titolo accessorio.
Questo significa che la distribuzione delle responsabilità dipenderà dal modello contrattuale e operativo adottato.
Il checkout potrebbe diventare meno immediato?
Una delle questioni più interessanti riguarda l’impatto delle nuove regole sulle conversioni.
Il successo del BNPL si basa anche sulla rapidità della procedura. Se l’accesso al finanziamento richiede maggiori informazioni e verifiche, alcuni percorsi di acquisto potrebbero diventare più articolati.
Non è tuttavia una conseguenza inevitabile.
I fornitori più avanzati possono integrare controlli automatizzati e procedure informative digitali, mantenendo un’esperienza relativamente fluida.
La sfida per gli operatori sarà quindi trovare un equilibrio tra conformità normativa, protezione del consumatore e semplicità d’uso.
In questo senso, la nuova regolamentazione potrebbe accelerare gli investimenti in sistemi di verifica del credito, integrazione dei dati e gestione digitale delle informazioni contrattuali.
Klarna, Scalapay e PayPal: come si preparano i fornitori BNPL
Per gli operatori specializzati, il cambiamento non consiste soltanto nell’aggiornamento dei documenti contrattuali.
La nuova disciplina interviene sul funzionamento stesso dei servizi, dalla concessione del finanziamento alla gestione delle difficoltà di pagamento.
Tra i grandi operatori, PayPal ha già pubblicato una pagina informativa dedicata alla CCD2, rivolta anche agli esercenti.
L’azienda sottolinea che le nuove regole si estenderanno ai prodotti BNPL a breve termine e senza interessi precedentemente esclusi dalla normativa sul credito al consumo. Precisa inoltre che gli adeguamenti dipendono dalle disposizioni nazionali e dalla loro attuazione.
Per operatori come Klarna e Scalapay, la CCD2 rende ancora più importante la capacità di combinare gestione del rischio, conformità regolatoria e semplicità del servizio.
Secondo Laura Schulz, Head of EU Public Affairs di Klarna, la direttiva CCD2 rafforza la trasparenza e i controlli sul merito creditizio, introducendo informazioni precontrattuali più dettagliate e maggiori tutele per i consumatori. Klarna, già soggetta a regolamentazione bancaria, sta adeguando procedure e contratti senza modificare sostanzialmente l’esperienza d’acquisto, ha dichiarato Schulz. Le verifiche saranno proporzionate all’importo e al rischio del finanziamento, mentre i merchant dovranno aggiornare alcune comunicazioni. Secondo Schulz, le nuove regole non dovrebbero incidere significativamente sui tassi di conversione e contribuiranno a rafforzare la fiducia nel BNPL.
Le strategie e le tempistiche specifiche di adeguamento dei singoli operatori richiedono comunque una verifica delle rispettive comunicazioni ufficiali: non è possibile dedurre dalla sola direttiva quali modifiche introdurranno nelle loro piattaforme.
Il ruolo dell’intelligenza artificiale nelle decisioni sul credito
La nuova disciplina assume particolare rilevanza anche per l’utilizzo dell’intelligenza artificiale nei servizi finanziari.
I sistemi automatizzati permettono di analizzare rapidamente le informazioni disponibili e formulare valutazioni sulla capacità di rimborso del cliente.
La CCD2 riconosce però la necessità di garantire maggiore trasparenza su queste decisioni.
Quando la valutazione del merito creditizio si basa, anche parzialmente, sul trattamento automatizzato dei dati personali, il consumatore ha diritto di richiedere l’intervento umano e ottenere spiegazioni sulla valutazione effettuata.
La normativa italiana di recepimento prevede espressamente questo diritto.
Per i fornitori BNPL, l’AI può dunque continuare a rappresentare una tecnologia fondamentale per gestire grandi volumi di richieste, ma il suo utilizzo dovrà inserirsi in procedure capaci di garantire spiegabilità, controllo e tutela del cliente.
È un’evoluzione che si collega al più ampio processo europeo di regolamentazione dell’intelligenza artificiale nei servizi finanziari. Normattiva+1
La nuova fase del Buy Now Pay Later: dalla crescita alla sostenibilità
Il passaggio più significativo della CCD2 è probabilmente culturale, prima ancora che normativo.
Negli ultimi anni il Buy Now Pay Later si è affermato come uno strumento di innovazione nei pagamenti, capace di rendere più flessibile il rapporto tra acquisto e disponibilità finanziaria.
La sua diffusione ha contribuito a trasformare il credito al consumo in un servizio incorporato nell’esperienza commerciale, spesso quasi invisibile agli occhi del cliente.
La nuova regolamentazione europea interviene proprio su questa invisibilità.
Il pagamento dilazionato continuerà a essere una leva per il commercio digitale, ma dovrà essere riconoscibile anche per ciò che effettivamente rappresenta: una forma di credito, con diritti, obblighi e rischi.
Per il settore retail si apre così una nuova fase competitiva. Non conterà soltanto offrire la possibilità di pagare in più rate, ma farlo attraverso soluzioni trasparenti, affidabili e sostenibili.
La vera sfida del BNPL non sarà più soltanto rendere più facile comprare, ma rendere altrettanto consapevole la decisione di indebitarsi.





Partecipa alla community