


In vista del 2027, la scelta di un terminale di pagamento portatile non risponde più alla mera necessità di evitare sanzioni o accettare carte di credito, ma si configura come una decisione d’architettura finanziaria e gestionale.
Per esercenti, liberi professionisti e PMI, i fattori determinanti nella valutazione dell’investimento sono l’integrazione nativa con i sistemi di cassa, l’azzeramento dei tempi di regolamento della liquidità e la sostenibilità delle commissioni rispetto ai margini operativi.
In un contesto in cui la connettività multi-operatore 4G/5G rappresenta il requisito minimo di continuità del servizio, le priorità d’acquisto si sono spostate sulla stabilità dell’infrastruttura e sull’autonomia dei dispositivi. L’adozione di terminali standalone esenti dalla dipendenza da smartphone o reti fisse fisiche garantisce la continuità degli incassi anche in mobilità, durante interventi in esterna o nei picchi di affluenza in punto vendita.
Indice degli argomenti
Integrazione fiscale POS-Registratore Telematico: il quadro operativo
Sul piano della compliance, le disposizioni operative introdotte dalla Legge di Bilancio 2025 costituiscono un processo di gestione contabile ordinario. La normativa richiede la tracciabilità integrata tra l’incasso elettronico e la certificazione fiscale dei corrispettivi, attuata tramite un abbinamento amministrativo e digitale sul portale “Fatture e Corrispettivi” dell’Agenzia delle Entrate, dove l’esercente associa la matricola del Registratore Telematico (RT) ai codici identificativi dei POS in dotazione.
Per chi gestisce un’attività commerciale o professionale, è fondamentale chiarire che l’adeguamento non comporta l’obbligo di acquistare nuovi cavi o stabilire connessioni Bluetooth fisiche tra il POS e la cassa. La convergenza avviene esclusivamente a livello informatico e di rendicontazione, salvaguardando l’operatività dei dispositivi mobili sul campo e l’efficienza dei flussi di cassa aziendali.
Come scegliere il terminale di pagamento per la propria attività
La valutazione economica di un POS portatile deve essere parametrata sulle specifiche operatività aziendali:
- architettura d’integrazione e gestione: se per l’operatività in mobilità (artigiani, consulenti, tecnici) la presenza della SIM 4G/5G multilink è l’unico requisito abilitante, per il punto vendita fisico la priorità risiede nella presenza di API aperte e protocolli cloud per il dialogo bidirezionale con i sistemi di cassa e i software gestionali.
- Efficienza del capitale circolante: la velocità di accredito incide direttamente sul ciclo finanziario. Gli standard di mercato attuali oscillano tra il regolamento entro le 24 ore lavorative su conto corrente tradizionale e l’accredito istantaneo su conti di pagamento dedicati, fattore determinante per le attività ad alta rotazione di cassa.
- Flessibilità dei canali di incasso: oltre ai circuiti di debito e credito primari (PagoBANCOMAT, Visa, Mastercard), la macchina dell’incasso deve supportare nativamente l’ecosistema dei wallet digitali (Apple Pay, Google Pay), i pagamenti via QR Code e i circuiti internazionali (come Discover o UnionPay), essenziali per intercettare i flussi di spesa nel turismo e nel retail ad alto valore.
MyPOS la gamma di terminali con accredito istantaneo
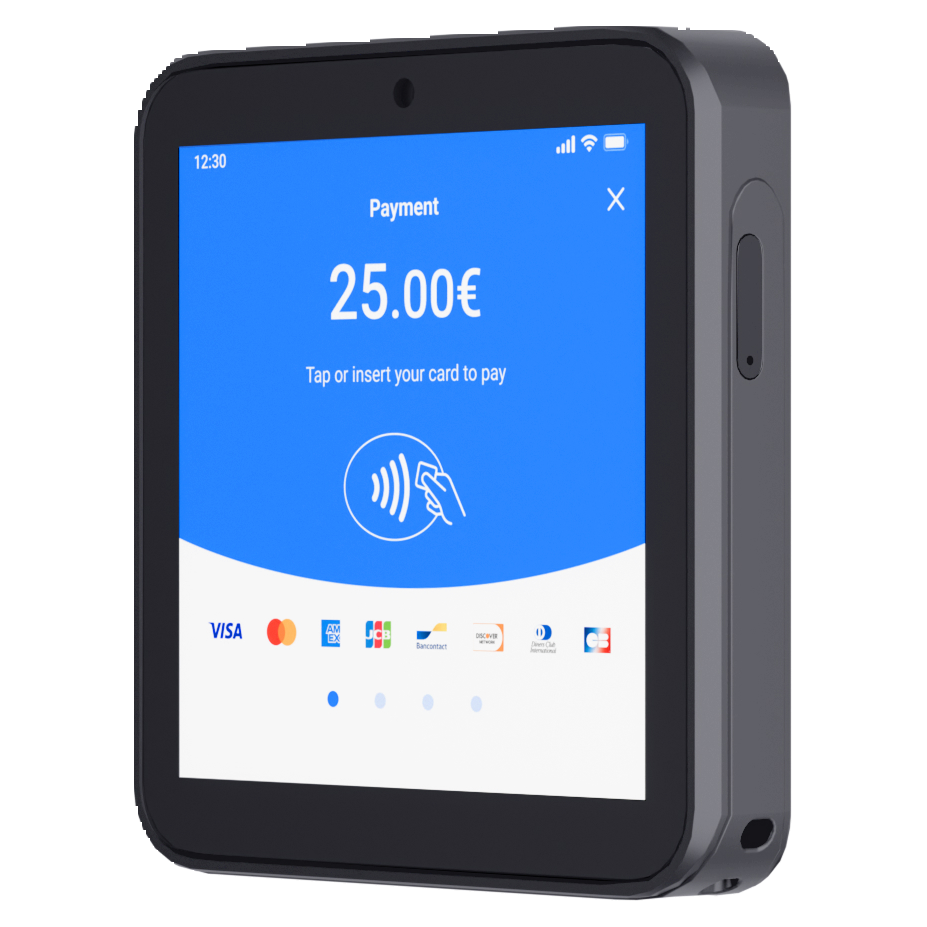
💶 Prezzo terminale: 55€ + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: No
🔋 Batteria: oltre 550 transazioni con una singola carica
☎️ Sim Card: 4G integrata e gratuita
🖨️ Stampante integrata: no
📟 Touch screen: sì, touchscreen da 4″
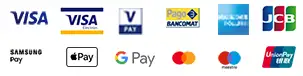
💳 Tecnologia pagamento: Chip & PIN, contactless/NFC e wallet digitali (Apple Pay, Google Pay, Samsung Pay)
Pagamenti accettati:
La proposta di myPOS si distingue per un pilastro tecnologico e finanziario preciso: l’accredito istantaneo del transato. A differenza dei modelli tradizionali, che regolano i flussi finanziari entro 24-48 ore, la piattaforma trasferisce i fondi sul conto aziendale dell’esercente entro pochi secondi dall’autorizzazione. Questa architettura converte il terminale di pagamento in un vettore di gestione della liquidità in tempo reale, consentendo una copertura immediata dei costi operativi e delle forniture.
L’offerta si struttura su un modello Pay-As-You-Go, privo di canoni fissi mensili o vincoli contrattuali di permanenza. L’esercente acquista il terminale di proprietà — con un investimento d’accesso a partire da € 39 (IVA escl.) per il modello base myPOS Go 2, e sostiene esclusivamente una commissione sul transato effettivo. L’infrastruttura include un conto aziendale e-money multivaluta con IBAN dedicato e una carta di debito business gratuita per l’utilizzo diretto e immediato della liquidità incassata.
La novità, myPOS Flex per l’accettazione pagamenti smart in mobilità
Il lancio del terminale myPOS Flex introduce un’evoluzione strutturale nella gamma di dispositivi intelligenti destinati agli esercenti. Progettato come risposta all’esigenza di flessibilità operativa nei punti vendita e nella fruizione in mobilità, il dispositivo combina un’interfaccia full-touch e un profilo di resistenza fisica con la piattaforma software proprietaria myPOS.
myPOS Flex si inserisce nel segmento dei terminali smart portatili, collocandosi in diretta alternativa ai lettori tradizionali privi di schermo avanzato o vincolati all’abbinamento con uno smartphone.
| Parametro | Dettaglio Tecnico |
| Profilo di Prezzo | Promo lancio a € 55 (listino € 69) IVA escl. Valida fino al 16.10.2026. |
| Opzione Base / Dock | Bundle dispositivo + base di ricarica fissa a € 65 (listino € 79) IVA escl. |
| Connettività | Dual-mode: 4G LTE integrato con SIM dati residente (senza canone) + Wi-Fi. Switch automatico di rete. |
| Autonomia Energetica | Singola ricarica garantita per oltre 550 transazioni continue; oltre 24 ore in standby. |
| Gestione Ricevute | Emissione digitale tramite QR code a schermo (no-data, no-app), SMS o email. Assenza di stampante termica fisica per ridurre peso e ingombro. |
| Resistenza Meccanica | Certificazione di resistenza a cadute accidentali fino a 1,5 metri. |
Funzionalità operative e integrazione software di myPOS Flex
A differenza dei dispositivi entry-level, myPOS Flex fa da vettore per i servizi a valore aggiunto erogati tramite il myPOS AppMarket:
- Accredito istantaneo: le transazioni elaborate vengono liquidate sul conto aziendale myPOS entro 3 secondi dal completamento dell’operazione.
- Strumenti di cassa nativi: gestione diretta a schermo di mance modulari, storni parziali o totali e reportistica analitica delle vendite in tempo reale.
- Gestione PagoBANCOMAT: supporto al circuito BANCOMAT integrato nativamente.
- Espandibilità applicativa: supporto progressivo a moduli software di terze parti (es. split bill/conto separato, gestione inventario e sincronizzazione con i principali gestionali di cassa).
Analisi dei modelli: myPOS Go 2, Combo e Ultra
La gamma hardware di myPOS per il 2027 è strutturata per rispondere a diverse intensità di utilizzo e necessità logistiche.

Il myPOS Go 2 rappresenta l’opzione entry-level ma estremamente potente: un terminale standalone, ultra-compatto e leggero, ideale per chi lavora costantemente in movimento. Pur essendo il modello più economico, non rinuncia alla connettività autonoma grazie alla SIM dati gratuita pre-installata e alla possibilità di inviare ricevute digitali via SMS o email, eliminando la necessità di carta termica.
Per le attività che necessitano di una postazione più strutturata o della stampa fisica delle ricevute, il myPOS Go Combo e il myPOS Ultra offrono prestazioni superiori.
myPOS Go Combo unisce la portabilità del lettore alla praticità di una base di ricarica con stampante integrata, estendendo l’autonomia grazie alla combinazione di due batterie.

Il myPOS Ultra, invece, si posiziona al vertice dei migliori pos portatili smart: dotato di sistema operativo Android e ampio schermo multi-touch, permette di installare app gestionali direttamente sul terminale, gestendo oltre 1.500 operazioni con una singola carica e integrando una stampante ad alta velocità per i volumi di lavoro più intensi.

| Caratteristica | myPOS Go 2 | myPOS Go Combo | myPOS Ultra |
| Ideale per | Piccoli business / Mobilità | Retail / Ristorazione | Imprese ad alto fatturato |
| Scontrini | Digitale (email/SMS) | Digitale e stampa | Digitale e stampa |
| Connettività | SIM 4G gratuita + Wi-Fi | SIM 4G gratuita + Wi-Fi | SIM 4G, Wi-Fi, Bluetooth |
| Batteria | Autonomia 1 giorno | Autonomia 2 giorni | Fino a 15 giorni (standby) |
| Metodi pagamento | Contactless, Chip, QR | Contactless, Chip, QR | Contactless, Chip, QR |
| Costo hardware | 14,90€ + IVA | 89,00€ + IVA | 179,00€ + IVA |
Struttura dei costi dei myPOS e vantaggi del conto aziendale
Il profilo economico di myPOS è studiato per essere trasparente e privo di costi nascosti,. Per le attività con un fatturato mensile elettronico inferiore ai 10.000 euro, viene applicata una commissione che parte dall’1,20% per transazione, più una piccola quota fissa.
Per le aziende con volumi superiori, è possibile richiedere preventivi personalizzati che riducono sensibilmente l’incidenza percentuale, rendendo il servizio scalabile parallelamente alla crescita del business.
Un valore aggiunto fondamentale è l’integrazione con i servizi bancari online. All’attivazione del POS, l’utente riceve un conto aziendale gratuito gestibile via web o tramite app, dove monitorare le vendite, gestire rimborsi e pre-autorizzazioni.
La carta di debito Mastercard inclusa permette di prelevare contanti o effettuare acquisti online e fisici utilizzando direttamente il saldo del POS.
Questa integrazione verticale terminale-conto-carta riduce la frammentazione dei servizi finanziari, permettendo a professionisti e PMI di avere un controllo centralizzato e immediato sulla propria operatività economica.
Onboarding, sicurezza e assistenza professionale con myPOS
L’attivazione di uno dei POS portatili della gamma myPOS è un processo rapido e interamente digitale. La registrazione online richiede meno di 5 minuti e, una volta verificata l’identità e l’attività (KYC), il terminale viene consegnato in circa 3 giorni lavorativi. Essendo dispositivi pronti all’uso, non richiedono configurazioni tecniche complesse: all’accensione, il POS si collega automaticamente alla rete 4G più potente disponibile, garantendo operatività immediata.
Sul fronte della sicurezza, tutti i terminali sono certificati PCI-DSS, garantendo che ogni transazione rispetti i più alti standard di protezione dei dati sensibili dei clienti. Oltre all’affidabilità tecnica, myPOS offre una garanzia di rimborso di 60 giorni e un’assistenza clienti dedicata, elementi che rafforzano la fiducia degli oltre 300.000 esercenti che hanno già adottato questa soluzione.
La disponibilità di strumenti extra, come il Pay by Link (per accettare pagamenti a distanza) e il terminale virtuale, completa l’offerta rendendola una delle più versatili del 2026 per chi opera sia offline che online.
Axerve POS Easy le soluzioni a canone e a commissioni
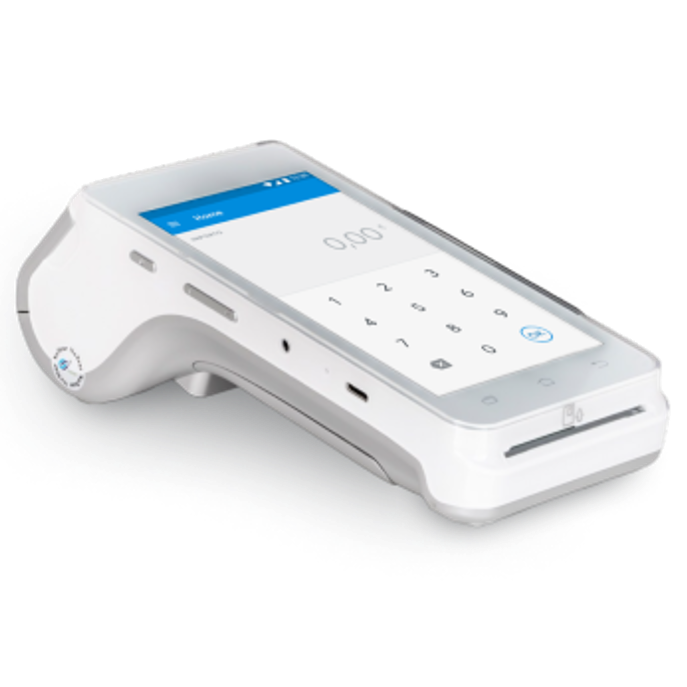
💶 Prezzo terminale: 99 € / gratis con piano a canone (17€ o 22€ + IVA al mese)
💸 Costi di attivazione: Bollo 16€
📲 App obbligatoria: Sì
🔋 Batteria: 2.300 mAh
☎️ Sim Card: Sì
🖨️ Stampante integrata: Sì
📟 Touch screen: Sì
🔌 Tipo di ricarica: Micro USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 176 x 78 x 57 mm
Pagamenti accettati:
Axerve struttura la propria offerta di POS per il mercato professionale attraverso tre distinte opzioni commerciali basate su due tipologie di terminali portatili. La strategia dell’operatore punta sull’assenza di vincoli di permanenza contrattuale e sulla libertà di accredito del transato su qualsiasi conto corrente italiano (tramite bonifico entro il giorno lavorativo successivo), senza l’obbligo di apertura di conti di pagamento dedicati.
POS Easy Mini: a commissione e zero canone

Progettato per liberi professionisti, artigiani e operatori in mobilità, il POS Easy Mini di Axerve si caratterizza per l’estrema portabilità (151 grammi di peso). Funziona in totale autonomia dallo smartphone grazie alla connettività Wi-Fi e alla SIM 4G multi-operatore integrata con traffico dati incluso.
- Emissione scontrino: esclusivamente digitale, mostrato via QR Code o inviato tramite SMS/email al cliente (riducendo costi di manutenzione e consumo di carta).
- Modello economico: nessun canone mensile. L’hardware si acquista al prezzo promozionale di 50 € + IVA (anziché 80 €).
- Profili di commissione: 1% sulle transazioni effettuate sui principali circuiti mondiali (Visa, Mastercard, Maestro, PagoBANCOMAT, Apple Pay, Google Pay, Samsung Pay) e 2% per il circuito Discover.
- Costi di attivazione: imposta di bollo una tantum pari a 16 €.
| Voce di costo | Dettaglio offerta |
| Canone mensile | 0€ |
| Costo hardware (acquisto) | 50€ + IVA |
| Commissione standard | 1% (Mastercard, Visa, Bancomat, Apple/Google Pay) |
| Commissione discover | 2% |
| Imposta di bollo | 16 € (una tantum all’attivazione) |
| Connettività | SIM 4G inclusa e Wi-Fi |
| Scontrino | Digitale (via email) |
La proposta a canone fisso di Axerve: Smart POS Easy senza commissioni

Per le aziende con un volume di affari più consistente, Axerve propone la versione a canone mensile, che elimina le commissioni sulle singole transazioni entro determinate soglie annue. Questa soluzione utilizza un hardware superiore, lo Smart POS Android A99, dotato di stampante termica integrata per lo scontrino cartaceo e un ampio display touchscreen.
Il vantaggio competitivo di questa offerta risiede nella “calmierazione” dei costi: l’imprenditore paga una cifra fissa che include sia il noleggio del terminale che il traffico dati della SIM multi-operatore.
Esistono due scaglioni principali basati sul transato annuo: 17 € + IVA per chi incassa fino a 10.000 euro e 22€ + IVA per chi raggiunge i 30.000 euro.
Se si supera quest’ultima soglia, viene applicata una commissione dell’1% solo sulla parte eccedente. Questa trasparenza tariffaria permette di inserire il costo del POS come una voce fissa nel budget aziendale, rendendolo uno dei migliori pos portatili per chi desidera evitare le fluttuazioni legate alle commissioni percentuali.
Quadro comparativo delle soluzioni Axerve
| Parametro operativo | POS Easy Mini (Commissione) | Smart POS Easy (Commissione) | Smart POS Easy (Canone) |
| Destinazione d’uso | Professionisti / Mobilità | Retail / Attività ad alto valore | Retail / Incassi stabili fino a 30k€ |
| Canone mensile | 0 € | 0 € | 17 € + IVA (fino a 10k€) / 22 € + IVA (fino a 30k€) |
| Costo Hardware | 50 € + IVA (Acquisto) | 99 € + IVA (Acquisto) | Incluso nel noleggio |
| Commissione standard | 1% (Discover 2%) | 1% (Discover 2%) | 0% (1% solo sull’eccedenza oltre 30.000 €/anno) |
| Connettività | Wi-Fi + SIM 4G inclusa | Wi-Fi + SIM 4G inclusa | Wi-Fi + SIM 4G inclusa |
| Tipologia Scontrino | Digitale (QR Code / Email) | Cartaceo (Stampante inc.) | Cartaceo (Stampante inc.) |
| Sistema Operativo | Proprietario | Android (con App Store) | Android (con App Store) |
| Accredito Fondi | T+1 su qualsiasi conto | T+1 su qualsiasi conto | T+1 su qualsiasi conto |
L’ecosistema Axerve permette inoltre di accedere a un marketplace di applicazioni dedicate che possono trasformare il POS in un vero e proprio hub gestionale. Attraverso specifiche app, è possibile emettere scontrini fiscali e fatture elettroniche direttamente dal terminale, sostituendo di fatto il registratore di cassa tradizionale per le attività che operano in mobilità.
Nexi POS, la flessibilità del POS portatile per il business
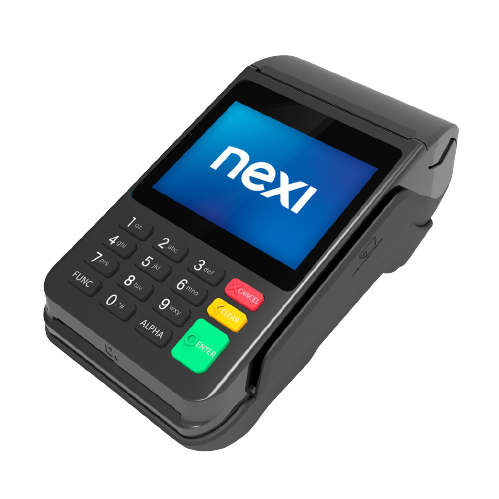
💶 Prezzo: da € 17,50 al mese
📲 App obbligatoria: ✖
🔋 Batteria: 2.300 mAh
☎️ Sim Card: ✖
🖨️ Stampante integrata: ✔
📟 Touch screen: ✖
🔌 Tipo di ricarica: Micro USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 176 x 78 x 57 mm
Pagamenti accettati:
L’offerta Nexi si fonda su un principio di segmentazione commerciale chiaro, progettato per rispondere a due esigenze operative diametralmente opposte: la variabilità dei volumi di incasso e la necessità di integrazione fiscale nel punto vendita.
Il modello Pay-Per-Use: flessibilità operativa e zero costi fissi
Per i professionisti, le micro-imprese o le attività a carattere stagionale, la struttura a canone zero rappresenta un modello di mitigazione del rischio finanziario. L’assenza di un costo fisso ricorrente sposta l’impatto economico esclusivamente sul transato effettivo, attraverso una commissione unica fissata all’1,89%.

L’accesso a questo ecosistema avviene tramite tre livelli di hardware di proprietà:
- Nexi SoftPOS (19 € IVA inclusa): azzera completamente l’hardware dedicato, smaterializzando il terminale all’interno dello smartphone dell’esercente per un’operatività immediata.
- Mobile POS (29 € IVA inclusa): garantisce un supporto tascabile leggero, pensato per chi necessita di associare il dispositivo a più dispositivi mobili in mobilità.
- Nexi SmartPOS Mini (169 € IVA inclusa): offre una soluzione autonoma dotata di connettività 4G con SIM dati integrata e Wi-Fi, pensata per chi cerca un’esperienza touch senza vincoli di abbinamento.
In questa fascia d’offerta, la gestione della scontrinato viene interamente digitalizzata tramite l’invio delle ricevute via email, SMS o WhatsApp, riducendo l’impronta cartacea e i costi di manutenzione.

Similmente, il Mobile POS (29 € IVA inclusa) si collega allo smartphone via Bluetooth ed è ideale per chi gestisce multiutenze, permettendo di associare il dispositivo a diversi telefoni aziendali.

Entrambe queste soluzioni includono il servizio Pay-by-Link, fondamentale per incassare pagamenti a distanza via social, email o SMS, con un costo aggiuntivo di soli 0,30€ a transazione.
| Modello | Costo acquisto (IVA inc.) | Commissione unica | Connettività | Ideale per |
| SmartPOS Mini | 169 € | 1,49% | Wi-fi + 4G (SIM inc.) | Professionisti in mobilità |
| SoftPOS | 19 € | 1,89% | App su Smartphone | Micro-imprese e Start-up |
| Mobile POS | 29 € | 1,89% | Bluetooth + Smartphone | Multiutenza e artigiani |
Soluzioni a canone mensile e Nexi SmartPOS con stampante
Per le attività con volumi di transato più elevati o che necessitano di una postazione fissa ed elegante, Nexi propone piani a canone mensile che riducono significativamente l’incidenza delle commissioni, portandole allo 0,99% per i circuiti principali.
Lo SmartPOS Mini con stampante, proposto in promozione fino al 30/09/2026 a un canone di 22,50 € al mese (con costi di installazione ridotti a 59 €), è un terminale all-in-one che combina la flessibilità della connettività 4G e Wi-Fi con l’operatività dello scontrino cartaceo integrato. Il profilo economico si completa con una Commissione Unica fissata allo 0,99% su tutte le transazioni, affiancata dalla possibilità di accedere al credito d’imposta del 30% sulle commissioni e dall’invio diretto dei corrispettivi all’Agenzia delle Entrate.

Al vertice della gamma troviamo lo SmartPOS Cassa con un canone promozionale di 35 € al mese (anziché 59 €), integra il POS con un registratore di cassa telematico omologato, permettendo la fatturazione elettronica e l’invio automatico dei corrispettivi.

Il Nexi SmartPOS Mini con stampante rappresenta la risposta diretta alle soluzioni “all-in-one”. Questo terminale si posiziona come il “ponte” ideale per chi cerca la portabilità di un dispositivo tascabile senza rinunciare alla formalità dello scontrino cartaceo.
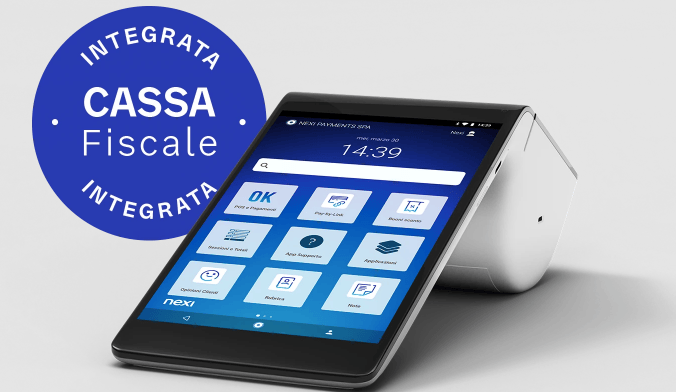
Nexi SmartPOS
- Canone Mensile: 29€.
- Installazione: 59€ (una tantum, in promo fino al 31/03).
- Commissione Unica: 0,99% (su tutti i circuiti e PagoBANCOMAT).
- Vantaggio Fiscale: Credito d’imposta del 30% sulle commissioni.

NexiPOS Cordless + è il terminale ideale per chi cerca un’alternativa al tutto-touch, unendo la velocità della tastiera fisica alle funzionalità smart.
- Canone Mensile: 17,50€.
- Installazione: 79€.
- Commissione Strategica: 0,99% (su circuito PagoBANCOMAT e principali carte di credito).
- Vantaggio Fiscale: Recupero del 30% delle commissioni tramite credito d’imposta.
Questi modelli smart consentono anche l’accettazione di buoni pasto, mance e buoni sconto, funzionalità che li elevano a veri hub gestionali. La connettività 4G garantisce che il servizio non subisca interruzioni, mentre il design con doppio schermo dei modelli fissi migliora l’interazione con il cliente finale.
| Modello | Canone promo | Installazione | Commissione | Caratteristiche extra |
| SmartPOS Mini + Stampante | 35 € | 59 € | 1,20% | Zero comm. fino a 1000€/mese |
| SmartPOS evoluto | 29,00 € | 59 € | 0,99% | Doppio schermo, stampante inc. |
| SmartPOS Cassa + | 35,00 € | 0 € | 0,99% | RT omologato, Fattura Elettr. |
| POS Cordless + | 17,50 € | 79 € | 0,99% | Tastiera fisica + stampante |
Incentivi e strumenti di fidelizzazione: Cashback e credito d’imposta
Nexi offre un cashback di 100€ per la gamma SmartPOS, accreditato direttamente in estratto conto al raggiungimento dell’obiettivo di transato prefissato entro 12 mesi dall’attivazione. Questo incentivo, unito al credito d’imposta del 30% sulle commissioni (previsto dai Decreti Legge 99/2021 e 124/19 per chi ha consumatori finali), abbatte drasticamente il costo reale del servizio, rendendo l’investimento sostenibile anche per le piccole partite IVA.
Infine, l’adesione a Nexi Club, programma gratuito incluso in tutti i contratti, offre agli esercenti premi, sconti e consigli strategici per la gestione del business. L’assistenza tecnica 24/7, operativa dall’Italia anche nei giorni festivi, garantisce che ogni eventuale criticità sui terminali o sull’accettazione dei pagamenti venga risolta tempestivamente. In un mercato competitivo come quello del 2026, la combinazione di hardware evoluto, conformità fiscale automatizzata e supporto costante posiziona Nexi come un partner solido per la crescita digitale di qualsiasi realtà professionale.
La scelta tra un POS a commissione e un POS a canone rappresenta uno dei principali bivi strategici per la gestione della tesoreria di un’impresa o di un professionista. La distinzione non è meramente di costo, ma riflette diverse filosofie di gestione del rischio e del volume d’affari.
POS a commissione, modello pay-per-use: come funziona
In questo schema, il costo fisso mensile è assente o estremamente ridotto. L’operatore trattiene una percentuale su ogni singola transazione effettuata.
- Struttura dei costi: generalmente prevede un costo di acquisto dell’hardware (una tantum) e una commissione percentuale (es. dall’1% all’1,5%) sul transato.
- Vantaggio finanziario: trasforma i costi fissi in costi variabili. Se l’attività non incassa, non ci sono uscite.
- Target ideale: professionisti con volumi di transato saltuari, attività stagionali o micro-imprese che non superano i 10.000€ – 12.000€ di incassato elettronico annuo.
- Esempio: I modelli base di myPOS o le opzioni “Easy” a percentuale di Axerve.
POS a canone, modello subscription: come funziona
Questo modello prevede il pagamento di una quota fissa mensile, indipendentemente dal numero di transazioni effettuate, spesso includendo una soglia di transato “gratuito”.
- Struttura dei costi: un canone fisso (es. 17€ – 25€ al mese) che può includere le commissioni fino a un certo tetto (es. i primi 30.000€ annui) o offrire commissioni estremamente basse (es. 0,5% – 0,7%) oltre la soglia.
- Vantaggio finanziario: offre prevedibilità dei flussi di cassa. Superata una certa soglia critica, il costo marginale per ogni transazione diventa inferiore rispetto al modello a commissione, ottimizzando il margine operativo lordo.
- Target ideale: attività con volumi consolidati, retail fisico ad alta frequenza e imprese che superano i 15.000€ – 20.000€ di transato elettronico annuo.
Quale POS portatile conviene in base al transato annuo
La selezione di un terminale di pagamento richiede un’analisi multidimensionale che vada oltre il semplice costo d’acquisto del dispositivo. Il primo fattore determinante è la connettività: un professionista che opera prevalentemente in esterna, come un consulente, un tecnico o un artigiano, necessita di un terminale “standalone” dotato di SIM integrata, capace di operare indipendentemente dalla rete Wi-Fi locale. Al contrario, per un punto vendita fisico, la priorità potrebbe essere l’interfaccia API per il dialogo con il sistema gestionale preesistente o la compatibilità con i protocolli cloud per il monitoraggio delle vendite in tempo reale da remoto.
Un secondo elemento cruciale è la velocità di regolamento finanziario. Nel 2026, l’attesa dei classici due o tre giorni lavorativi per visualizzare le somme sul conto corrente è considerata un limite operativo obsoleto per una gestione efficiente del capitale circolante. Molti provider si sono attestati su standard di accredito entro le 24 ore o, in alcuni casi, sull’accredito istantaneo su conti di pagamento tecnici associati al dispositivo. Non va trascurata, infine, la versatilità nell’accettazione: il terminale deve supportare non solo i circuiti tradizionali e i portafogli digitali (NFC), ma anche i nuovi sistemi di pagamento basati su QR Code e i circuiti di debito internazionali, che rappresentano una quota crescente delle transazioni nei centri urbani e turistici ad alto valore aggiunto.
Obblighi fiscali 2026 collegamento tra POS e registratore di cassa
La selezione di un terminale di pagamento richiede un’analisi multidimensionale che vada oltre il semplice costo d’acquisto del dispositivo. Il primo fattore determinante è la connettività: un professionista che opera prevalentemente in esterna, come un consulente, un tecnico o un artigiano, necessita di un terminale “standalone” dotato di SIM integrata, capace di operare indipendentemente dalla rete Wi-Fi locale. Al contrario, per un punto vendita fisico, la priorità potrebbe essere l’interfaccia API per il dialogo con il sistema gestionale preesistente o la compatibilità con i protocolli cloud per il monitoraggio delle vendite in tempo reale da remoto.
Un secondo elemento cruciale è la velocità di regolamento finanziario. Nel 2026, l’attesa dei classici due o tre giorni lavorativi per visualizzare le somme sul conto corrente è considerata un limite operativo obsoleto per una gestione efficiente del capitale circolante. Molti provider si sono attestati su standard di accredito entro le 24 ore o, in alcuni casi, sull’accredito istantaneo su conti di pagamento tecnici associati al dispositivo. Non va trascurata, infine, la versatilità nell’accettazione: il terminale deve supportare non solo i circuiti tradizionali e i portafogli digitali (NFC), ma anche i nuovi sistemi di pagamento basati su QR Code e i circuiti di debito internazionali, che rappresentano una quota crescente delle transazioni nei centri urbani e turistici ad alto valore aggiunto.
Come beneficiare del credito d’imposta sui pagamenti elettronici
In parallelo agli obblighi normativi, il legislatore ha confermato per il 2026 la validità del credito d’imposta sulle commissioni, uno strumento volto a mitigare l’impatto economico della transizione digitale per le piccole realtà. Il beneficio consiste in un credito pari al 30% delle commissioni addebitate per le transazioni effettuate mediante carte di credito, di debito o prepagate. Tale agevolazione è riservata esclusivamente ai soggetti con ricavi o compensi relativi all’anno precedente non superiori a 400.000 euro, confermandosi come una misura di sostegno specifica per il tessuto delle micro e piccole imprese e dei professionisti.
Per accedere correttamente al beneficio, l’esercente deve assicurarsi che il provider del servizio di pagamento invii mensilmente (generalmente entro il giorno 20 del mese successivo) il prospetto delle commissioni sostenute tramite canali digitali certificati. Il credito d’imposta non concorre alla formazione del reddito imponibile ai fini IRPEF/IRES ed è utilizzabile esclusivamente in compensazione tramite modello F24, a partire dal mese successivo a quello della spesa documentata. Nel contesto fiscale del 2026, l’accuratezza nella conservazione dei rendiconti digitali è essenziale, poiché il credito rappresenta una risorsa finanziaria diretta che permette di abbattere sensibilmente il costo effettivo del servizio di incasso, incentivando l’efficienza dei pagamenti tracciabili.




Partecipa alla community