


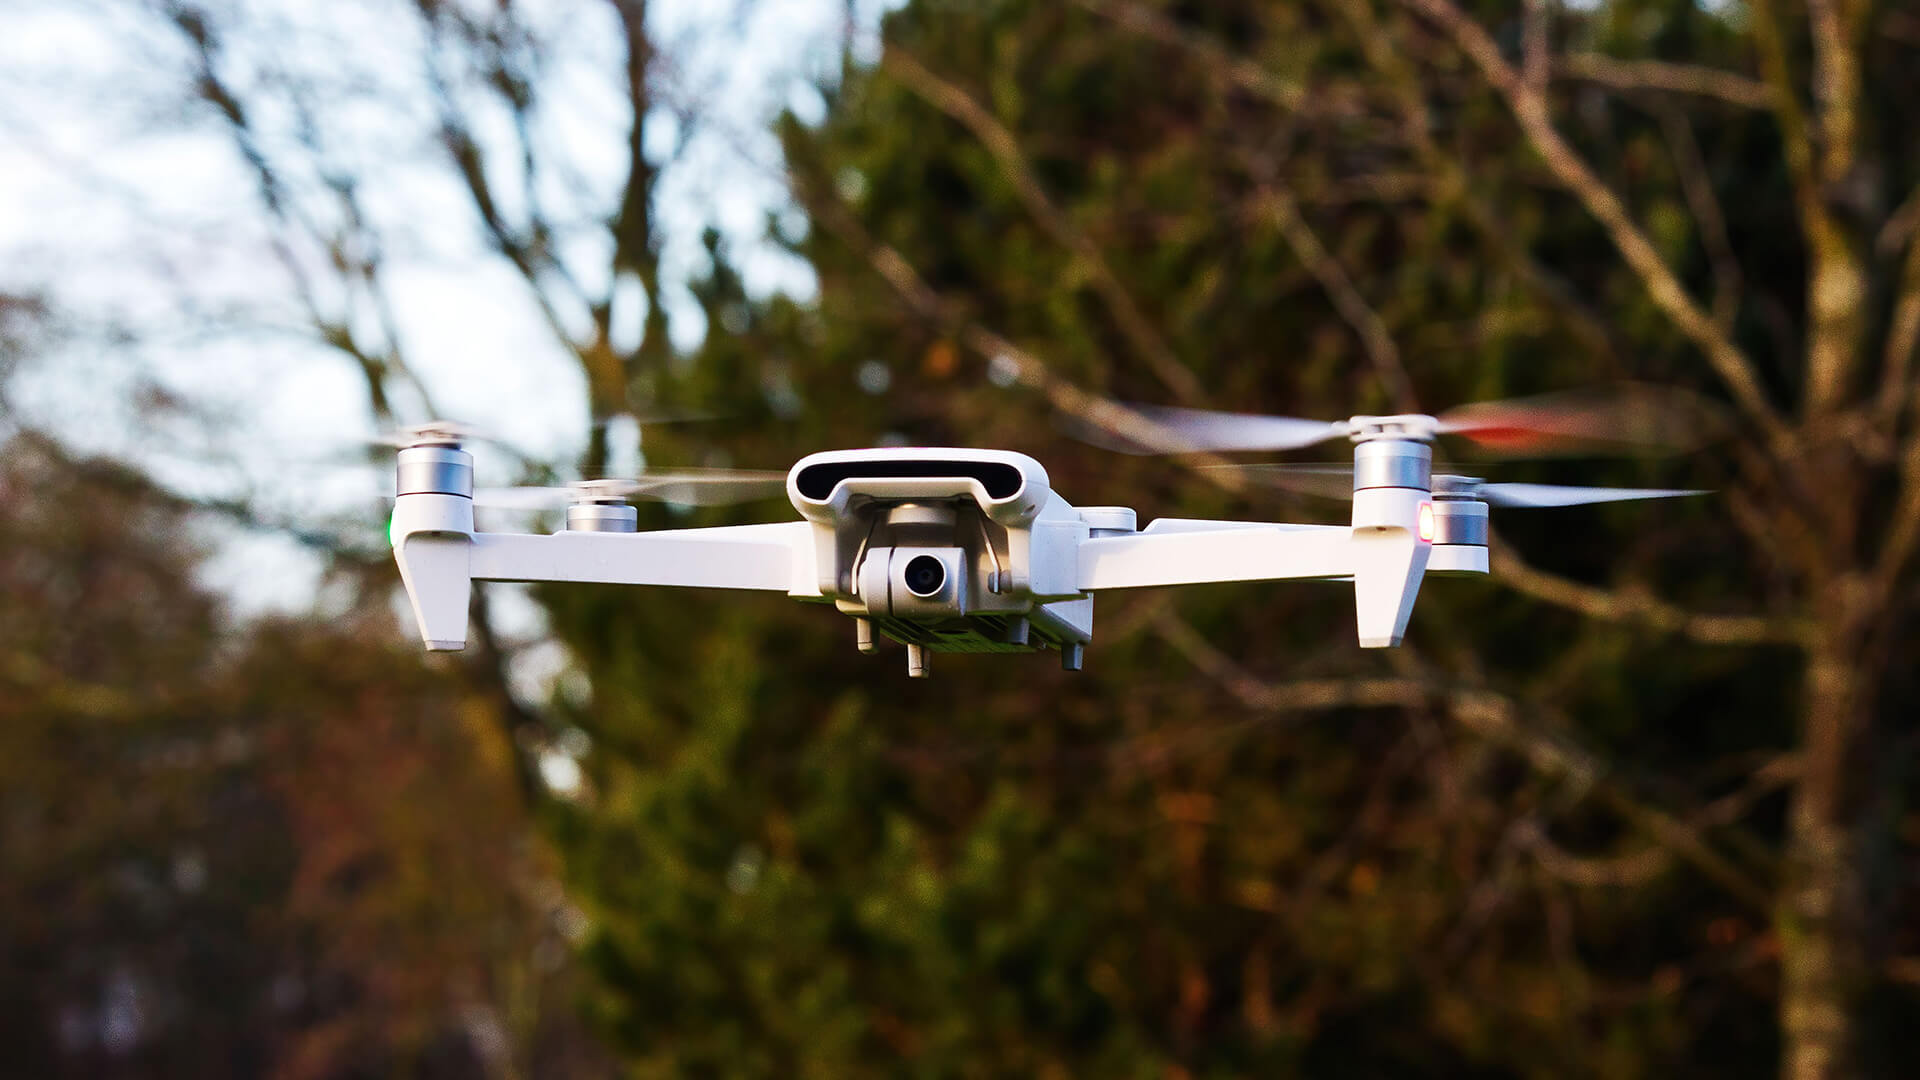
La difesa europea è diventata uno dei nuovi terreni di sviluppo per il deep tech e le startup deep tech, le imprese che trasformano ricerca scientifica e tecnologie avanzate in prodotti e soluzioni per il mercato. Dall’intelligenza artificiale ai droni, dalla cybersecurity alle tecnologie spaziali, queste giovani aziende possono contribuire a ridurre la dipendenza dell’Europa dai fornitori extraeuropei. Perché la difesa non è più soltanto una questione di eserciti, armamenti e spesa militare: è diventata anche una questione di sovranità tecnologica. Chi controlla le tecnologie strategiche? Chi possiede le competenze per svilupparle? E chi finanzia l’innovazione necessaria a garantire la sicurezza del continente?
È in questo scenario che si inserisce il Libro bianco sulla difesa europea, presentato dalla Commissione europea nel marzo 2025. Il documento ha segnato un passaggio importante nella strategia dell’Unione: rafforzare la produzione europea, coordinare gli investimenti e gli acquisti militari, ridurre le dipendenze strategiche. A oltre un anno di distanza, mentre la guerra in Ucraina continua a mettere alla prova la sicurezza del continente e l’incertezza sulle garanzie americane alimenta il dibattito sull’autonomia strategica, la questione non è più soltanto quanto investire nella difesa, ma come trasformare queste risorse in capacità tecnologiche, industriali e innovative europee.
Non si tratta più soltanto di dichiarazioni d’intenti. Nel 2026 l’Unione europea ha aperto nuovi canali di finanziamento per le tecnologie dual use e ha definito strumenti dedicati ad accelerare l’innovazione nella difesa, riconoscendo alle startup un ruolo crescente accanto ai grandi gruppi industriali. La sfida è fare in modo che le risorse mobilitate si traducano in nuove imprese, tecnologie competitive e capacità produttive, superando la distanza che spesso separa la ricerca dal mercato e la sperimentazione dall’adozione su larga scala.
In Italia il defence tech resta un settore dominato da grandi gruppi industriali come Leonardo e Fincantieri. Al loro fianco, però, si sta sviluppando un ecosistema di startup che lavorano soprattutto su tecnologie dual use, utilizzabili sia nel mercato civile sia in quello militare. Alcune hanno già rapporti con la Difesa, altre stanno sperimentando possibili applicazioni delle proprie soluzioni. Per tutte si apre un mercato potenzialmente importante, ma caratterizzato da barriere all’ingresso, complessità regolatorie e tempi di sviluppo diversi da quelli dell’innovazione digitale tradizionale.
Chi sono queste startup, quali tecnologie stanno sviluppando, chi le finanzia e quali requisiti devono soddisfare per ottenere contratti con la Difesa? E, più in generale, come si sta evolvendo in Italia un settore nel quale innovazione tecnologica, investimenti e sicurezza nazionale sono sempre più strettamente collegati?
Indice degli argomenti
Lo stato dell’arte dell’ecosistema defence tech e dual use in Italia
In Italia le startup che sviluppano tecnologie esclusivamente destinate alla difesa sono pressoché assenti. Piuttosto, prevalgono le imprese dual use che lavorano nel mercato civile sviluppando tecnologie con applicazioni, esplicite o potenziali, anche nella difesa. Lo sottolinea un approfondimento all’interno dell’ultima Survey IBAN (Italian Business Angels Network), che fornisce anche una possibile spiegazione: i tempi di acquisto delle amministrazioni pubbliche (che arrivano a 3-7 anni), i requisiti di certificazione stringenti e la ristrettezza della clientela sono poco compatibili con il modello delle startup, che richiede capacità di monetizzazione rapida, scalabilità e accesso ai capitali privati in tempi brevi.
Quali sono i segmenti tecnologici chiave tra aerospazio, cyber e droni
Le startup italiane del defence tech operano in diversi ambiti del dual use. Tra i principali:
- Aerospazio. Leaf Space gestisce stazioni di terra per le comunicazioni con i satelliti, AIKO sviluppa software per automatizzare le missioni spaziali, D-Orbit offre servizi di trasporto e posizionamento in orbita. Nel settore lavorano anche Ecosmic, con software per la sicurezza delle operazioni spaziali, e Capsule Corporation che sviluppa sistemi di propulsione satellitare ad acqua.
- Cybersecurity e intelligence digitale. Tra le imprese italiane c’è CY4GATE, gruppo quotato che sviluppa software per la sicurezza informatica e l’analisi delle informazioni. HIGHTEK lavora invece sull’integrazione e sull’analisi dei dati per supportare le decisioni.
- Droni e robotica. FlyingBasket produce droni cargo, mentre Evolunar sviluppa sistemi di navigazione per droni e mezzi robotici capaci di funzionare anche senza GPS. Fluid Wire Robotics realizza bracci robotici per ambienti estremi, Adaptronics sviluppa dispositivi che permettono ai robot di afferrare gli oggetti attraverso l’elettroadesione.
- Fotonica e comunicazioni sicure. Ephos sviluppa chip fotonici in vetro, levelQuantum lavora sulla distribuzione quantistica delle chiavi per cifrare le comunicazioni, Rotonium sviluppa collegamenti per trasmettere informazioni anche in presenza di disturbi elettromagnetici.
- Sensori e monitoraggio. Eye2Drive progetta sensori di immagine che si adattano alle condizioni di luce, mentre Knitronix mette a punto sistemi per monitorare le condizioni delle infrastrutture civili e militari.
- Energia. WPE Research & Development elabora sistemi per la produzione energetica distribuita, Novac produce supercondensatori per l’accumulo di energia, ORiS lavora sulla trasmissione wireless di energia tramite laser, con applicazioni per satelliti e droni.
- Comunicazioni subacquee. WSense, spin-off della Sapienza di Roma, sviluppa reti wireless che consentono lo scambio di dati tra sensori e dispositivi sott’acqua, utilizzabili anche per sorvegliare infrastrutture sottomarine.
Come i fondi NATO e i capitali privati stanno finanziando l’innovazione
La NATO sostiene le imprese che sviluppano tecnologie dual use attraverso DIANA (Defence Innovation Accelerator for the North Atlantic), un programma di accelerazione che offre finanziamenti e accesso a strutture dove effettuare i test. Chi accede al programma riceve 100mila euro, con la possibilità di ottenerne fino ad altri 300mila nella fase successiva. Le aziende italiane selezionate finora sono Ephos, WPE Research & Development e levelQuantum nell’edizione 2024, ORiS e Fluid Wire Robotics nell’edizione 2025, e infine Evolunar, Rotonium, Knitronix, HIGHTEK, Novac, Eye2Drive, Adaptronics, Capsule Corporation ed Ecosmic nell’edizione 2026.
Il NATO Innovation Fund, invece, è un fondo di venture capital indipendente che investe nel capitale delle imprese. Ha una dotazione di un miliardo di euro grazie al sostegno di 24 Paesi alleati, tra cui l’Italia. Finanzia direttamente le startup deep tech, acquisendo in cambio quote delle società, oppure investe in altri fondi di venture capital.
Anche l’Unione europea ha ampliato i propri strumenti. Nel giugno 2026, l’European Innovation Council (EIC) ha aperto i finanziamenti alle tecnologie dual use e alla difesa. Il nuovo bando EIC STEP Scale Up Defence, con una dotazione di 100 milioni di euro per il 2026, prevede investimenti nel capitale delle imprese che partono da un minimo di 10 milioni e arrivano a un massimo di 30 milioni di euro. Un’azienda, però, può candidarsi soltanto se altri investitori privati si sono impegnati a coprire almeno il 20% del round previsto.
Nel loro insieme, gli investimenti dei fondi di venture capitale nel defence tech europeo hanno raggiunto i 7,4 miliardi di dollari nel 2026, il valore più alto mai registrato. È quanto emerge dal rapporto State of Defence Tech 2026 di Dealroom e Resilience Media, i cui dati sono aggiornati a settembre. Va comunque ricordato che oltre l’85% dei capitali si concentra nei grandi round: Helsing, società tedesca che sviluppa intelligenza artificiale e droni per uso militare, da sola ha raccolto 1,8 miliardi di dollari a luglio 2026.
Allargando lo sguardo ai Paesi NATO e alleati la raccolta raggiunge 27,1 miliardi di dollari, pari a 1,9 volte il totale dell’intero 2025. Gli Stati Uniti assorbono ancora il 75% dei capitali, una quota senza dubbio maggioritaria ma ben inferiore rispetto al 93% del 2021. L’Unione europea arriva al 21% con una raccolta complessiva di 5,4 miliardi di dollari, più del doppio rispetto ai 2,2 miliardi del 2025.
In Europa la Germania guida la classifica con 3,5 miliardi di dollari, seguita dalla Finlandia con 1,2 miliardi e dal Regno Unito con 932 milioni. L’Italia resta fuori dalla top 10. Questa posizione marginale si deve anche al perimetro della ricerca, che prende in considerazione soprattutto imprese esclusivamente o fortemente orientate alla difesa ed esclude gran parte del dual use.
Per il nostro Paese un riferimento utile è l’ultima survey annuale di IBAN (Italian Business Angels Network) che contiene un approfondimento sugli investimenti nella difesa e nelle tecnologie dual use. L’associazione coordina il capitolo italiano del Defence Angels Europe Network (DAEN), una rete europea di business angel nata per finanziare le startup del settore nelle prime fasi di sviluppo e favorire investimenti congiunti tra Paesi. Il documento testimonia un aumento del numero di investimenti, accompagnato però da un calo dei capitali raccolti: nel campione analizzato le operazioni passano da 40 nel 2024 a 45 nel 2025, mentre l’importo complessivo scende da 509 a 247 milioni di euro.
L’analisi distingue la cybersecurity dalle tecnologie dual use effettive, che hanno già applicazioni documentate nella difesa, e da quelle dual use potenziali, per cui un impiego militare è possibile ma non ancora dimostrato. Nel 2025 la cybersecurity conta 14 operazioni per 94 milioni di euro. Il dual use effettivo è il segmento più dinamico con una raccolta di 123 milioni attraverso 24 operazioni, contro le 8 del 2021. Al dual use potenziale vanno invece 30 milioni, distribuiti su 7 operazioni. Il campione comprende anche società fondate da italiani con sede all’estero.
Le dinamiche del trasferimento tecnologico nel settore della difesa
Il trasferimento tecnologico porta i risultati della ricerca universitaria dentro le imprese, dove possono diventare prodotti e servizi. Nel settore della difesa questo percorso dipende anche dalla domanda pubblica: ottenere una commessa permette a un’azienda di finanziare la produzione e trovare un mercato per la propria tecnologia. In un’analisi sul defence tech europeo, Alberto Onetti – presidente di Mind the Bridge e docente all’Università dell’Insubria – individua proprio negli acquisti pubblici uno dei passaggi decisivi per la crescita delle imprese nate dalla ricerca.
Come valorizzare la ricerca universitaria e i brevetti per applicazioni militari
Per un’università, valorizzare un’invenzione può significare concederne l’utilizzo a un’impresa attraverso una licenza oppure sostenere la nascita di uno spin-off (cioè una società che sviluppa tecnologie nate dalla ricerca accademica). Gli uffici di trasferimento tecnologico accompagnano questi passaggi.
Un caso italiano è la già citata WSense, spin-off della Sapienza di Roma specializzato nelle comunicazioni wireless subacquee. La collaborazione con Fincantieri, avviata con un accordo nel dicembre 2023, ha portato alla partecipazione a bandi e all’integrazione delle sue tecnologie nel dimostratore subacqueo DEEP. A luglio 2026 Fincantieri ha annunciato l’acquisizione della maggioranza della società.
Le università possono sviluppare tecnologie per la Difesa anche attraverso il Piano nazionale della ricerca militare (PNRM) che copre fino al 50% dei costi dei progetti selezionati. Per i ricercatori significa avere un finanziamento per sperimentare applicazioni militari, ma anche accettare vincoli sulla diffusione dei risultati: la pubblicazione di articoli scientifici deve essere autorizzata dalla stazione appaltante e dalla Direzione nazionale degli armamenti.
Quali sono i requisiti di procurement e le barriere all’ingresso dei contratti pubblici
Per ottenere un contratto per la fornitura di tecnologie o servizi alla Difesa, una startup deve dimostrare di avere i mezzi per realizzare quanto richiesto. Non esistono requisiti standard, perché ogni gara impone i propri criteri. Oltre ad accertarsi della regolarità fiscale e contributiva dell’impresa, innanzitutto, l’amministrazione può chiedere bilanci e informazioni sulle forniture già eseguite, oppure documentazione sul personale e sulle attrezzature disponibili.
Nel settore militare possono aggiungersi obblighi specifici. A febbraio 2026, per esempio, la Direzione degli armamenti aeronautici ha avviato una procedura per acquistare 115 sistemi di droni di piccole dimensioni ad ala rotante per l’Esercito, con la relativa assistenza. Il documento richiede al fornitore la certificazione ISO 9001 e la conformità allo standard NATO AQAP 2110 sulla qualità. Prevede inoltre la certificazione aeronautica dei sistemi e prove per verificare se siano vulnerabili agli attacchi informatici. Quando il lavoro comporta l’accesso a informazioni coperte da segreto, possono servire anche abilitazioni di sicurezza per l’impresa e per le persone coinvolte.
Per una startup, soddisfare queste condizioni significa sostenere dei costi prima di poter ottenere ricavi. In più, un’impresa appena nata difficilmente può dimostrare esperienze precedenti. È per questo che, come spiega la già citata Survey IBAN, in Italia solitamente le startup iniziano a lavorare in ambito civile per poi estendere le proprie tecnologie anche alla difesa.
Impatto economico e profili geostrategici del defence tech
L’invasione dell’Ucraina da parte della Russia e il crescente isolazionismo degli Stati Uniti hanno spinto l’Unione europea a riconsiderare la propria dipendenza militare e industriale dall’estero. Il Libro bianco sulla difesa europea, pubblicato a marzo 2025, parte da questa situazione per indicare una possibile risposta: rafforzare la capacità dell’Europa di provvedere alla propria difesa, dopo decenni di investimenti insufficienti.
Già il rapporto Draghi sulla competitività europea, pubblicato nel 2024, aveva puntato il dito contro lo scarso coordinamento tra gli Stati in termini di approvvigionamenti: nel 2022 gli acquisti congiunti rappresentavano meno di un quinto della spesa per equipaggiamenti militari. Come logica conseguenza, le imprese della difesa si rivolgono soprattutto ai rispettivi mercati nazionali. Così facendo, però, si mantengono su dimensioni troppo ridotte e non possono sfruttare le economie di scala. Il rapporto Draghi raccomandava quindi di coordinare gli ordini e aumentare gli investimenti comuni nella ricerca, favorendo anche l’integrazione tra imprese europee.
Il Libro bianco conferma questa diagnosi, ricordando che l’industria europea non riesce a fornire equipaggiamenti nelle quantità e nei tempi richiesti. Per aumentare la produzione, le imprese hanno bisogno di ordini pluriennali che giustifichino gli investimenti in nuovi impianti. Il testo propone quindi di coordinare gli acquisti degli Stati e portare in Europa lo sviluppo delle tecnologie che ad oggi arrivano quasi solo dall’estero.
Come la regolamentazione sul golden power e la sovranità tecnologica incidono sul settore
Quando un’impresa sviluppa tecnologie rilevanti per la difesa, la vendita delle sue quote può essere sottoposta al controllo del governo che, attraverso il golden power, ha la facoltà di bloccare l’operazione o imporre obblighi agli acquirenti per tutelare la sicurezza nazionale. Un’opzione che può essere esercitata anche per startup e spin-off universitari, non solo per grandi gruppi industriali.
Il controllo sulle acquisizioni serve a evitare che un cambio di proprietà comprometta l’accesso a tecnologie necessarie alla difesa. È un aspetto della sovranità tecnologica: anche quando la ricerca e la produzione avvengono in Italia o in Europa, il nuovo proprietario potrebbe limitarne l’utilizzo o trasferirle altrove.
Le prospettive di scaling e M&A per le startup della difesa in Europa
Per le startup della difesa, crescere oltre il mercato nazionale significa confrontarsi con procedure di acquisto diverse da un Paese all’altro. Le acquisizioni possono aiutare a superare questi ostacoli: un’impresa può ad esempio entrare in un gruppo che già fornisce le forze armate di altri Paesi, oppure acquistare una società per ampliare la propria produzione e accedere ai suoi clienti. Negli ultimi mesi sono stati molteplici i segnali in questa direzione.
Nel marzo 2025 la tedesca Quantum Systems, che produce droni da ricognizione, ha annunciato l’acquisizione di AirRobot, impresa che già riforniva di droni a motore le forze armate tedesche e, tramite Lockheed Martin, il ministero della Difesa britannico. Helsing ha seguito una strada simile nel settore navale: a maggio 2026 ha completato l’acquisizione di Blue Ocean Marine Tech Systems, produttrice di veicoli subacquei autonomi con attività nel Regno Unito e in Australia. La finlandese ICEYE, che costruisce e gestisce satelliti radar, ha invece fondato nel 2025 una joint venture insieme al gruppo tedesco della difesa Rheinmetall. A dicembre la nuova società ha siglato un contratto da circa 1,7 miliardi di euro lordi per fornire alle forze armate tedesche immagini satellitari fino alla fine del 2030.




Partecipa alla community