


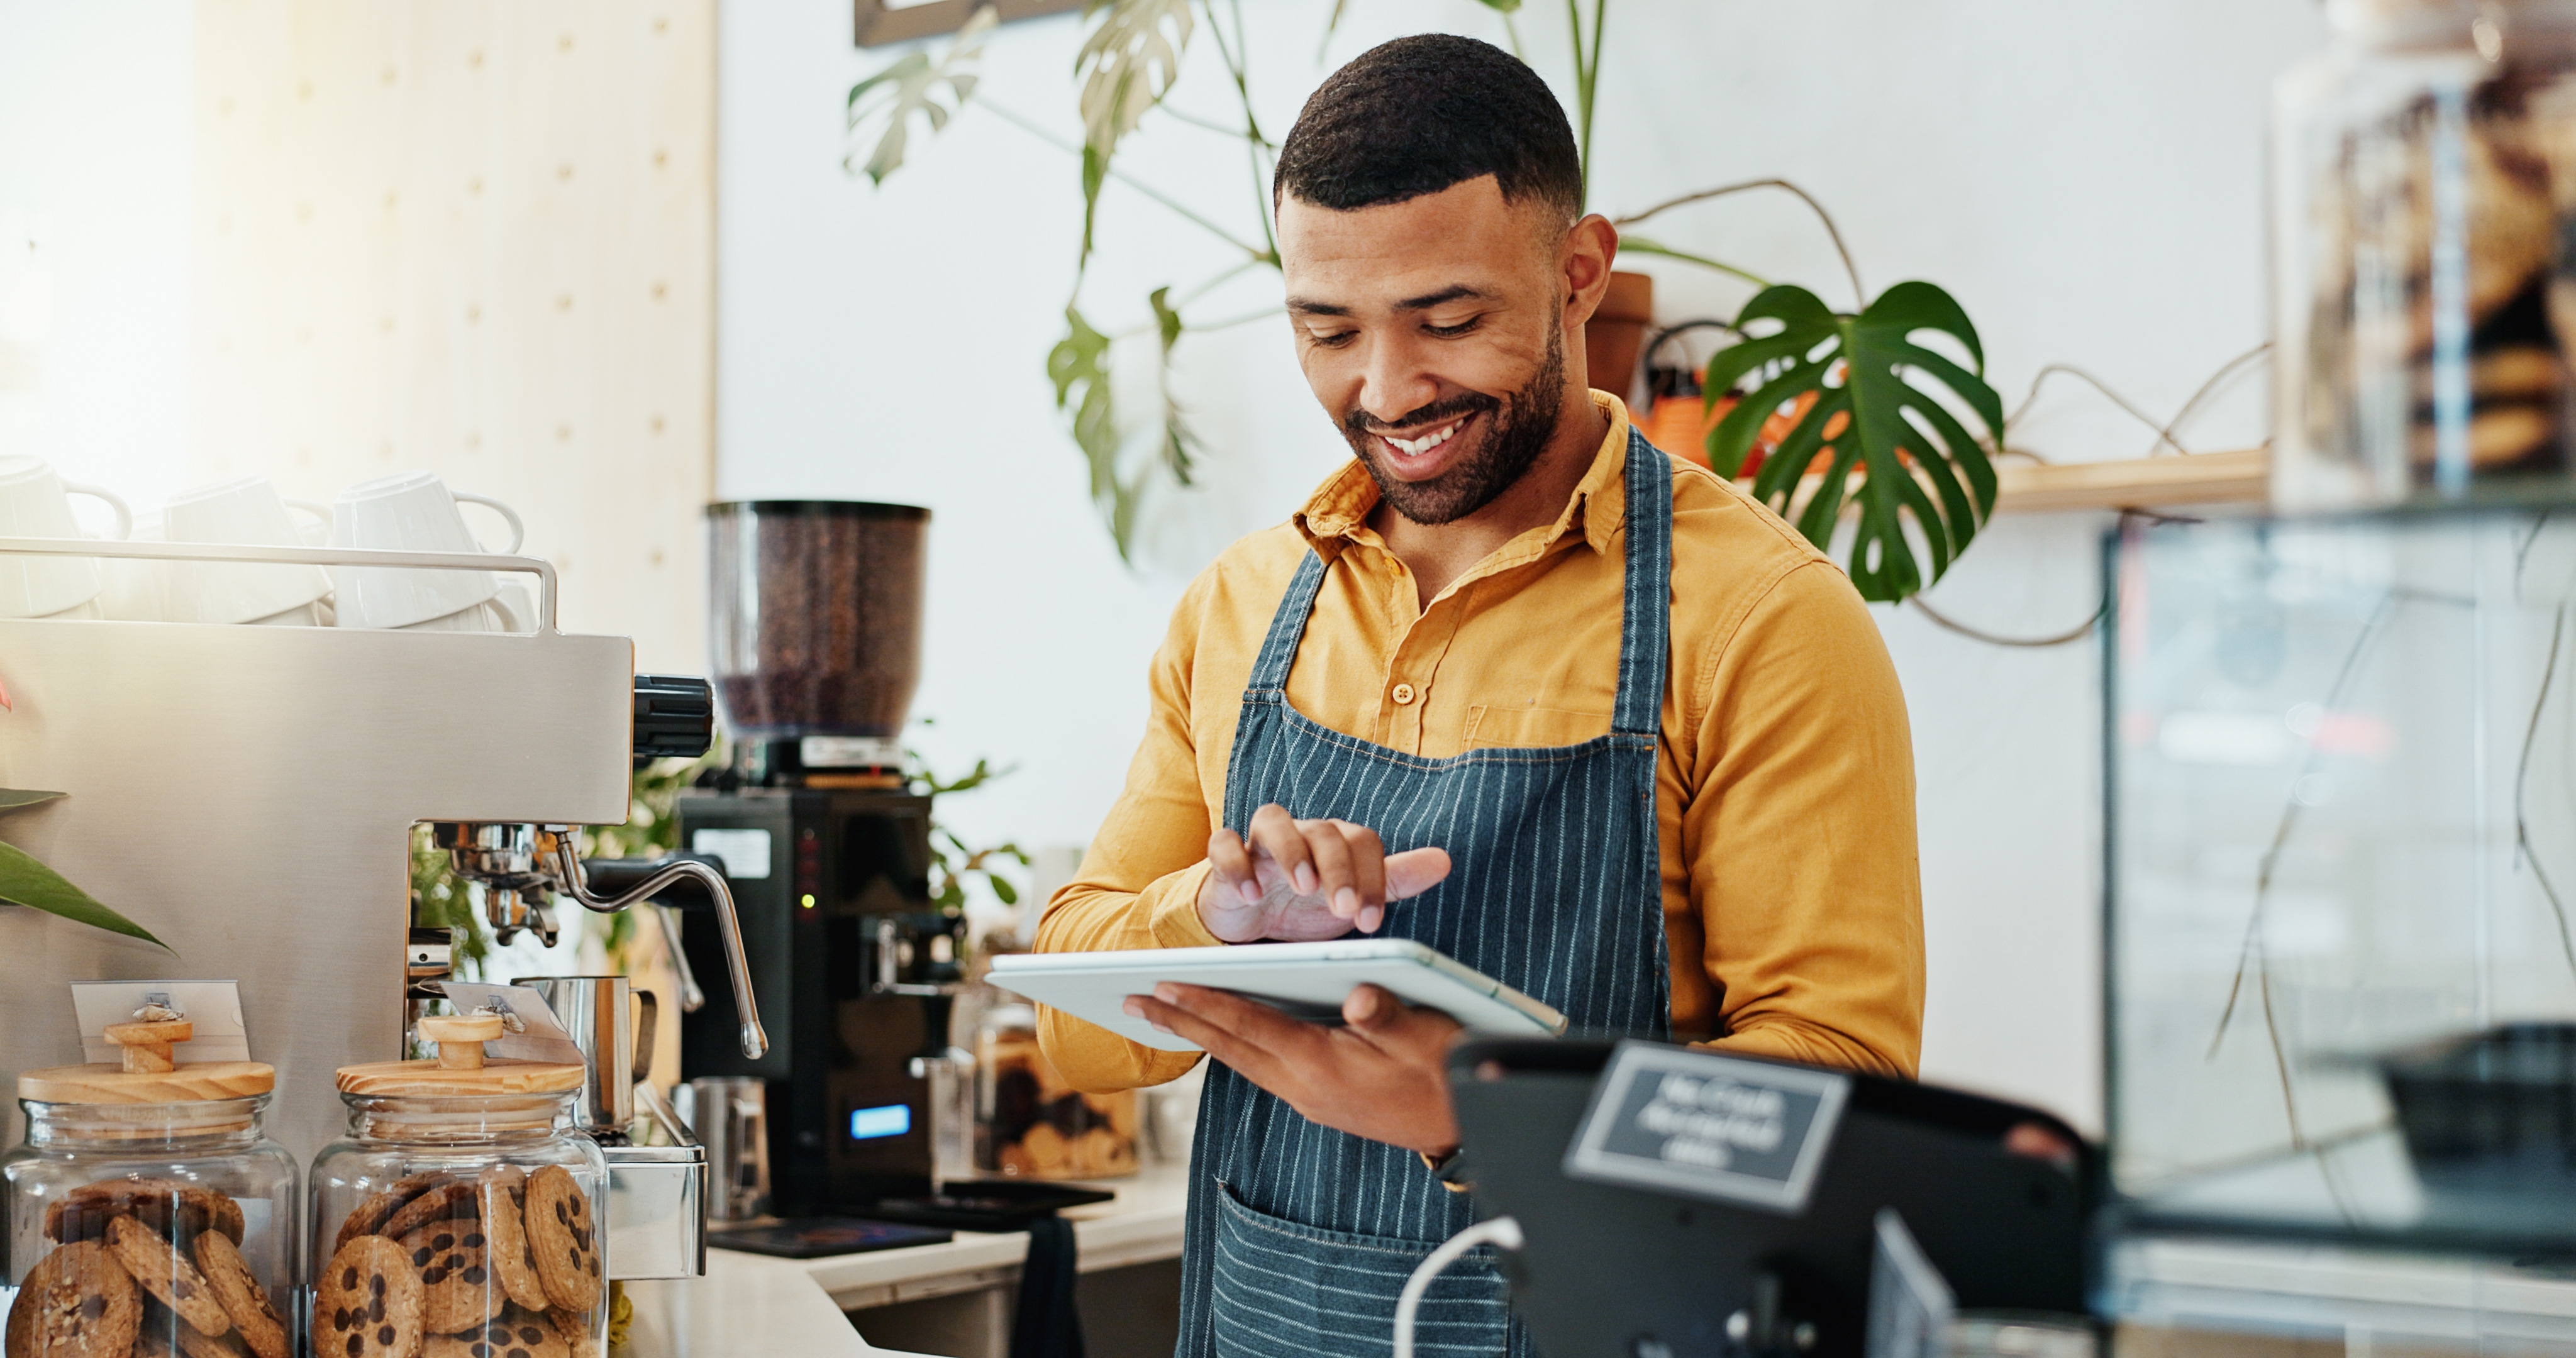
I sistemi di pagamento stanno vivendo una trasformazione che riguarda non soltanto il modo in cui i consumatori pagano, ma anche gli strumenti utilizzati dagli esercenti per accettare le transazioni. Tra le tecnologie che si stanno diffondendo ci sono i Software POS (Point of Sale), chiamati anche SoftPOS, soluzioni software che permettono di utilizzare smartphone e tablet compatibili come terminali per i pagamenti contactless. Sono in pratica soluzioni basate su Cloud in grado di trasformare qualsiasi dispositivo Android e iOS in un terminale di pagamento contactless.
Non si tratta quindi necessariamente di una sostituzione dei POS tradizionali: Software POS, Smart POS, Mobile POS e terminali fisici convivono e rispondono a esigenze differenti. Il vantaggio del SoftPOS è soprattutto la possibilità di ridurre la necessità di hardware dedicato e di attivare rapidamente nuovi punti di accettazione, anche in mobilità.
Il mercato si inserisce nella crescita più generale dei pagamenti elettronici. Secondo la ricerca 2025 dell’Osservatorio Innovative Payments del Politecnico di Milano, presentata nel marzo 2026, in Italia i pagamenti digitali hanno raggiunto 508 miliardi di euro nel 2025, con una crescita del 7% rispetto all’anno precedente. Già a fine 2024 il numero complessivo di POS aveva raggiunto i 3,5 milioni e i Software POS erano saliti a 152.000 unità, dalle circa 40.000 del 2023.
Ma cosa sono esattamente? Come funzionano e in che direzione si muove il mercato? Ecco una panoramica.
Indice degli argomenti
Cosa sono e come funzionano i Software POS?
Un Software POS è una soluzione che consente di accettare pagamenti direttamente su uno smartphone o un tablet compatibile, utilizzando la tecnologia NFC del dispositivo e senza collegare necessariamente un lettore di carte esterno.
Non tutti gli smartphone possono però essere trasformati automaticamente in un POS: il dispositivo deve rispettare i requisiti hardware, software e di sicurezza previsti dal fornitore della soluzione e dai circuiti di pagamento. La compatibilità può quindi variare in base al sistema operativo, alla versione installata e al modello utilizzato.
Il funzionamento, dal punto di vista dell’esercente, è generalmente semplice:
- il commerciante apre l’applicazione e inserisce l’importo da incassare;
- il cliente avvicina al dispositivo una carta contactless, uno smartphone, uno smartwatch o un altro wallet digitale compatibile;
- l’applicazione gestisce in sicurezza lo scambio dei dati necessario ad autorizzare la transazione;
- una volta approvato il pagamento, l’esercente può visualizzare l’operazione e, a seconda della soluzione utilizzata, inviare al cliente una ricevuta digitale.
Per gli importi o le transazioni che richiedono una verifica aggiuntiva, alcune soluzioni permettono anche l’inserimento sicuro del PIN direttamente sul dispositivo.
Caratteristiche distintive dei Software POS
Rispetto ai terminali POS tradizionali, i Software POS introducono alcune caratteristiche specifiche.
- Mobilità e flessibilità: lo smartphone dell’esercente può diventare anche lo strumento di accettazione del pagamento, caratteristica utile per professionisti, taxi, delivery, fiere, eventi e attività fuori sede.
- Minore dipendenza da hardware dedicato: non è necessario utilizzare un ulteriore lettore contactless quando il dispositivo e la soluzione supportano direttamente la funzione.
- Scalabilità: un’impresa può attivare ulteriori punti di pagamento senza dover necessariamente installare altrettanti terminali fisici.
- Aggiornabilità: nuove funzionalità possono essere distribuite attraverso aggiornamenti dell’applicazione.
- Integrazione con altri servizi: a seconda del fornitore possono essere disponibili cataloghi prodotti, gestione degli utenti, analytics, strumenti amministrativi o collegamenti con software gestionali.
- Attivazione relativamente rapida: dopo la sottoscrizione del servizio e le verifiche richieste dal provider, l’esercente può utilizzare un dispositivo compatibile già in suo possesso.
Il vantaggio economico va però valutato caso per caso. L’assenza di un terminale aggiuntivo può ridurre alcuni costi iniziali, ma restano le commissioni sulle transazioni ed eventuali costi di attivazione, canoni o servizi aggiuntivi, che cambiano in modo significativo da un operatore all’altro.
Software POS e sicurezza: come sono protetti i pagamenti
La sicurezza è uno degli elementi centrali nello sviluppo dei SoftPOS. Queste soluzioni devono proteggere i dati della carta e le informazioni utilizzate durante l’autenticazione anche quando il pagamento viene accettato attraverso un dispositivo commerciale, come uno smartphone.
Nel 2026 il quadro degli standard PCI dedicati a queste tecnologie è in evoluzione. Il PCI Security Standards Council sta concentrando il percorso sui requisiti dello standard Mobile Payments on COTS (MPoC), pensato per le soluzioni che consentono di accettare pagamenti su dispositivi commerciali come smartphone e tablet.
MPoC riunisce e amplia diversi aspetti precedentemente disciplinati dagli standard CPoC, dedicato ai pagamenti contactless su dispositivi commerciali, e SPoC, relativo anche all’inserimento software del PIN. Nel 2026 il PCI SSC ha avviato per questi ultimi due standard una fase di progressivo superamento, mentre le soluzioni già approvate continuano a seguire il proprio ciclo di validità.
La sicurezza di un Software POS dipende quindi non soltanto dall’app installata, ma dall’intera architettura della soluzione: dispositivo, sistema operativo, applicazione, protezione dei dati, autenticazione e controlli messi in campo dal provider.
Le mosse dei grandi player del settore pagamenti
La diffusione del SoftPOS ha attirato operatori dei pagamenti, banche, fintech e circuiti internazionali.
Una prima direttrice è lo sviluppo di soluzioni proprie di Tap to Pay o SoftPOS. Provider e acquirer possono così permettere ai merchant di attivare l’accettazione contactless utilizzando direttamente lo smartphone.
Un secondo fronte riguarda le piattaforme tecnologiche. La disponibilità di Tap to Pay su iPhone e di analoghe soluzioni su Android ha ampliato il numero di dispositivi utilizzabili, mentre circuiti, acquirer e provider lavorano sulla certificazione delle diverse configurazioni.
Cresce inoltre l’integrazione tra il semplice pagamento e altri strumenti utilizzati nel punto vendita. Il Software POS può diventare una componente di piattaforme che comprendono gestione degli ordini, catalogo, analytics, fatturazione e servizi finanziari, avvicinando sempre di più il mondo dell’accettazione dei pagamenti a quello del software gestionale.
I Software POS attualmente sul mercato
L’offerta disponibile in Italia è nel frattempo cresciuta. Tra le soluzioni presenti sul mercato a settembre 2026 ci sono:
- SumUp Tap to Pay, disponibile su dispositivi iPhone e Android compatibili attraverso l’app SumUp Business e utilizzabile per accettare carte contactless e wallet digitali senza un lettore esterno;
- Nexi SoftPOS, disponibile sia su Android sia su iPhone compatibili attraverso l’app Nexi POS e utilizzabile per accettare pagamenti con carte e wallet digitali;
- Revolut Tap to Pay su iPhone, integrato nell’offerta Revolut Business e utilizzabile senza hardware aggiuntivo per i pagamenti contactless;
- myPOS Glass, soluzione SoftPOS per dispositivi Android che permette di accettare carte contactless, wallet mobili e dispositivi NFC.
L’offerta cambia rapidamente e anche compatibilità, circuiti supportati, costi e funzionalità possono variare. Prima di scegliere una soluzione è quindi necessario verificare le condizioni aggiornate del singolo provider.
Modello di revenue: come guadagnano i fornitori?
Non esiste un unico modello commerciale per i Software POS. I provider possono adottare commissioni sulle singole transazioni, canoni periodici, costi iniziali oppure formule ibride.
Le commissioni dipendono dal fornitore, dal tipo di carta utilizzata, dal circuito, dal Paese di emissione e dalle condizioni contrattuali dell’esercente. Per questo non è corretto indicare una percentuale valida per l’intero mercato.
Alla componente strettamente legata all’accettazione dei pagamenti possono inoltre aggiungersi servizi a valore aggiunto, per esempio:
- reportistica e analisi delle vendite;
- gestione di prodotti e cataloghi;
- accessi multiutente;
- strumenti per la gestione del punto vendita;
- integrazioni con ERP, CRM ed eCommerce;
- fatturazione e altri servizi amministrativi.
Un altro modello è quello white label, attraverso il quale banche, acquirer o altri operatori possono proporre ai propri clienti una soluzione SoftPOS sviluppata da un provider tecnologico e personalizzata con il proprio marchio.
Vantaggi del Software POS
Uno dei principali vantaggi del Software POS è la possibilità di portare l’accettazione dei pagamenti su un dispositivo che l’esercente utilizza già, riducendo il numero di strumenti necessari.
Questo rende il SoftPOS particolarmente interessante quando il pagamento deve spostarsi dalla cassa: consegne a domicilio, professionisti che lavorano presso il cliente, taxi, ristorazione al tavolo, eventi, negozi con code elevate o attività che hanno bisogno di attivare punti di pagamento aggiuntivi solo in determinati momenti.
Per le imprese più strutturate il vantaggio può essere soprattutto organizzativo. Attivare software di pagamento su più dispositivi permette infatti di aumentare la capacità di incasso durante i picchi e di integrare più facilmente il pagamento con processi e applicazioni aziendali.
La convenienza economica, invece, dipende dai volumi di transato, dalle commissioni applicate e dagli eventuali servizi inclusi: Software POS non significa automaticamente POS a costo zero.
Software POS e normativa: cosa cambia dal 2026
Dal 1° gennaio 2026 è entrata in vigore una novità importante per gli esercenti italiani che utilizzano strumenti di pagamento elettronico.
La legge di Bilancio 2025 ha previsto il collegamento tra gli strumenti di pagamento elettronico e quelli utilizzati per la memorizzazione e la trasmissione telematica dei corrispettivi.
Il collegamento non richiede però necessariamente una connessione fisica o un’integrazione tecnica diretta tra POS e registratore telematico. L’adempimento avviene attraverso le funzionalità messe a disposizione dall’Agenzia delle Entrate nel portale Fatture e Corrispettivi, associando gli strumenti di pagamento elettronico utilizzati dall’esercente con quelli attraverso cui vengono certificati i corrispettivi.
Per i POS già in uso nel gennaio 2026, la prima finestra per effettuare l’associazione si è chiusa il 20 aprile 2026. Per le nuove attivazioni o per variazioni successive, il collegamento deve invece essere effettuato tra il sesto giorno e l’ultimo giorno del secondo mese successivo all’attivazione o alla modifica.
La novità riguarda quindi anche le soluzioni Software POS quando rientrano tra gli strumenti di pagamento elettronico utilizzati dall’esercente. Per commercianti e imprese diventa ancora più importante coordinare correttamente strumenti di incasso, sistemi di cassa e adempimenti fiscali.
Il futuro dei Software POS
L’evoluzione dei Software POS mostra come il confine tra terminale di pagamento e applicazione software stia diventando sempre meno netto.
Il POS tradizionale non scompare, soprattutto nei contesti in cui servono dispositivi dedicati, stampanti integrate o configurazioni specifiche. Allo stesso tempo, smartphone e tablet possono diventare nuovi punti di accettazione e affiancare i terminali esistenti.
Per retailer, professionisti e imprese, il SoftPOS amplia quindi le possibilità di scelta: può essere il sistema principale per attività semplici e in mobilità oppure uno strumento aggiuntivo all’interno di infrastrutture più articolate. L’evoluzione futura dipenderà sempre di più dalla capacità di integrare pagamenti, gestione del punto vendita, dati e servizi digitali in un’unica esperienza.
Aggiornato al 24 settembre 2026



Partecipa alla community