


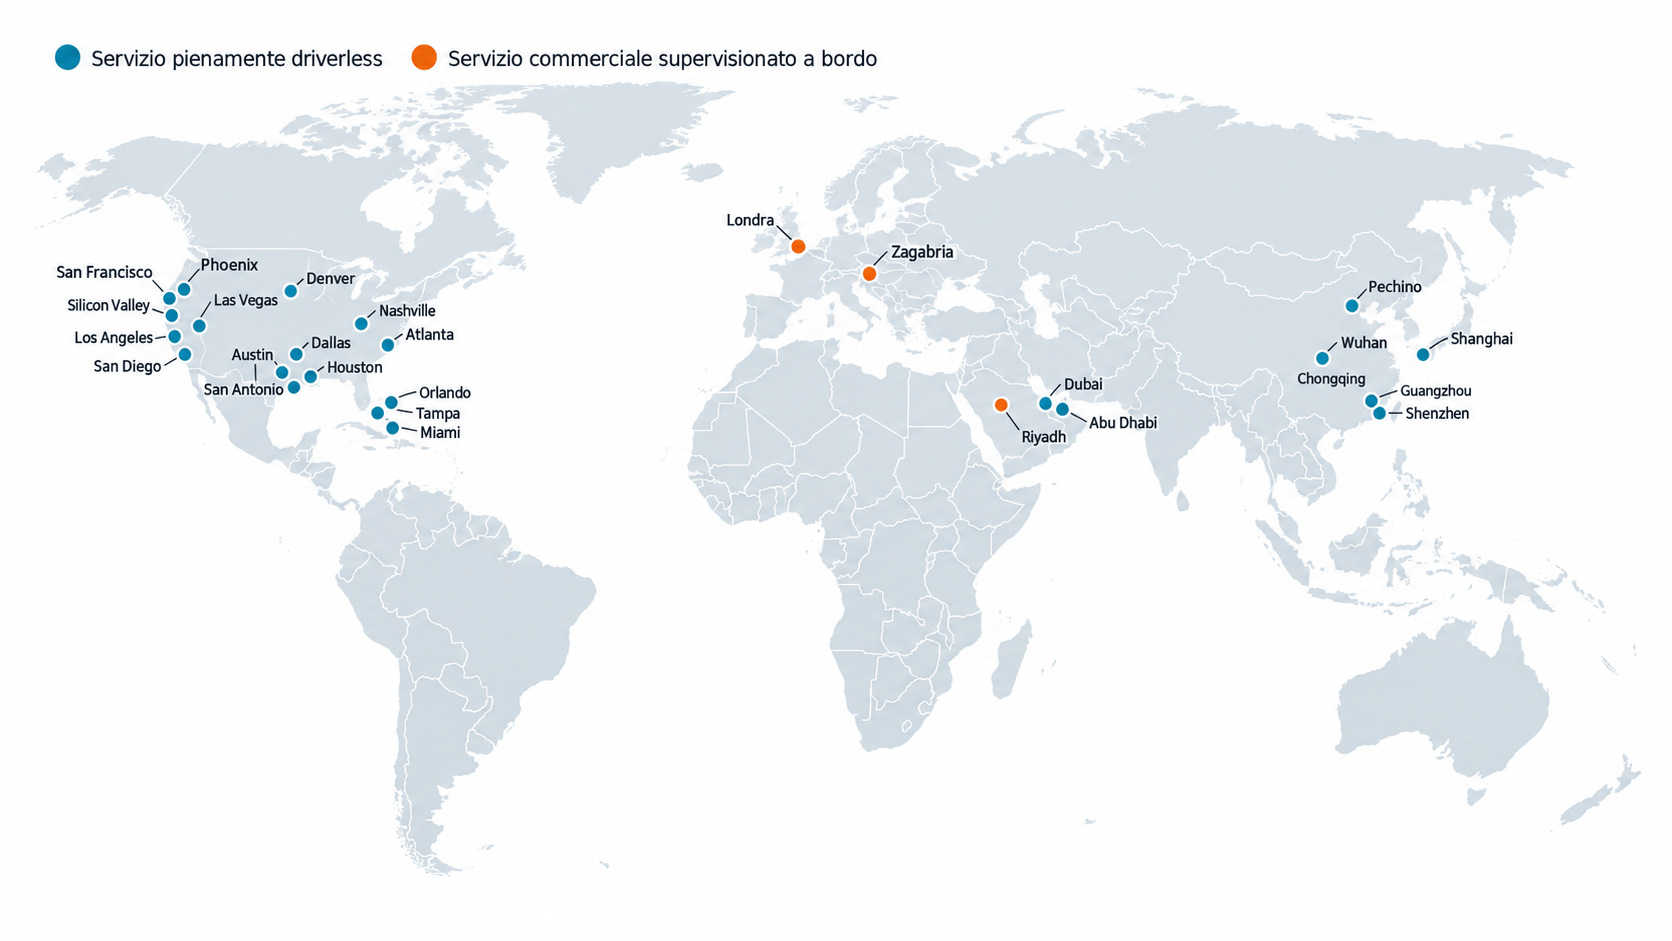
Tra qualche anno anche in Italia vedremo circolare nelle città autoveicoli con nessun a bordo che si spostano da un luogo all’altro per prelevare o portare a destinazione le persone. Ma quello che ancora, da noi, potrebbe sembrare fantascienza, è già realtà in alcune parti del mondo. I robotaxi sono ormai usciti dai laboratori, nonostante non siano ancora un fenomeno globale uniforme. In alcuni centri degli Stati Uniti, della Cina e degli Emirati Arabi Uniti trasportano tranquillamente passeggeri paganti senza che nessuno sieda al volante. Altrove il servizio è commerciale, ma conserva un operatore di sicurezza a bordo. In molte altre città circolano soltanto veicoli in prova, spesso con tecnici nell’abitacolo e senza clienti paganti.
È una distinzione importante. Un robotaxi propriamente detto utilizza un sistema di guida automatizzata di livello 4, cioè svolge l’intero compito di guida senza intervento umano, ma solo entro un operational design domain, cioè un perimetro che stabilisce strade, condizioni meteorologiche, orari e velocità ammessi. Non coincide con la guida di livello 5, che dovrebbe funzionare ovunque e in qualsiasi condizione, né con sistemi di assistenza di livello 2 come quelli installati su molte auto private, per i quali il conducente resta sempre responsabile.
La geografia della mobilità autonoma è quindi fatta di “isole” operative. I leader in questo campo sono gli Stati Uniti e la Cina, mentre gli Emirati Arabi stanno diventando il principale ponte internazionale per gli operatori cinesi. L’Europa ha inaugurato a Zagabria il suo primo servizio commerciale, ma con supervisione umana a bordo. Questo significa che il continente ha superato la fase del test chiuso, non ancora quella del conducente.
Indice degli argomenti
Stati Uniti, Waymo porta il robotaxi nel mercato di massa
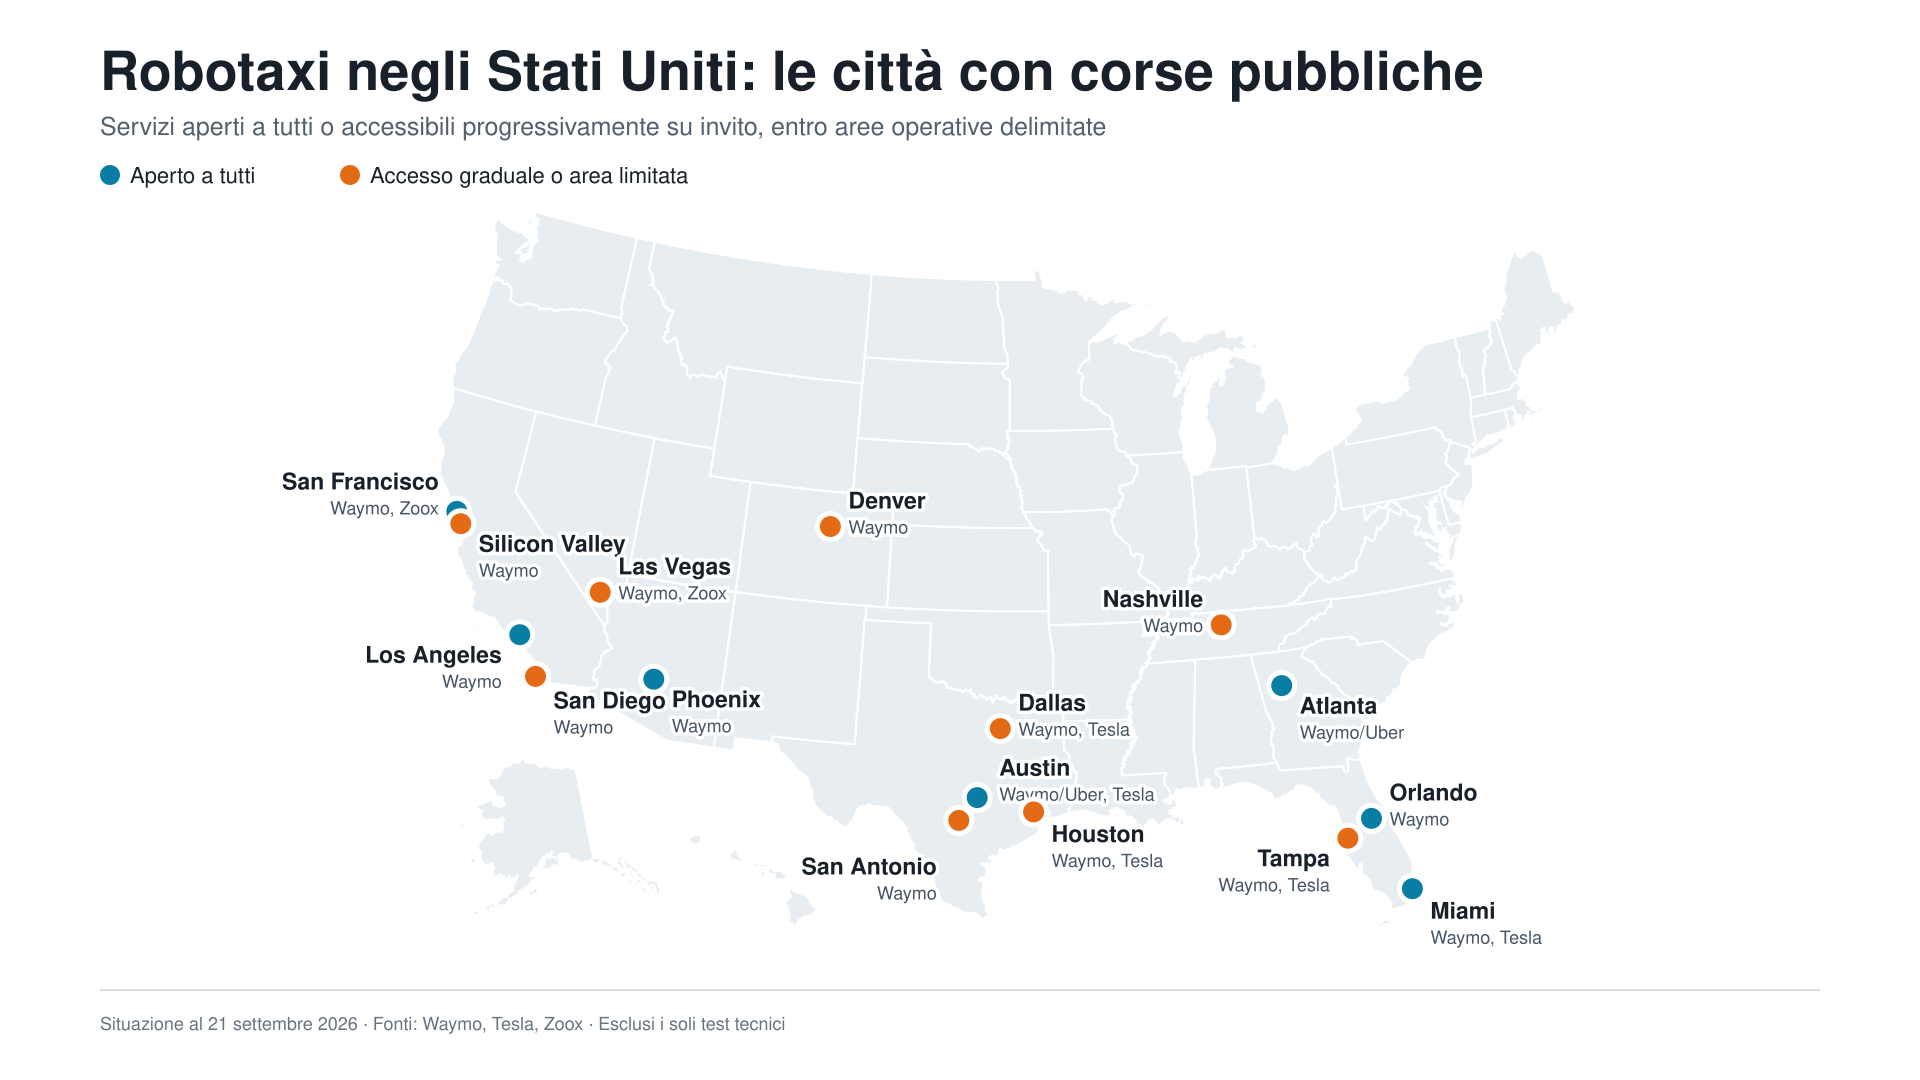
Come è capitato in molte altre circostanze e per diversi settori, anche in questo caso gli Usa sono stati pionieri nel mondo occidentale. Waymo, nata dal progetto self-driving car avviato da Google nel 2009, ha cominciato i test pubblici nell’area di Phoenix nel 2017 e nel 2020 ha aperto nella East Valley il primo servizio commerciale accessibile al pubblico senza safety driver. Da allora ha esteso Waymo One a San Francisco, Los Angeles e Silicon Valley, e attraverso Uber ad Austin e Atlanta.
Nel 2026 la società di Alphabet ha accelerato. Il 24 febbraio ha aperto corse pienamente autonome a utenti selezionati anche a Dallas, Houston, San Antonio e Orlando, portando a dieci le aree metropolitane commerciali dichiarate. Il 15 aprile Miami e Orlando sono diventate accessibili a tutti, senza lista d’attesa. L’estensione non equivale tuttavia a una copertura integrale delle città: il servizio resta georeferenziato e può escludere autostrade, aeroporti o quartieri non ancora validati.
L’espansione ha mostrato anche i limiti della tecnologia. Nel 2026 Waymo ha dovuto sospendere temporaneamente alcune operazioni in Texas dopo episodi legati alle strade allagate e ha richiamato software della flotta. San Antonio ha riaperto in settembre con accesso inizialmente limitato. È un promemoria utile: “driverless” non significa universale e la gestione delle condizioni fuori dal dominio operativo resta una parte centrale del servizio.
Waymo non è più sola. Zoox, controllata da Amazon, ha aperto nel 2025 a Las Vegas corse pubbliche gratuite sul proprio veicolo senza volante né pedali e ha poi ampliato la presenza a San Francisco; il passaggio a un servizio a pagamento dipende dalle autorizzazioni locali. Tesla ha iniziato nel 2025 ad Austin con Model Y e teleoperatori, inizialmente sotto stretta supervisione, e nel 2026 indica il proprio servizio Robotaxi come disponibile in aree limitate di Austin, Dallas e Houston in Texas e di Miami, Orlando e Tampa in Florida. La flotta comprende Model Y e Cybercab, ma condizioni operative e presenza della supervisione non sono identiche in tutte le città: per questo l’etichetta commerciale di Tesla non va automaticamente equiparata al modello driverless consolidato di Waymo.
Il caso Cruise spiega quanto il permesso regolatorio possa essere reversibile. La controllata di General Motors aveva aperto corse senza conducente a San Francisco. Ma a ottobre 2023, a San Francisco, un’auto ha investito una donna proiettandola davanti a un robotaxi Cruise, che l’ha colpita e poi trascinata per alcuni metri durante una manovra automatica di accostamento. Ne è derivata la sospensione delle autorizzazioni californiane e lo stop al servizio; GM ha poi rinunciato allo sviluppo di un robotaxi indipendente. L’uscita di uno dei pionieri ha rafforzato Waymo e ha mostrato che la scala non dipende soltanto dall’AI, ma dalla capacità di dimostrare sicurezza, gestire la flotta e mantenere la fiducia delle autorità.
Cina, il laboratorio più esteso e competitivo
In Cina la diffusione è più frammentata tra operatori e amministrazioni locali, ma ha raggiunto una scala paragonabile, e per estensione geografica superiore, a quella statunitense. Baidu Apollo Go, Pony.ai, WeRide, AutoX e altri gruppi hanno iniziato con test dotati di safety driver, poi hanno eliminato il tecnico dal sedile di guida, introdotto la supervisione remota e infine ottenuto permessi per incassare tariffe.
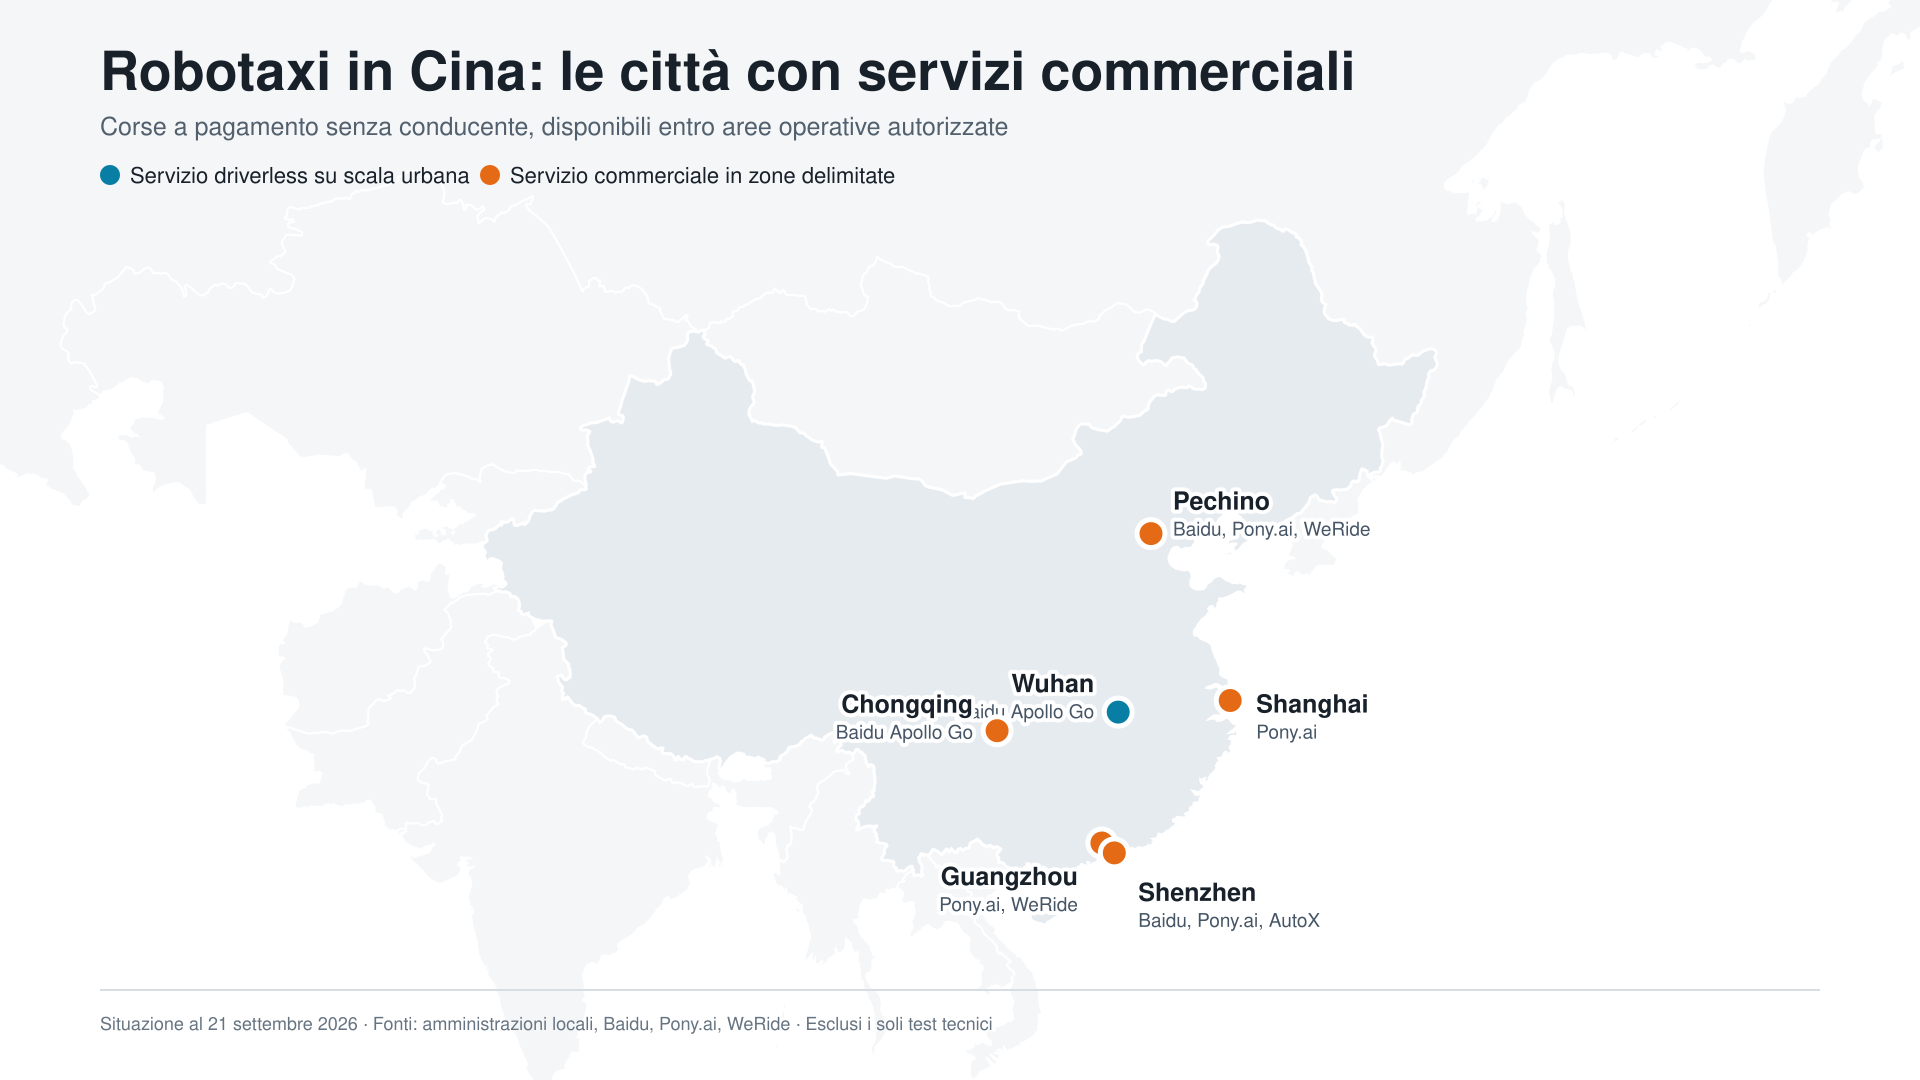
Il caso più avanzato è a Wuhan. Apollo Go vi ha avviato nel 2022 le corse commerciali senza conducente e ha progressivamente allargato il perimetro fino a coprire gran parte dell’area urbana. Baidu opera o ha operato servizi e test avanzati anche a Pechino, Chongqing, Shenzhen e in altre città. Nei risultati del secondo trimestre 2026, Baidu dichiara per Apollo Go una presenza complessiva in 28 città, oltre 350 milioni di chilometri autonomi, dei quali più di 240 milioni completamente driverless. Il dato comprende mercati in fasi differenti e non significa che in tutte le 28 città sia disponibile lo stesso servizio aperto e senza operatore.
Pony.ai concentra le operazioni commerciali nelle quattro metropoli di prima fascia — Pechino, Shanghai, Guangzhou e Shenzhen — con autorizzazioni e aree operative che cambiano da città a città. Nel 2026 ha superato 1.400 robotaxi e ha dichiarato il pareggio economico per veicolo a Guangzhou e Shenzhen, un passaggio rilevante perché sposta il confronto dalla sola fattibilità tecnica al costo industriale. WeRide, nata a Guangzhou, offre servizi autonomi in Cina e ha utilizzato l’esperienza domestica per entrare negli Emirati.
Il modello cinese combina indirizzo nazionale, autorizzazioni locali e zone pilota. Il governo centrale ha definito standard e programmi di accesso alla strada per i veicoli intelligenti connessi; nel 2024 quattro ministeri, guidati dal Ministry of Industry and Information Technology, hanno selezionato nove consorzi di costruttori e utilizzatori per il programma nazionale di accesso e circolazione su strada. Le città conservano però un ruolo determinante: delimitano le aree, rilasciano licenze di test, autorizzano l’assenza del safety driver e, in un passaggio distinto, consentono di far pagare le corse.
Questa struttura permette una sperimentazione rapida, ma rende improprio parlare di una sola “legge cinese sui robotaxi”. Pechino, Shanghai, Shenzhen, Guangzhou, Wuhan e Chongqing hanno costruito regimi locali diversi. Il vantaggio competitivo nasce anche da zone dimostrative molto estese, flotte numerose, integrazione con le piattaforme digitali e sostegno pubblico all’industria dell’auto connessa.
Emirati Arabi Uniti, il primo mercato driverless fuori da Usa e Cina
La mappa non si ferma ai tre blocchi più citati. Abu Dhabi ha iniziato i test con WeRide nel 2021 e le corse commerciali con Uber nel dicembre 2024. Dal novembre 2025 una parte del servizio sull’isola di Yas opera al livello 4 senza conducente a bordo, dopo il rilascio di un permesso cittadino. Nel febbraio 2026 WeRide e Uber hanno esteso il servizio commerciale a circa il 70% delle aree centrali di Abu Dhabi: sulle nuove tratte resta inizialmente uno specialista a bordo, mentre Yas Island conserva le corse pienamente driverless.
Dubai ha compiuto un ulteriore salto nell’aprile 2026. Dubai Taxi Company e Baidu hanno aperto un servizio commerciale senza safety driver, prenotabile tramite Apollo Go. Il progetto parte con 50 veicoli e punta a superare quota mille. Gli Emirati usano così regole e operatori locali per importare tecnologie maturate in Cina, con l’obiettivo di trasformare una quota crescente degli spostamenti urbani in corse autonome.
Europa, a Zagabria il servizio è commerciale ma non ancora senza conducente
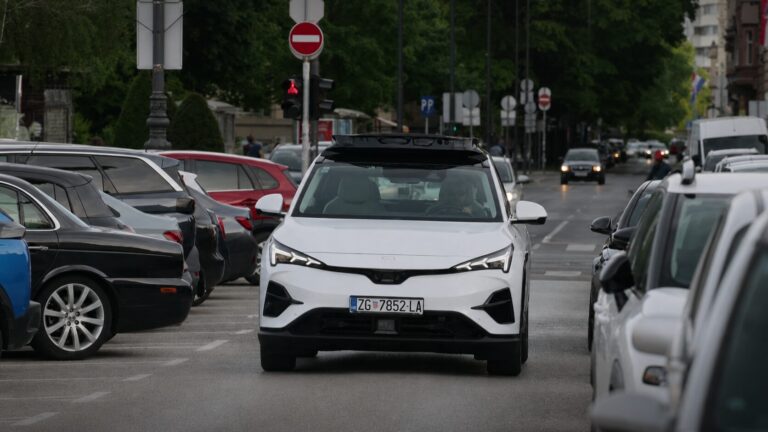
L’8 aprile 2026 Zagabria ha aperto il primo servizio commerciale europeo: i clienti possono prenotare e pagare una corsa Verne su veicoli Arcfox Alpha T5 equipaggiati con la settima generazione del sistema di Pony.ai. Il passaggio dai collaudi alla clientela pagante è reale, ma a bordo siede ancora un operatore autorizzato che controlla il viaggio.
Dal 19 agosto il servizio è prenotabile anche tramite Uber nelle aree centrali della capitale croata. Verne afferma di avere completato migliaia di corse da aprile. La definizione più corretta è dunque “servizio commerciale autonomo supervisionato”: è il primo rollout commerciale del continente, ma non ancora il primo taxi europeo che trasporta clienti senza alcuna persona pronta a intervenire nell’abitacolo.
Anche Londra ha aperto nel settembre 2026 corse a pagamento con Uber e Wayve. Le Ford Mustang Mach-E guidano con il sistema Wayve AI Driver, ma un conducente privato autorizzato da Transport for London rimane al posto di guida. È un servizio autonomo supervisionato, non un robotaxi driverless. Il Regno Unito ha predisposto con l’Automated Vehicles Act 2024 un regime specifico per gli automated passenger services, ma l’iter per i permessi senza conducente non è ancora completato.
Nel resto d’Europa prevalgono test e preparazione. Uber e Momenta lavorano a Monaco; Baidu e Lyft puntano a Regno Unito e Germania; Waymo prepara Londra e ha indicato Monaco tra le successive città europee. Volkswagen, attraverso Moia e la piattaforma ID. Buzz AD sviluppata con Mobileye, sperimenta servizi autonomi in Germania e negli Stati Uniti. Questi annunci vanno letti come programmi subordinati a omologazioni e permessi, non come servizi già disponibili.
Perché le regole cambiano tra Usa, Cina ed Europa
Negli Stati Uniti non esiste un’unica licenza federale per aprire un robotaxi. La National Highway Traffic Safety Administration controlla la sicurezza del veicolo, gli standard federali, difetti e richiami; gli Stati regolano licenze, circolazione e attività commerciale. La Standing General Order della Nhtsa obbliga produttori e operatori individuati dall’agenzia a comunicare determinati incidenti che coinvolgono sistemi automatizzati.
Il risultato è un mosaico. In California il Department of Motor Vehicles autorizza test e deployment dei veicoli, mentre la Public Utilities Commission disciplina il trasporto di passeggeri e le tariffe. Arizona e Texas hanno adottato un’impostazione più permissiva e limitano il potere dei Comuni di introdurre regole autonome. Lo stesso veicolo può quindi essere autorizzato a testare, a circolare senza safety driver e a trasportare clienti paganti in tre passaggi separati.
L’Unione europea ha costruito la cornice dal lato dell’omologazione. Il regolamento di esecuzione Ue 2022/1426 stabilisce requisiti tecnici e procedure per l’omologazione dei sistemi di guida automatizzata dei veicoli pienamente automatizzati. La via europea armonizzata è però nata per le piccole serie, con limiti quantitativi, mentre circolazione, servizi taxi, assicurazione, responsabilità operativa e autorizzazioni sulle strade restano intrecciati con il diritto nazionale e locale. Avere un veicolo omologato non equivale quindi ad avere il diritto di gestire un servizio di taxi in ogni città dell’Unione.
La Cina adotta un terzo modello: linee guida e requisiti nazionali si combinano con aree pilota e permessi municipali. Le autorità possono far avanzare gradualmente un operatore dal test con conducente al test remoto, poi al servizio senza conducente e infine alla tariffazione. Il controllo pubblico è più diretto e l’accesso ai dati generati dai veicoli è sottoposto alle norme cinesi su cybersicurezza, dati e cartografia.
Chi potrebbe partire dopo
La prossima ondata sarà concentrata in città che hanno già test, partner di flotta e un percorso autorizzativo. Londra è il mercato europeo più conteso: Wayve-Uber ha già clienti paganti con conducente di sicurezza, mentre Waymo e Baidu stanno preparando l’ingresso. La prima apertura pienamente driverless dipenderà però dal completamento del nuovo regime britannico, non dagli annunci industriali.
Monaco è un altro candidato: vi convergono i piani di Waymo, Momenta-Uber e altri operatori, ma le date indicate restano obiettivi. Tokyo dovrebbe ospitare entro la fine del 2026 un progetto pilota Wayve-Uber-Nissan con safety operator e dal 2027 un servizio Waymo con Nihon Kotsu e l’app Go, se arriveranno le approvazioni. Waymo prepara inoltre Singapore per un lancio commerciale successivo. Negli Stati Uniti l’espansione continuerà più velocemente, perché gli operatori possono replicare una procedura già sperimentata da una città all’altra.
Un secondo cambiamento riguarda il modello industriale. Waymo tende a controllare tecnologia e servizio, anche se usa Uber in alcuni mercati. Uber vuole invece diventare la piattaforma comune per flotte sviluppate da Waymo, WeRide, Pony.ai, Wayve, Momenta, Volkswagen, Nuro e altri partner. La competizione non opporrà soltanto algoritmi: conteranno produzione dei veicoli, costo di sensori e calcolo, manutenzione, pulizia, ricarica, teleassistenza e accesso alla domanda.
E l’Italia? Roma prova ad aprire una strada al livello 4
In Italia non è ancora disponibile un servizio commerciale di robotaxi. Il quadro nazionale, nato con il decreto Smart Road del 2018 e i successivi aggiornamenti, consente sperimentazioni autorizzate dal ministero delle Infrastrutture e dei Trasporti, ma resta costruito intorno alla presenza di un supervisore in grado di intervenire. È sufficiente per collaudare sistemi avanzati; non offre ancora una strada lineare per un taxi di livello 4 senza conducente.
Roma è la candidatura più concreta. Il 28 agosto 2026 Roma Capitale ha pubblicato una manifestazione di interesse per operatori della guida autonoma di livello 4, aperta fino al 31 dicembre. L’obiettivo dichiarato è arrivare all’omologazione del primo veicolo di livello 4 al servizio degli utenti in Italia, utilizzando i living lab cittadini e cercando un partner tecnologico con cui partecipare ai bandi europei. Il Comune stima almeno due anni di lavoro e indica tre condizioni: aggiornamento normativo, connettività e gemello digitale della città, partner industriale.
Il possibile ruolo italiano non si esaurisce nell’importare una flotta. Le città possono offrire casi d’uso nei quali l’autonomia risponde a un bisogno preciso: collegamenti di primo e ultimo miglio con stazioni e metropolitane, servizio notturno o in aree a domanda debole, trasporto per anziani e persone con disabilità, navette in aeroporti, campus, ospedali e distretti industriali. Sono domini più controllabili di un servizio aperto fin dal primo giorno all’intera rete urbana.
Sempre in Italia è nata e si sta sviluppando Niulinx, la startup dedicata allo sviluppo della guida autonoma, che quest’anno ha raccolto 38 milioni di euro, il più grande round italiano di sempre nel settore. Spin-off del Politecnico di Milano nato dal gruppo di ricerca AIDA (Artificial Intelligence Driving Autonomous) guidato dal professor Sergio Matteo Savaresi, la società innovativa punta a dar vita a un campione europeo dell’autonomous driving, sviluppando l’intero stack tecnologico per la guida autonoma: dalla percezione dell’ambiente circostante alla pianificazione del percorso, dal controllo del veicolo alla gestione remota della flotta. Ma serviranno altri finanziamenti per l’ulteriore espansione.
Per non restare un semplice mercato, l’Italia deve però scegliere che cosa vuole sperimentare e come misurarne i risultati. Servono una procedura nazionale per passare dalla supervisione a bordo a quella remota, regole chiare sulla responsabilità, accesso ai dati degli incidenti, requisiti di cybersicurezza e integrazione con taxi, Ncc e trasporto pubblico. Roma può diventare il primo banco di prova, ma il vero salto arriverà solo quando omologazione del veicolo e autorizzazione del servizio formeranno un percorso unico e prevedibile.
La lezione che arriva dalle città già operative è semplice: il robotaxi non si diffonde come un’automobile venduta in concessionaria. Si espande quartiere per quartiere, dopo avere validato un preciso dominio operativo. Negli Stati Uniti e in Cina questa rete di isole è ormai abbastanza ampia da formare un mercato. In Europa è appena comparso il primo tassello; per l’Italia, la partita comincia dalla capacità di trasformare i test in un servizio pubblico verificabile, sicuro e realmente utile.




Partecipa alla community