

Qonto ha ottenuto la licenza di istituto di credito e diventa banca. La fintech francese, che offre servizi finanziari e strumenti di gestione a piccole imprese e professionisti, ha annunciato il 18 novembre il via libera della Banca centrale europea e dell’autorità di vigilanza francese ACPR. La nuova autorizzazione le consentirà di ampliare progressivamente l’offerta diretta di finanziamenti e soluzioni di risparmio.
Il passaggio riguarda una piattaforma che, secondo la società, conta oltre 750.000 clienti tra PMI e professionisti in otto mercati europei, Italia compresa. Per i clienti italiani ci sono già conseguenze pratiche: arriverà un nuovo IBAN e si applicherà l’imposta di bollo sui conti correnti. I nuovi prodotti di credito e risparmio, invece, saranno introdotti per gradi, con condizioni e disponibilità da definire per ciascun mercato.
La licenza è anche una tappa nella trasformazione del modello di business di Qonto. Nata come soluzione digitale per il conto delle imprese, la società ha progressivamente affiancato ai pagamenti strumenti per fatturazione, contabilità e gestione delle spese. Ora punta ad aggiungere servizi bancari all’interno della stessa piattaforma.
Indice degli argomenti
Dall’istituto di pagamento alla banca
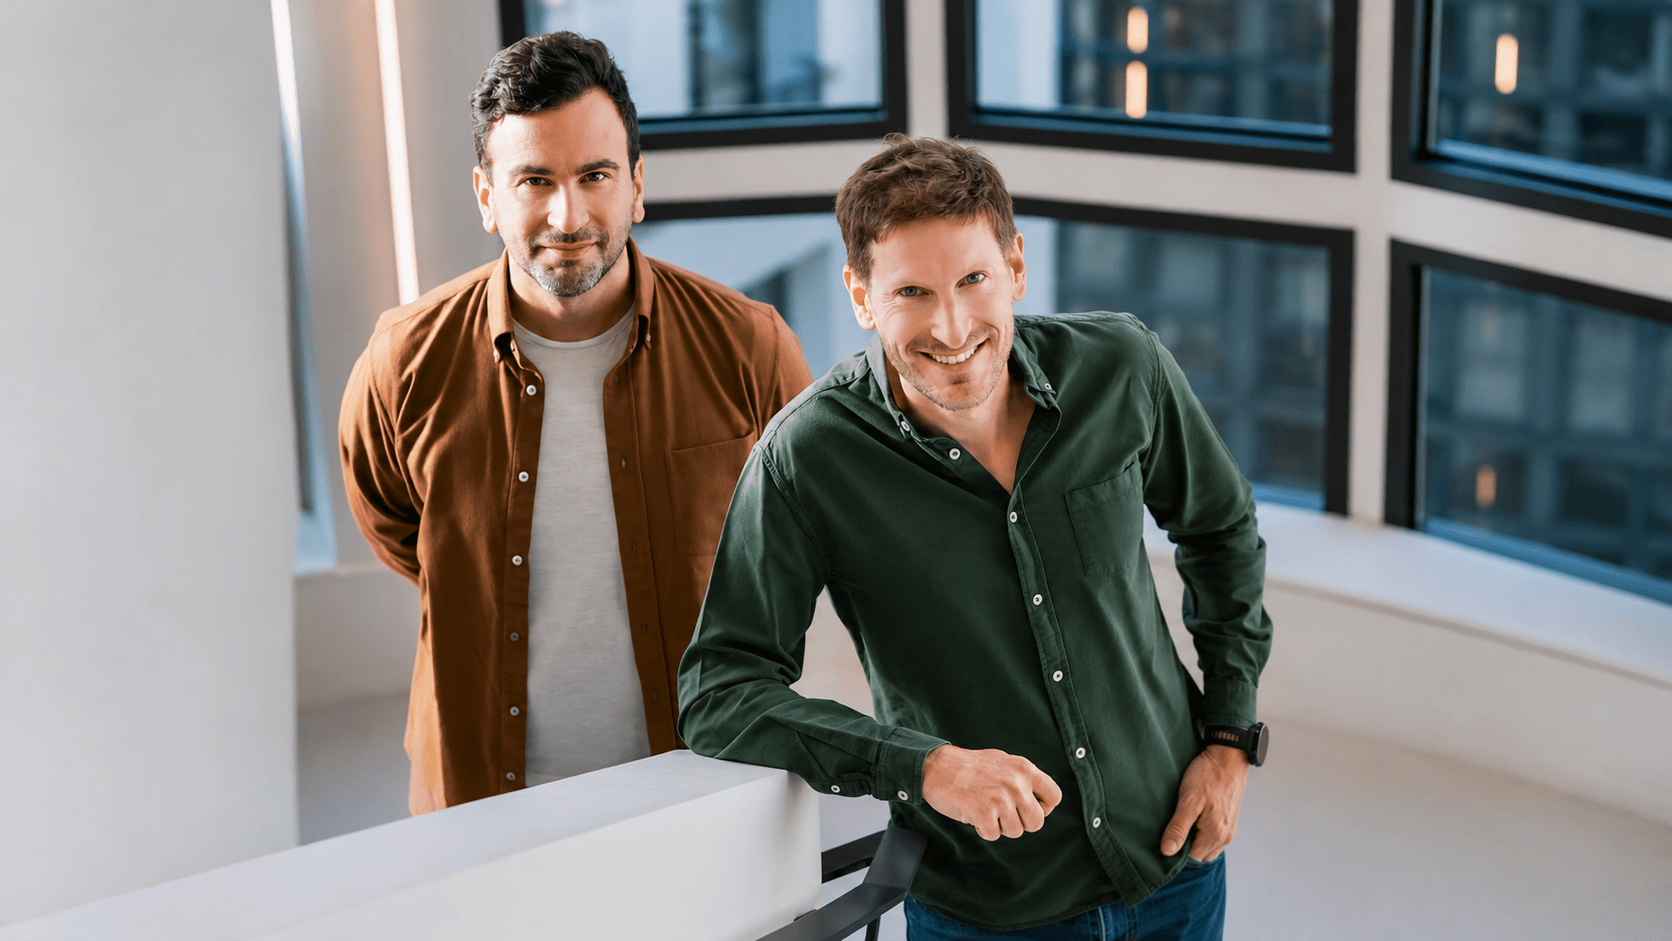
Fondata da Alexandre Prot e Steve Anavi e lanciata nel 2017, Qonto aveva ottenuto nel 2018 la licenza di istituto di pagamento. La richiesta per diventare istituto di credito è stata presentata nel 2025. Con la nuova autorizzazione, spiega la società nell’annuncio del 18 novembre, si amplia il perimetro delle attività che può svolgere direttamente.
Il credito non era completamente assente dalla piattaforma. Tra le soluzioni già proposte c’è Pay Later, che permette ai clienti idonei di finanziare le fatture dei fornitori e rimborsare l’importo a rate. La licenza bancaria offre ora la base regolamentare per sviluppare una gamma più ampia di prodotti di finanziamento e raccolta.
Per Qonto significa anche operare nel quadro prudenziale europeo applicabile alle banche, sotto la supervisione dell’ACPR nell’ambito del Meccanismo di vigilanza unico. Cambiano quindi gli obblighi in materia di capitale, liquidità, gestione dei rischi e governance. La società afferma di essere in utile dal 2023 e di avere oltre 1.700 persone nel proprio team.
Prestiti e risparmio: cosa prevede il piano
La prima gamma di nuove soluzioni è prevista per il primo semestre del 2027. Il programma comprende finanziamento delle fatture, linee di credito, prestiti e depositi a termine, con un’introduzione progressiva nei mercati in cui Qonto opera.
La società precisa che le tempistiche sono indicative e dipendono dalla piena preparazione regolamentare e operativa. Requisiti di accesso, disponibilità nei singoli Paesi e date di lancio saranno comunicati insieme a ciascun prodotto. L’annuncio, dunque, non equivale alla disponibilità immediata di tutte le nuove soluzioni per i clienti italiani.
Per novembre 2026 Qonto indica inoltre l’estensione della remunerazione dei conti a Germania e Portogallo e l’introduzione in Francia di certificati istantanei di deposito del capitale per la costituzione di società. Sono iniziative rivolte a mercati specifici.
La possibilità di affiancare il credito ai servizi già usati dalle imprese ha una logica commerciale: Qonto può proporsi come interlocutore per un numero maggiore di esigenze finanziarie lungo la vita del cliente. Per le PMI, il valore effettivo dipenderà però dalle condizioni delle offerte, dai costi e dai criteri di accesso, oltre che dalla loro disponibilità in Italia.
Cosa cambia per i clienti italiani: IBAN e imposta di bollo
Secondo il Centro assistenza di Qonto, dal 18 novembre il conto di pagamento diventa conto corrente. Restano invariati il piano, il relativo canone, l’app e i servizi utilizzati, ma la transizione comporta alcune novità.
La prima riguarda l’IBAN. Qonto assegnerà ai conti italiani interessati un nuovo IBAN italiano, in seguito al cambio del codice identificativo dell’istituto. I clienti riceveranno una comunicazione con le date e i passaggi pratici almeno 30 giorni prima dell’assegnazione.
I due IBAN funzioneranno in parallelo per 13 mesi, durante i quali sarà possibile ricevere pagamenti su entrambi. Nel frattempo le imprese dovranno aggiornare le coordinate presso clienti, fornitori e prestatori di servizi di pagamento, oltre che nei mandati di addebito diretto e nei dati riportati su fatture e contratti.
La seconda novità è l’imposta di bollo italiana. Qonto spiega che si applica ai suoi conti con IBAN italiano e che il primo addebito è previsto il 1° gennaio 2027, per il periodo dal 17 novembre al 31 dicembre 2026. Per società e altre persone giuridiche l’importo annuo indicato è di 118 euro, con le esenzioni applicabili; per le persone fisiche, inclusi i liberi professionisti, è di 34,20 euro se la giacenza media annua supera 5.000 euro. L’imposta è calcolata separatamente per ogni conto con IBAN italiano, proporzionandola ai giorni di attività.
C’è una comunicazione separata anche per chi utilizza il Pagamento a rate: Qonto indica che il contratto sarà sostituito da una nuova offerta di finanziamento e che fino al 19 gennaio 2027 non cambierà nulla per il servizio in uso.
La garanzia sui depositi
Con il nuovo status, i depositi idonei dei clienti Qonto rientrano nella protezione del fondo francese di garanzia dei depositi, il Fonds de Garantie des Dépôts et de Résolution, fino a 100.000 euro per depositante e per istituto, secondo le condizioni previste.
Qonto specifica che la copertura riguarda anche i suoi conti con IBAN nazionale diverso da quello francese. Il limite si riferisce al depositante presso l’istituto, non a ciascun conto separatamente, e la garanzia è soggetta alle regole di ammissibilità previste per clienti e depositi.
Una piattaforma che cresce attorno alle imprese
La licenza arriva dopo un anno in cui Qonto ha ampliato il proprio raggio d’azione anche in Italia.
A luglio, come raccontato da EconomyUp, è arrivato l’Insurance Hub per PMI e professionisti, sviluppato con Expertas, broker del gruppo Facile.it. In questo caso Qonto opera come intermediario e rende accessibili prodotti assicurativi attraverso la piattaforma: un’attività distinta dall’offerta bancaria diretta che la nuova licenza permetterà di ampliare.
Un’altra iniziativa riguarda la fase di avvio dell’impresa. Il servizio Company Creation, raccontato da EconomyUp a ottobre, offre assistenza alla costituzione tramite Itadvisors, affiancando strumenti digitali e consulenza professionale. Commercialista e notaio continuano a intervenire nei passaggi che lo richiedono.
Con la licenza bancaria si potrà adesso lavorare sulle esigenze di liquidità delle piccole e medie imprese. Qonto Insights è la piattaforma pubblica che presenta indicatori ricavati dai dati aggregati dei clienti. Tra quelli riportati per l’Italia a settembre figurava una durata mediana della liquidità di 9,5 giorni. Il Cash Buffer Index di Qonto misura per quanto tempo un’impresa potrebbe continuare a operare con la liquidità disponibile in assenza di nuove entrate; la società precisa che l’indice descrive la propria base clienti e non l’intero mercato europeo.
È su esigenze come la gestione della liquidità che Qonto punta a far crescere la nuova offerta. La licenza le consente di tentare un passo ulteriore rispetto ai servizi di pagamento e amministrazione già integrati nella piattaforma.



Partecipa alla community