


Eliminare le spese fisse quando la cassa è ferma: è questa la logica economica alla base dei POS senza canone, diventati lo standard di riferimento per liberi professionisti, artigiani e micro-imprese. Rispetto ai modelli bancari classici basati su abbonamenti mensili e vincoli contrattuali stringenti, la formula a commissione unica applica il principio della variabilità totale dei costi.
L’esercente sostiene spese solo a fronte di un incasso effettivo, eliminando il rischio d’impresa legato ai mesi di bassa affluenza o chiusura stagionale. Una soluzione strategica che coniuga la piena conformità all’obbligo di accettazione dei pagamenti elettronici con la salvaguardia del margini di profitto netto sulle singole prestazioni.
Indice degli argomenti
I vantaggi dei pagamenti elettronici senza costi fissi mensili
L’impatto principale sulla gestione contabile riguarda l’abbassamento della soglia di redditività (Break-Even Point). Nei modelli tradizionali a canone, un’attività con volumi discontinui rischia di sostenere un costo marginale per operazione sproporzionato; la formula priva di abbonamento elimina questa distorsione, rendendo l’incidenza delle commissioni perfettamente calcolabile sul singolo margine.
A questo vantaggio economico si aggiunge la discontinuità sul piano contrattuale. L’offerta bancaria standard vincola tipicamente l’esercente per 24 o 36 mesi con penali di recesso anticipato. L’acquisto diretto del terminale (proprietario) risponde invece a una logica pay-per-use: assenza di obblighi di permanenza, nessuna spesa forzata di manutenzione software in quota fissa e massima agilità nell’eventuale cambio di fornitore.
Iter di attivazione e compliance: requisiti e tempistiche
L’onboarding per l’attivazione di un terminale privo di abbonamento avviene tramite processi interamente digitalizzati, pensati per ridurre al minimo i tempi di fermo operativo. I requisiti amministrativi e tecnici necessari comprendono:
- Inquadramento fiscale: titolarità di una Partita IVA attiva o, per specifiche categorie di liberi professionisti e ditte individuali, del solo Codice Fiscale (in base alle condizioni operative del singolo provider).
- Riconciliazione bancaria: associazione a un conto corrente o carta-conto dotata di IBAN dell’area SEPA (sia business sia personal, a seconda dei termini di servizio).
- Adeguata verifica (KYC): conformità alle normative antiriciclaggio mediante caricamento digitale dei documenti d’identità, tesserino fiscale ed eventuale visura camerale o certificato di attribuzione P.IVA.
Il completamento delle verifiche d’identità richiede mediamente tra le 24 e le 48 ore lavorative. A valle dell’approvazione, il dispositivo viene spedito e risulta pronto all’uso tramite configurazione guidata via app o SIM integrata.
Analisi dei migliori POS senza canone: i criteri di scelta
L’offerta di terminali privi di abbonamento si articola attorno a player consolidati come Axerve, myPOS, Nexi e SumUp. Ciascun fornitore adotta modelli di business e scelte tecnologiche differenti, pensati per rispondere a diversi profili di incasso.
La valutazione del POS ideale non può limitarsi al mero costo d’acquisto del terminale (capex una tantum), ma deve ponderare l’incidenza complessiva sulla gestione di cassa tramite quattro parametri chiave:
- Integrazione e rendicontazione: compatibilità con i principali wallet digitali (Apple Pay, Google Pay, Samsung Pay) e presenza di dashboard gestionali esportabili per la riconciliazione contabile e la fatturazione.
- Struttura commissionale: presenza di tariffe flat percentuali rispetto a schemi con quota fissa per transazione o micro-commissioni sui bassi importi.
- Infrastruttura di connettività: scelta tra terminali autonomi con SIM 4G dati illimitata e lettori tascabili dipendenti dalla connessione Bluetooth dello smartphone.
- Tempistiche di liquidazione e conto di appoggio: disponibilità dei fondi sul proprio IBAN aziendale (in 24-48 ore) oppure accredito immediato tramite conto moneta elettronica o carta business dedicata.
myPOS: accredito istantaneo, conto aziendale multi-valuta e gamma hardware modulare
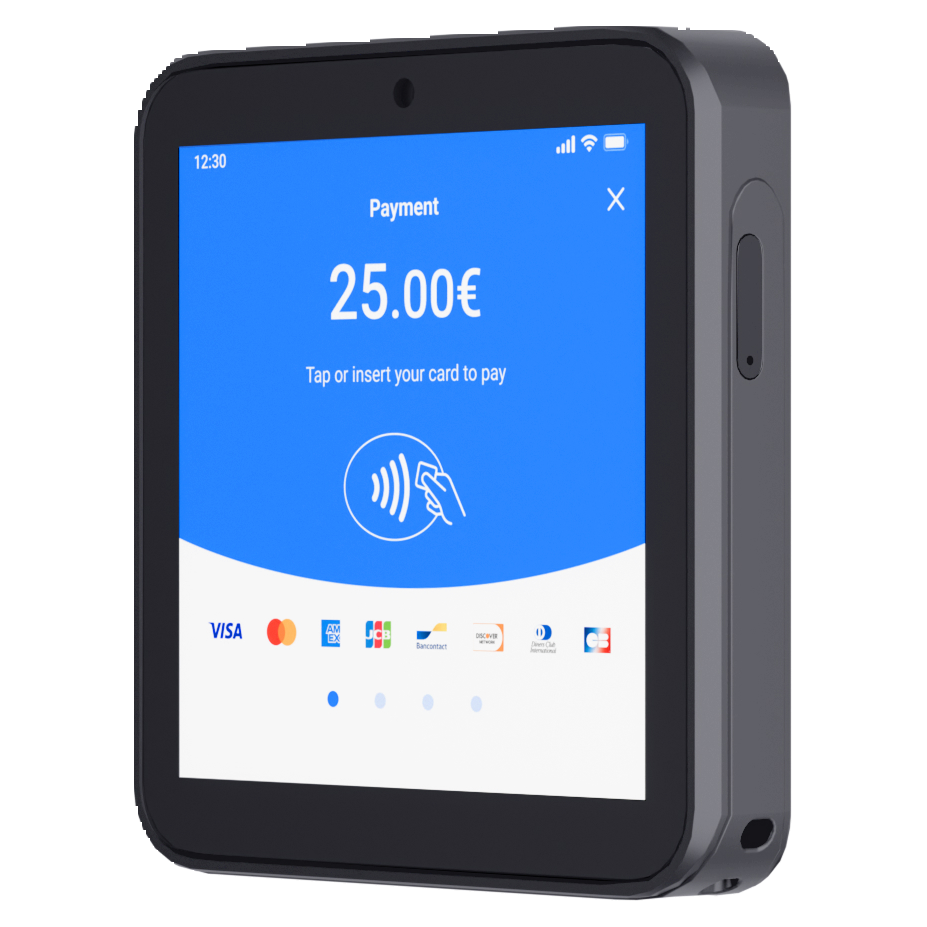
💶 Prezzo terminale: 55€ + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: No
🔋 Batteria: oltre 550 transazioni con una singola carica
☎️ Sim Card: 4G integrata e gratuita
🖨️ Stampante integrata: no
📟 Touch screen: sì, touchscreen da 4″
💳 Tecnologia pagamento: Chip & PIN, contactless/NFC e wallet digitali (Apple Pay, Google Pay, Samsung Pay)
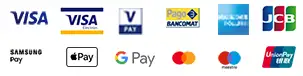
Pagamenti accettati:
La proposta di myPOS elimina il canone mensile adottando un modello Pay-as-you-go progettato per micro-imprese e professionisti, abbinato a un elemento di rottura rispetto al circuito bancario tradizionale: la liquidazione dei fondi in tempo reale. L’importo incassato è disponibile sul conto aziendale in pochissimi secondi dall’operazione.
Il modello si appoggia a un’infrastruttura di moneta elettronica che fornisce all’esercente un conto aziendale con IBAN dedicato (supportato in 14 valute) e una Carta di debito aziendale gratuita, utile per reinvestire immediatamente gli incassi senza dover attendere il ciclo di trasferimento interbancario (solitamente di 24-48 ore).
Struttura commissionale e piani di volume di myPOS
Per le attività con un transato elettronico inferiore a 10.000 € al mese, il profilo tariffario parte da una commissione percentuale dell’1,20% più una quota fissa per transazione (variabile in base al circuito e al tipo di carta). Per le realtà con volumi superiori a 10.000 € mensili, myPOS prevede la possibilità di negoziare piani commerciali personalizzati e su misura per contenere l’impatto sui margini.
Quale myPOS scegliere
La diversificazione dei terminali consente di calibrare l’investimento iniziale (capex una tantum) sulle reali esigenze operative del punto vendita o della libera professione:
| Modello | Prezzo (IVA escl.) | Connettività e Display | Funzionalità chiave |
| myPOS Go 2 | 39 € | SIM 4G gratuita + Wi-Fi / LCD | Ultra-compatto, tascabile, ricevute via SMS/Email o QR code |
| myPOS Flex | 55 € (in promo) | Wi-Fi / Touchscreen tascabile | Smart POS compatto, gestione diretta di mances, rimborsi e dati vendita |
| myPOS Go Combo | 99 € | SIM 4G + Wi-Fi + Docking station | Soluzione 2-in-1 con base di ricarica e stampante termica integrata |
| myPOS Ultra | 179 € | SIM 4G + Wi-Fi + Android / Touch HD | Top di gamma per alti volumi, stampante ad alta velocità, oltre 1.500 transazioni per carica |
Connettività illimitata e strumenti gestionali
Tutti i dispositivi della gamma includono una SIM dati 4G multi-operatore pre-installata senza canoni di abbonamento o costi di traffico, che assicura la connessione autonoma ai server di autorizzazione anche per la vendita itinerante o in aree a bassa copertura.
L’ecosistema include un’app di gestione gratuita e, per i terminali Android di fascia alta come il myPOS Ultra, l’accesso all’AppMarket dedicato per integrare applicativi aziendali (programmi fedeltà, inventari e gestione multi-operatore per il personale).
Axerve Easy POS: commissione flat all’1% e terminale Android autonomo
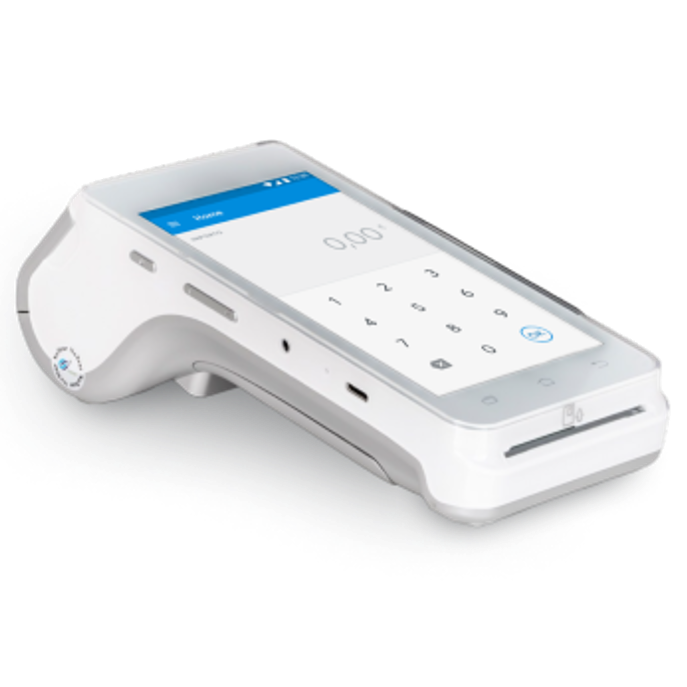
💶 Prezzo terminale: 99 € + IVA
💸 Costi di attivazione: Bollo 16€
📲 App obbligatoria: Si
🔋 Batteria: 2.300 mAh
☎️ Sim Card: Si
🖨️ Stampante integrata: Si
📟 Touch screen: Si
🔌 Tipo di ricarica: Micro USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 176 x 78 x 57 mm
Pagamenti accettati:
L’offerta POS Easy a commissioni di Axerve si rivolge a micro-imprese, ditte individuali e liberi professionisti che cercano una gestione dei pagamenti priva di spese fisse mensili, appoggiandosi a un’infrastruttura bancaria solida.
Il modello economico si basa su un’unica variabile: una commissione unica dell’1% applicata sull’effettivo transato, senza canone di locazione o costi di mantenimento ricorrenti. L’accesso al servizio prevede l’acquisto una tantum del terminale a 99 € + IVA, a cui si aggiunge un’imposta di bollo governativa di 16 € per l’attivazione.
| Voce di costo | Dettaglio dell’offerta Axerve POS Easy |
| Canone mensile | 0 € (nessun costo fisso ricorrente) |
| Commissione di transazione | 1% flat sui principali circuiti (2% per Discover) |
| Costo hardware | 99 € + IVA (una tantum) |
| Costo di attivazione | 16 € (imposta di bollo) |
| Accredito fondi | Entro il giorno lavorativo successivo su qualsiasi IBAN SEPA |
| Vincoli contrattuali | Assenti (nessun obbligo di permanenza o penale) |
Specifiche hardware e connettività illimitata per Axerve Easy POS
A differenza dei lettori passivi da collegare allo smartphone, l’hardware fornito da Axerve è uno Smart POS autonomo basato su sistema operativo Android (dimensioni 17,8 x 7,8 x 5,4 cm per 390 grammi di peso).
- Connettività ibrida: integra sia il modulo Wi-Fi per l’utilizzo stazionario sia una SIM 4G multi-operatore inclusa con traffico dati gratuito e illimitato. Il dispositivo seleziona automaticamente la rete con la copertura migliore, rendendolo adatto anche all’uso in mobilità.
- Gestione ricevute: Dispone di una stampante termica ad alta velocità integrata per l’emissione immediata dello scontrino cartaceo in doppia copia (esercente e cliente).
- Accettazione pagamenti: Supporta i circuiti nazionali e internazionali (Visa, VPay, Mastercard, Maestro, PagoBancomat) e i principali wallet digitali (Apple Pay, Google Pay, Samsung Pay).
Flessibilità bancaria e recupero fiscale
Un punto di forza: gli incassi vengono liquidati entro il giorno lavorativo successivo su qualsiasi IBAN dell’area SEPA. Per professionisti e ditte individuali è consentito l’impiego di un conto personale mono-intestato, mentre le società necessitano di un conto business.
La soluzione è inoltre pienamente conforme alle normative sul credito d’imposta del 30% sulle commissioni addebitate, permettendo all’esercente di recuperare una quota consistente dell’1% pagato in sede di dichiarazione dei redditi. La gestione contabile è affiancata dalla dashboard online myStore, che consente il monitoraggio in tempo reale del transato e il download della reportistica per la fatturazione.
| Categoria | Circuiti e metodi supportati |
| Circuiti nazionali | PagoBancomat, Bancomat Pay |
| Circuiti internazionali | Visa, VPay, Mastercard, Maestro |
| Digital wallets | Apple Pay, Google Pay, Samsung Pay |
| Tecnologia | Chip & PIN, Contactless, NFC |
Nexi Mobile POS e la gamma SmartPOS: dall’entry-level senza canone alla cassa integrata
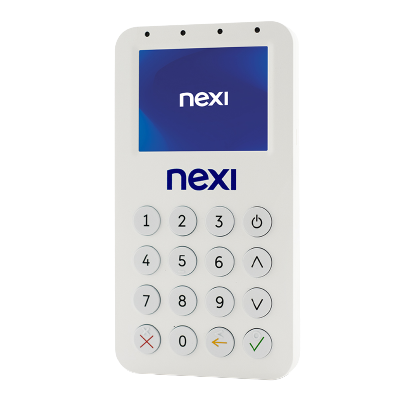
💶 Prezzo terminale: 29 €
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: ✔
🔋 Batteria: 1.180 mAh
☎️ Sim Card: ✖
🖨️ Stampante integrata: ✖
📟 Touch screen: ✖
🔌 Tipo di ricarica: USB
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica
📦 Dimensioni: 133 x 71 x 19 mm
Pagamenti accettati:
Nexi articola la propria offerta per esercenti, liberi professionisti e PMI coprendo sia le esigenze di azzeramento dei costi fissi (pay-per-use), sia le necessità operative più complesse che integrano la gestione fiscale del punto vendita.
Nexi Mobile POS: azzeramento dei costi fissi e flessibilità in mobilità
La soluzione d’ingresso Nexi Mobile POS è pensata per eliminare del tutto i canoni mensili. Con un costo d’acquisto dell’hardware una tantum di 29 € (IVA inclusa) e senza alcun vincolo di apertura di un nuovo conto corrente (gli incassi vengono liquidati entro il giorno lavorativo successivo su qualsiasi IBAN italiano), il terminale si integra via Bluetooth con lo smartphone tramite l’App Nexi POS.
- Struttura tariffaria: Commissione flat dell’1,89% per le carte europee dei principali circuiti (Mastercard, VISA, Maestro, V PAY e PagoBANCOMAT).
- Micropagamenti azzerati: È attiva la promozione che azzera interamente le commissioni sulle transazioni fino a 10 € per gli esercenti con fatturato fino a 400.000 €, azzerando l’impatto sui piccoli scontrini.
- Servizi a valore aggiunto inclusi:
- Pay-by-Link: inizio di pagamenti a distanza via SMS, e-mail o social (con costo di 0,30 € a transazione eseguita), ideale per consegne a domicilio e acconti.
- Protection Plus: supporto per la conformità agli standard PCI-DSS (valore fino a 37,50 € riassorbito dalle commissioni maturate nell’anno).
- Nexi SoftPOS di supporto: trasforma gratuitamente (per i primi 48 mesi) lo smartphone Android o iPhone dell’esercente in un terminale contactless di riserva tramite chip NFC.
Nexi SmartPOS Mini: lo Smart POS tascabile a canone ZERO
Per le attività che cercano un dispositivo autonomo basato su Android senza dipendere dalla connessione dello smartphone, Nexi propone lo SmartPOS Mini a 169 € (IVA inclusa, canone ZERO).
- Caratteristiche: schermo touch da 5″, connettività autonoma Wi-Fi e 4G, peso di soli 245 grammi e fotocamera per lettura di QR Code/Barcode.
- Fatturazione e Fisco: include l’app per la Cassa Fiscale integrata per l’invio diretto dei corrispettivi all’Agenzia delle Entrate senza necessità di stampante fiscale fisica.
- Versione con stampante termica: disponibile anche in variante con stampante integrata (464g) a fronte di un canone mensile (22,50 €/mese).
| Modello Nexi | Canone Mensile | Costo Hardware / Attivazione | Commissione Base | Connettività e Plus |
| Nexi Mobile POS | 0 € | 29 € (IVA incl.) | 1,89% (0% under 10€) | Bluetooth + App / Pay-by-Link / SoftPOS |
| SmartPOS Mini | 0 € | 169 € (IVA incl.) | 1,89% | Android tascabile / Wi-Fi + 4G / Cassa Fiscale |
| SmartPOS Mini c/stampante | 22,50 € | Installazione 59 € promo | da 0,99% | Stampante integrata / Wi-Fi + 4G |
| SmartPOS Cassa + | 49 € (in promo) | Installazione 0 € promo | da 0,99% | Registratore di cassa telematico integrato |
Le soluzioni avanzate per il punto vendita: SmartPOS e SmartPOS Cassa +
Per le realtà commerciali stazionarie (bar, ristoranti, retail e studi professionali) che necessitano di una gestione operativa completa, l’offerta Nexi scala verso modelli a canone mensile con commissioni agevolate a partire dallo 0,99%:
- Nexi SmartPOS (da 29 €/mese): doppio schermo touch (8″ e 5″) per l’interazione con il cliente (firma digitale, scontrino via e-mail, mance e buonisconto), connettività Wi-Fi, 4G ed Ethernet e stampante integrata.
- SmartPOS Cassa + (49 €/mese in promo): soluzione all-in-one conforme alla Legge di Bilancio 2025 per il collegamento nativo tra POS e cassa. Integra il registratore telematico con invio dei corrispettivi, gestione dei reparti, giacenze di magazzino e possibilità di scontrino digitale.
Tutti i dispositivi della gamma beneficiano del Credito d’Imposta del 30% sulle commissioni di incasso e dell’accesso gratuito al portale di rendicontazione Nexi Business e al programma fedeltà Nexi Club.
POS portatili di Qonto: senza canone mensile
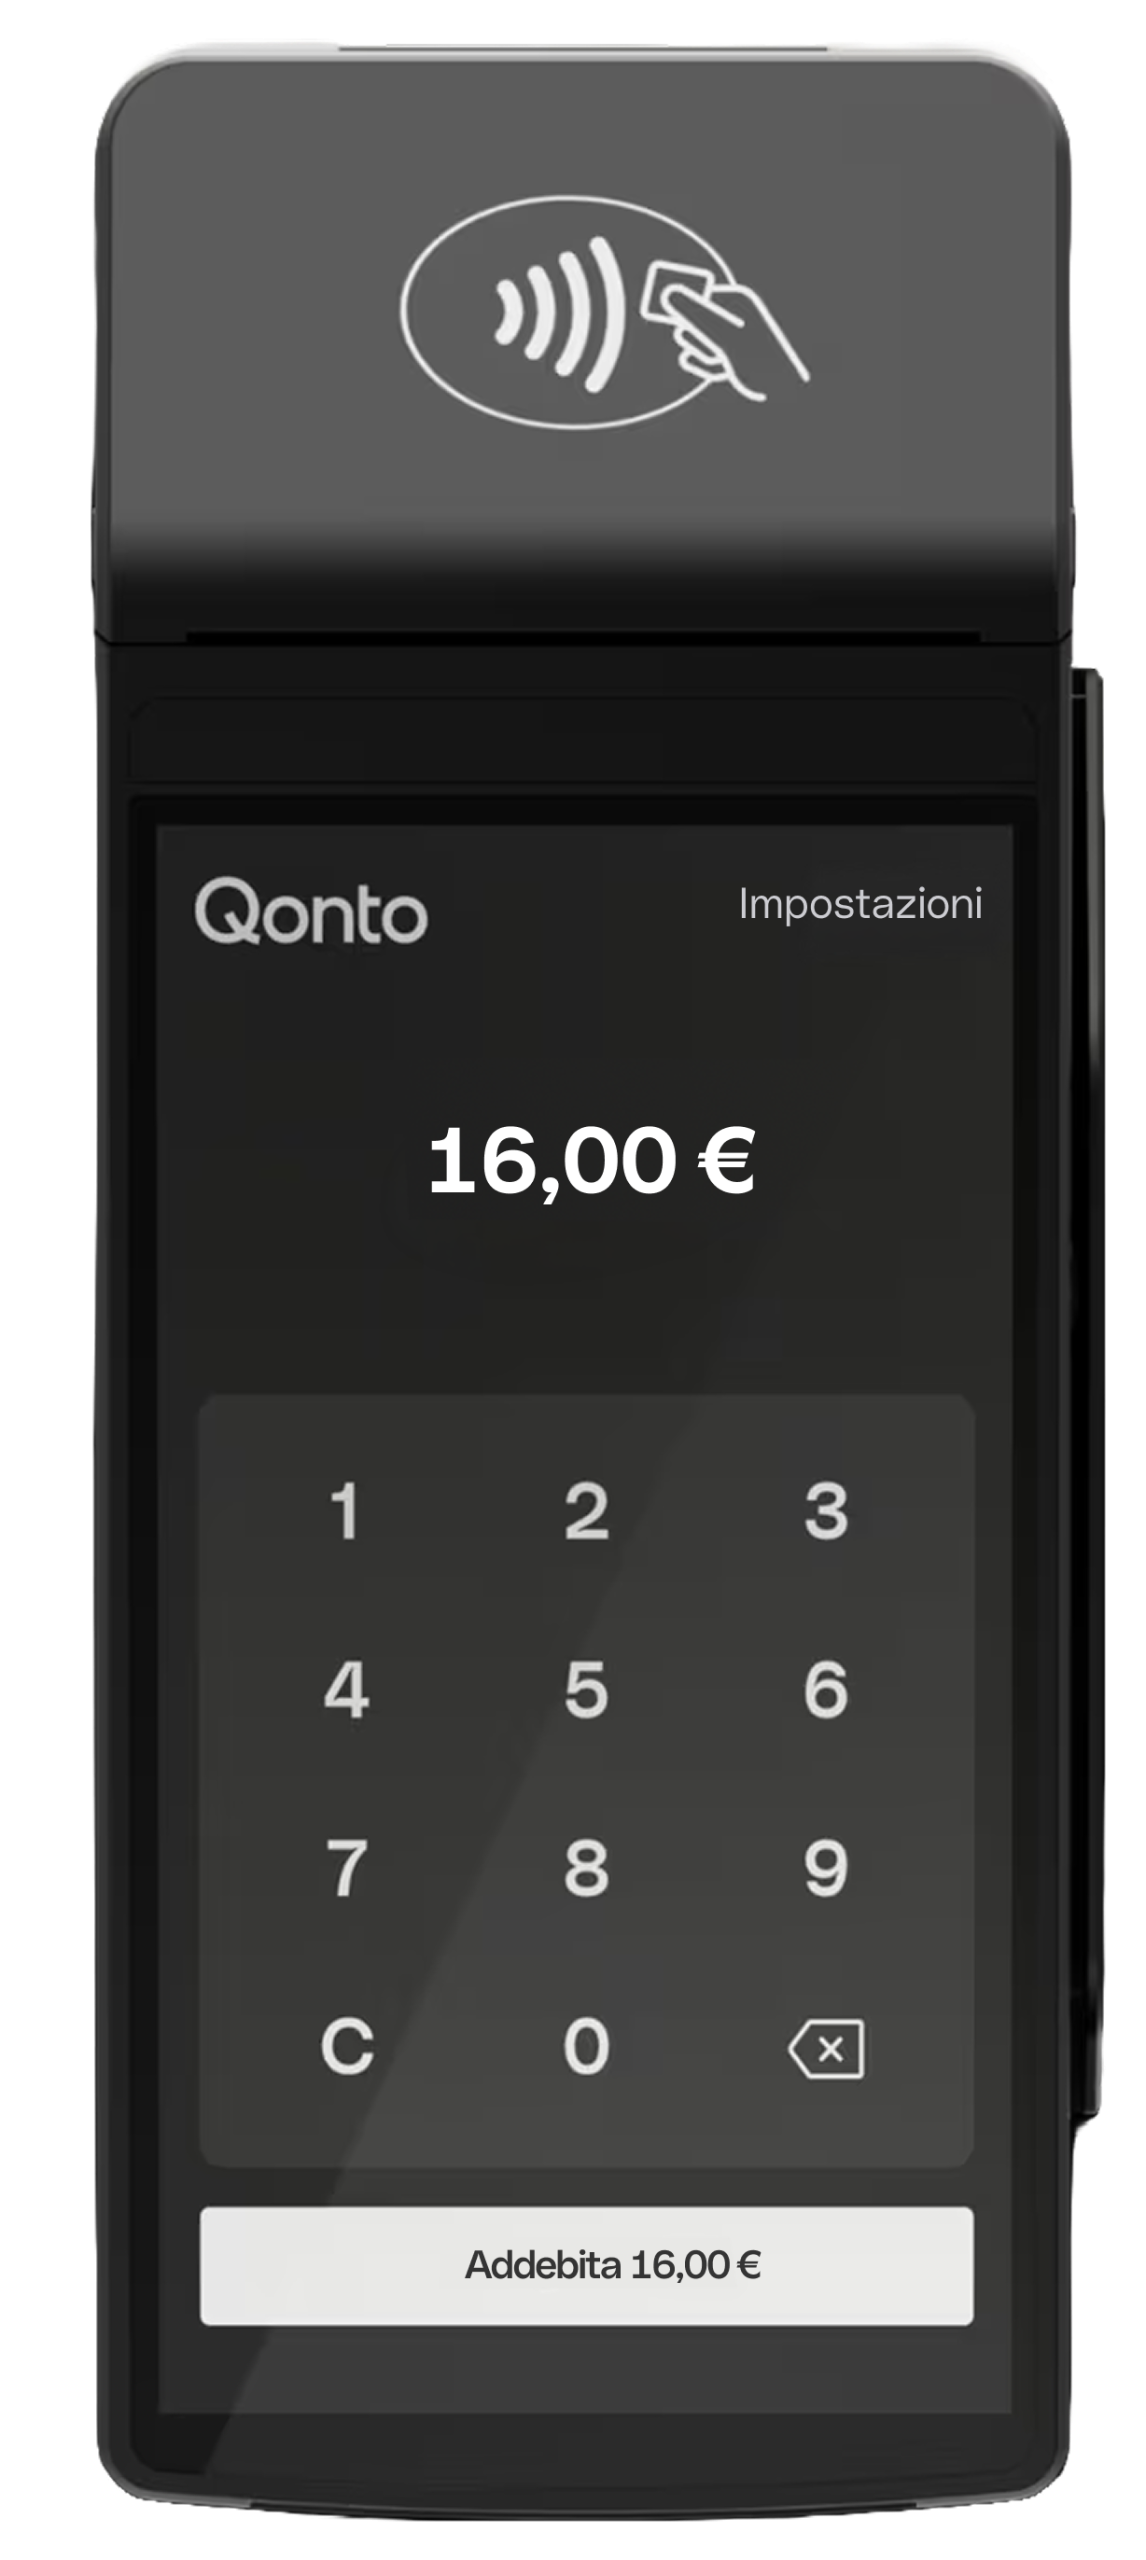
💶 Prezzo terminale: 199€ + IVA
💸 Costi di attivazione / installazione: 0€
📲 App obbligatoria: no
🔋 Batteria: batteria ricaricabile, pensata per un’intera giornata di utilizzo
☎️ Sim Card: 4G integrata + Wi-Fi
🖨️ Stampante integrata: si
📟 Touch screen: sì
💳 Tecnologia pagamento: Chip & PIN, contactless/NFC e wallet digitali come Apple Pay e Google Pay
I POS di Qonto si acquistano una volta sola, diventano di proprietà dell’azienda e non generano alcun costo fisso ricorrente legabile all’hardware. Dotati di Wi-Fi e scheda SIM dati integrata, i due terminali portatili, l’ultra-compatto POS Pocket e il performante POS Pro con stampante termica, permettono di incassare in totale mobilità senza catene.
POS Qonto: commissioni trasparenti e contabilità istantanea
L’azzeramento del noleggio dei POS Qonto sposta la competizione unicamente sulle transazioni effettive. La struttura commissionale applica un’aliquota d’ingresso dello 0,8% per transazione sulle carte di debito e credito consumer dell’Unione Europea, salendo al 2,6% solo per le carte aziendali o rilasciate da banche extra-UE.
Il vero corto circuito rispetto alla prassi bancaria risiede però nell’automazione: mentre le banche tradizionali impiegano giorni per contabilizzare i flussi e richiedono spunte manuali fine giornata, la tecnologia Qonto trasferisce gli incassi sul conto entro 24 ore lavorative. Contemporaneamente, il software esegue la riconciliazione automatica, associando ogni pagamento alla rispettiva scrittura contabile senza costringere l’imprenditore a perdere ore dietro ai bilanci.
Per l’avvio è attiva una promozione che garantisce lo sconto del 30% sull’acquisto dell’hardware e 3 mesi di canone del conto gratuiti per i nuovi iscritti.
Caratteristiche dei due terminali portatili a canone zero: Pocket e Pro
| Tipologie | POS Pocket (Il Tascabile) | POS Pro (L’Infrastruttura da Banco) |
| Philosophy & Usabilità | Portatile al 100%: pesa 170 grammi, sta in tasca ed è pensato per chi lavora in continua mobilità | Portatile ad alta operatività: pesa 495 grammi, è dotato di impugnatura salda per incassare tra i tavoli o alla cassa |
| Costo d’acquisto (IVA escl.) | 99 € | 199 € |
| Promozione Nuovi Clienti | 3 mesi di canone del conto azzerati | 3 mesi di canone del conto azzerati |
| Canone mensile di noleggio | 0 € / MESE PER SEMPRE | 0 € / MESE PER SEMPRE |
| Invio ricevuta | Dematerializzata via SMS o e-mail | Stampante termica integrata per lo scontrino cartaceo |
| Connettività senza fili | Wi-Fi e scheda dati SIM 3G/4G inclusa | Wi-Fi e scheda dati SIM 3G/4G inclusa |
| Circuiteria abilitata | Contactless, Chip & PIN, Apple Pay, Google Pay | Contactless, Chip & PIN, Apple Pay, Google Pay |
I settori produttivi che dicono addio al noleggio dei POS
La libertà dal canone fisso e la totale portabilità dei dispositivi liberano dall’incubo dei costi fissi diversi settori dell’economia reale:
- Incroci professionali e servizi a domicilio: artigiani, tecnici e consulenti incassano sul posto senza dipendere da contanti o bonifici differiti.
- Horeca e ristorazione dinamica: bar e ristoranti velocizzano l’incasso portando il POS direttamente al tavolo, azzerando le code alla cassa.
- Commercio itinerante e trasporti: taxi, ambulanti e mercati lavorano in totale autonomia grazie alla connettività mobile integrata.
- Terzo settore ed enti territoriali: associazioni e comitati garantiscono la tracciabilità delle donazioni durante sagre ed eventi senza pagare il conto del noleggio nei mesi di inattività.
L’alternativa software: incassare dallo smartphone con Tap to Pay
Per chi vuole smantellare persino l’acquisto dell’hardware fisico, Qonto mette a disposizione il protocollo Tap to Pay per smartphone Android e iPhone. La tecnologia trasforma direttamente il telefono in un POS portatile capace di leggere carte contactless e wallet digitali, azzerando completamente qualsiasi investimento iniziale.
L’iter di sblocco dei POS portatili di Qonto
L’accesso ai terminali senza canone richiede tre passaggi lineari:
- Apertura del conto aziendale Qonto: verifica digitale dell’impresa e attivazione del profilo.
- Ordine dell’hardware: scelta del modello, POS Pocket o POS Pro dall’app tramite firma digitale.
- Messa in funzione: spedizione del POS pre-configurato e pronto all’uso, con accredito automatico delle somme dal giorno lavorativo successivo.
SumUP, modelli di POS pay-per-use

💸 Costi transazione: In base al piano
☎️ Dispositivi compatibili: Android, iOS
💳 Tecnologia pagamento: NFC, Chip, Banda magnetica, Google Pay, Apple Pay
Pagamenti accettati:
SumUp posiziona sul mercato un ecosistema modulare basato sul modello d’acquisto diretto dell’hardware (pay-per-use senza canone fisso obbligatorio), scalabile fino a soluzioni avanzate con piano di abbonamento per l’abbattimento delle commissioni di transazione. La gamma spazia da soluzioni totalmente software per smartphone fino a terminali stand-alone con cassa e stampante integrate.
Panoramica della gamma POS SumUp e costi hardware
L’offerta hardware di SumUp si articola su tre livelli di complessità operativa, a cui si affianca l’infrastruttura software per transazioni card-not-present e pagamenti in mobilità.
- Tap to Pay (0 €): soluzione interamente software che converte gli smartphone (iOS e Android) in terminali di pagamento contactless tramite chip NFC dell’hardware proprietario del telefono, eliminando la necessità di lettori fisici.
- SumUp Solo Lite (17 € promo / 34 € listino – IVA incl.): POS d’ingresso compatto. Necessita di associazione Bluetooth con smartphone o tablet e gestione delle transazioni tramite l’App SumUp Business. Disponibile anche con base di ricarica dedicata (30,50 € IVA incl.).
- SumUp Solo (49 € promo / 79 € listino – IVA incl.): terminale autonomo touchscreen. Integre una scheda SIM con traffico dati integrato e connettività Wi-Fi, permettendo l’inserimento dell’importo e la gestione dello scontrino direttamente a schermo. Disponibile in configurazione con stampante portatile (71,98 € IVA incl.) o stampante da banco (91,50 € IVA incl.).
- SumUp Terminal (109 € promo / 169 € listino – IVA incl.): dispositivo all-in-one ad alte prestazioni dotato di stampante termica integrata, fotocamera per scansione cataloghi e supporto completo alla gestione di cassa (comande, cataloghi prodotti e magazzino).
| Modello POS | Costo Hardware (Promo) | Autonomo (senza smartphone) | Connettività | Stampante Integrata | Gestione Cassa sul POS |
| Tap to Pay | 0 € | No (usa lo smartphone) | SIM / Wi-Fi Smartphone | No (solo digitale) | Via App |
| Solo Lite | 17 € | No (Bluetooth) | Dipende dallo smartphone | No | Via App |
| Solo | 49 € | Sì | SIM Integrata + Wi-Fi | Opzionale (modulo est.) | Sì (a schermo) |
| Terminal | 109 € | Sì | SIM Integrata + Wi-Fi | Sì (integrata) | Sì (avanzata) |
Profilo economico, commissioni e tempi di liquidazione
La struttura finanziaria di SumUp si caratterizza per l’assenza di vincoli contrattuali a lungo termine e per l’integrazione di servizi bancari proprietari:
- Piani commissionali flessibili: l’esercente può scegliere la modalità pay-per-use standard (commissione percentuale fissa per transazione, senza costi fissi mensili) oppure aderire a piani di abbonamento dedicati per ridurre l’aliquota commissionale sul transato.
- Circuito SumUp Card e 0% commissioni: l’accettazione di pagamenti effettuati tramite carte personali SumUp comporta una commissione dello 0% per l’esercente, unitamente a un programma cashback (fino al 5%) per il cliente acquirente.
- Liquidazione dei fondi (conto aziendale): l’accredito dei volumi incassati avviene su Conto Aziendale SumUp entro le ore 07:00 del giorno successivo alla transazione, 365 giorni l’anno (inclusi festivi e fine settimana).
- Condizioni di prova: Garanzia soddisfatti o rimborsati estesa a 30 giorni con reso gratuito e garanzia hardware di 12 mesi inclusa su tutti i dispositivi. Possibilità di dilazionare l’acquisto dell’hardware fino a 12 rate per ordini superiori a 90 €.
Integrazione fiscale, e-Commerce e strumenti digitali
L’ecosistema SumUp integra nativamente funzioni amministrative e canali di vendita digitali gestibili da un unico dashboard:
- E-Commerce & Gift Card: modulo per la creazione diretta di un negozio online e la vendita di buoni acquisto digitali.
- Cassa fiscale online integrata: invio automatizzato dei corrispettivi all’Agenzia delle Entrate direttamente dall’infrastruttura Cloud SumUp o dall’App Business, senza obbligo di acquisto di registratori telematici fisici o stampanti fiscali dedicate.
- Accettazione multicanale: compatibilità nativa con circuiti internazionali (Visa, Mastercard, Maestro, VPay, AMEX, Discover, Diners, JCB) e portafogli digitali (Apple Pay, Google Pay, Samsung Pay).
Strumenti di Pagamento a distanza:
- Pagamenti via Link: generazione di link di incasso per vendite social (WhatsApp, Email, Instagram).
- Fatturazione digitale: piattaforma di creazione e tracciamento fatture integrate nel profilo esercente.
Come scegliere il POS senza canone in base al volume d’affari
La scelta del terminale ideale dipende strettamente dalla proiezione dei volumi di incasso annui. Se per micro-imprese con transato sporadico il costo dell’hardware è il fattore determinante, per aziende con volumi crescenti il focus deve spostarsi sull’efficienza delle transazioni e sulla scalabilità del servizio.
Un’attività che incassa meno di 1.000 euro al mese tramite carta trarrà il massimo beneficio da un dispositivo economico pay-per-use, mentre un’azienda che supera i 5.000 euro di transato mensile dovrebbe valutare se la commissione percentuale standard sia sostenibile o se convenga passare a formule ad abbonamento con commissioni ridotte o azzerate.
Confronto tra commissioni percentuali e costi di acquisto hardware
Il trade-off principale risiede nel rapporto tra il prezzo di acquisto del terminale (spesa una tantum) e la commissione applicata. Esistono oggi tre scenari tipo:
- Soluzioni Software e Entry-Level (costo zero o ridotto): le tecnologie Tap to Pay azzerano il costo dell’hardware consentendo di usare lo smartphone, mentre i lettori fisici entry-level mantengono prezzi contenuti a fronte di commissioni flat medie (compresi tra l’1,69% e l’1,89%).
- Hardware professionale (costo medio-alto): offre l’accesso a piani commissionali ridotti o differenziati per tipologia di carta, oltre a una maggiore resistenza all’uso intensivo.
- Sistemi “Smart”: dispositivi basati su Android che integrano la cassa fiscale e la fatturazione. Pur richiedendo un investimento iniziale superiore, eliminano la necessità di un registratore di cassa fisico, ottimizzando la spesa complessiva.
Funzionalità aggiuntive: dal collegamento Bluetooth alla SIM integrata
L’efficienza operativa è dettata dalla tecnologia di connessione, che incide sulla portabilità e sulla stabilità del segnale. I modelli Mobile POS (mPOS) sfruttano il collegamento Bluetooth con uno smartphone, delegando a quest’ultimo la connettività dati; sono ideali per chi lavora in mobilità, ma dipendono dalla batteria di due dispositivi.
I modelli Smart POS autonomi, invece, sono dotati di una SIM dati integrata (spesso multi-operatore e senza costi di roaming) o connettività Wi-Fi indipendente. Questi ultimi garantiscono transazioni più veloci e affidabili, fattore determinante per attività con alta frequenza di clienti, come bar o punti vendita al dettaglio.
Costi occulti dei POS: a cosa prestare attenzione
Sebbene l’assenza di un canone fisso sia l’elemento di attrazione principale, un’analisi finanziaria diligente deve rilevare eventuali oneri indiretti. Alcuni operatori applicano spese per la gestione delle dispute (chargeback), costi per l’invio di report cartacei, commissioni sui bonifici di trasferimento verso il proprio conto corrente o penali di inattività se il dispositivo non registra transazioni per un periodo prolungato (ad esempio 12 mesi).
È inoltre essenziale verificare i tempi di liquidazione dell’incasso (se immediati, entro le 24 ore o nei soli giorni lavorativi) e la gratuità dell’assistenza tecnica, poiché un guasto al terminale durante un picco di vendite può generare perdite indirette significative.
Quali sono le commissioni di transazione medie
Attualmente, le commissioni medie per le soluzioni senza canone oscillano in un range compreso tra l’1% e l’1,89% sul valore della transazione, con una tendenza sempre più diffusa all’azzeramento delle commissioni sui micropagamenti (solitamente per transazioni inferiori a 10 €).
È fondamentale distinguere tra tariffe “Blended” (una percentuale fissa applicata a qualsiasi transazione) e tariffe “Interchange+”, che variano in base al circuito e alla provenienza della carta. Le carte di debito e i circuiti Bancomat nazionali godono solitamente di tassi inferiori, mentre le carte di credito internazionali, le carte aziendali (Commercial) o le carte extra-UE possono presentare maggiorazioni sensibili. Un’azienda con molti clienti stranieri dovrebbe quindi privilegiare fornitori con commissioni flat trasparenti per evitare l’erosione imprevista dei margini.





Partecipa alla community