


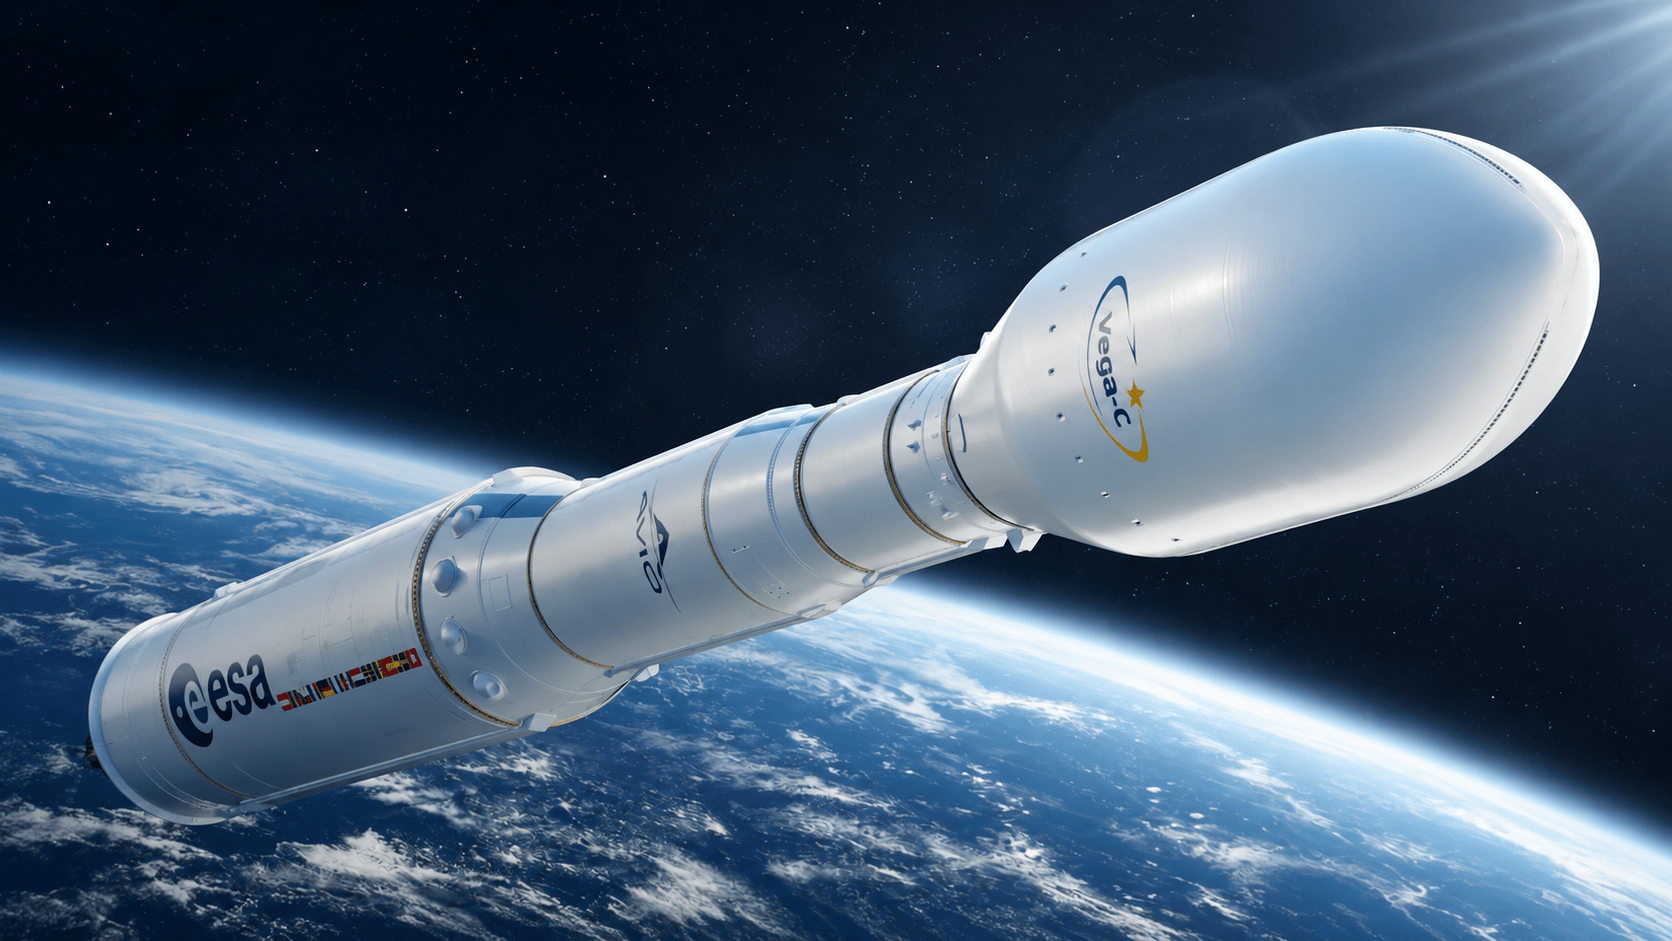
Dodici anni contro più di un secolo. Da una parte ICEYE, nata nel 2014 attorno a un’idea sviluppata alla Aalto University; dall’altra Avio, le cui radici industriali affondano nella Colleferro del 1912. Il 17 novembre 2026 l’impresa giovane ha messo sul tavolo fino a 2,05 miliardi di euro per comprare un pezzo di storia dell’industria aerospaziale italiana: 41 euro per azione, tutto in contanti, per l’intero capitale e con l’obiettivo dichiarato di portarla fuori da Piazza Affari.
Di solito si racconta un’altra storia: il grande gruppo industriale che compra la startup per assicurarsi una tecnologia, una squadra, un mercato nuovo. Qui il film scorre al contrario. Ed è per questo che l’offerta merita più attenzione di quella che si riserva di solito a un’OPA su un titolo del segmento STAR.
Indice degli argomenti
ICEYE, da spin-off universitario a decacorno
L’intuizione di Rafal Modrzewski e Pekka Laurila era semplice da dire e difficilissima da realizzare: costruire satelliti radar piccoli ed economici in un mercato abituato a sistemi da oltre una tonnellata, finanziati quasi solo dai governi. La tecnologia è il radar ad apertura sintetica (SAR), che osserva la superficie terrestre di notte e attraverso le nuvole. Per chi si occupa di difesa, ma anche di alluvioni, infrastrutture e ghiacciai, è la differenza tra sapere e supporre.
Nel 2018 ICEYE ha messo in orbita il primo satellite SAR al mondo sotto i 100 chili. Oggi ne ha lanciati 84, gestisce la più grande costellazione SAR esistente, lavora per oltre 25 Stati sovrani e ha più di 1.500 dipendenti.
Ma il numero che fa capire come si arriva all’OPA è un altro. Nel dicembre 2025 ICEYE valeva 2,4 miliardi di euro, dopo un round da 150 milioni guidato da General Catalyst. Sei mesi dopo, a giugno, ha chiuso un Series F da 450 milioni di capitale fresco guidato da General Atlantic, che con il collocamento di azioni dei vecchi soci supera il miliardo, a una valutazione oltre i 10 miliardi. Più che quadruplicata in un semestre. Nel round sono entrati Nokia, il fondo sovrano del Qatar, i fondi pensione finlandesi e, con il suo primo investimento, lo Scaleup Europe Fund, il fondo voluto dalla Commissione europea e gestito da EQT proprio per evitare che i campioni tecnologici del continente finiscano in mani americane o asiatiche.
Il cerchio si chiude qui: la prima scaleup sostenuta dal fondo di Bruxelles si presenta oggi a Milano con un assegno da due miliardi per comprare un’azienda di un altro Paese dell’Unione. È esattamente quello che i fondi per la crescita promettono di produrre. Vedremo se è anche quello che i governi sono pronti ad accettare.
Che cosa compra ICEYE: i razzi ma non solo
Avio è il prime contractor del Vega, il lanciatore europeo per i satelliti piccoli e medi, e dal 2026 ne gestisce direttamente la commercializzazione, dopo l’uscita di scena di Arianespace. Produce il P120C, il motore a propellente solido che spinge sia il Vega C sia l’Ariane 6. E costruisce motori per i missili tattici europei, a partire da quelli di MBDA.
C’è poi un pezzo di Avio che pochi conoscono e che pesa moltissimo in questa partita: Avio USA. A settembre, in Virginia, sono partiti i lavori per il suo primo stabilimento americano di motori a razzo per missili, costruito insieme a Lockheed Martin e Raytheon. Buona parte dell’aumento di capitale da 400 milioni del 2025 è servita a finanziarlo.
Due aziende con lo stesso numero di dipendenti, oltre 1.500 ciascuna, e un secolo di differenza. ICEYE costruisce e gestisce satelliti ma dipende da altri per portarli in orbita; Avio i razzi li costruisce ma ha bisogno di clienti che li riempiano con regolarità.
L’integrazione verticale: la logica c’è, il conto è da fare
Sulla carta il disegno è lineare: satelliti, lanci, gestione delle costellazioni e intelligence dentro un unico gruppo. ICEYE si assicura l’accesso allo spazio, Avio una domanda prevedibile che giustifichi nuovi investimenti e più voli del Vega.
Rafal Modrzewski, amministratore delegato e cofondatore di ICEYE, la mette così: “I governi devono avere il controllo delle proprie infrastrutture spaziali critiche, e l’Europa ne ha bisogno più di chiunque altro”. E ancora: “Insieme possiamo costruire, lanciare e gestire sistemi spaziali sovrani lungo l’intera catena del valore, realizzati in Europa per i governi di tutto il mondo”.
Vale però la pena fare un po’ di conti. Finora ICEYE ha portato in orbita gran parte dei suoi satelliti con i voli condivisi di SpaceX, che per un costruttore di satelliti leggeri restano la soluzione più economica. Un lancio dedicato del Vega C costa nell’ordine dei 50 milioni di euro: nell’ultimo pagato dall’ESA, a fine 2024, il conto è stato di 51,65 milioni. Se l’obiettivo fosse risparmiare, comprare Avio non avrebbe molto senso.
Il punto è un altro, ed è qui che l’operazione diventa interessante. Per un governo che compra una costellazione chiavi in mano, sapere che i satelliti saliranno su un razzo europeo controllato dallo stesso fornitore vale più di qualche milione risparmiato. ICEYE non compra capacità di lancio a buon prezzo: compra la possibilità di vendere sovranità in un unico pacchetto. È una scommessa sulla domanda della difesa, più che sull’efficienza industriale.
Il prezzo: generoso sul breve, meno sull’anno
I numeri dell’offerta ICEYE su Avio
| Voce | Valore |
| Prezzo per azione (cum dividendo) | 41,00 € |
| Esborso massimo iniziale | 2,05 mld € |
| Premio sulla chiusura del 16 novembre (33,79 €) | +21,3% |
| Premio sulla media di 1 mese (31,64 €) | +29,6% |
| Premio sulla media di 3 mesi (30,41 €) | +34,8% |
| Premio sulla media di 12 mesi (33,19 €) | +23,5% |
| Soglia minima di adesioni | 66,67% |
Fonte: comunicazione ai sensi dell’articolo 102 del TUF, 17 novembre 2026. Medie ponderate per i volumi su dati FactSet. L’esborso esclude le azioni che Avio potrebbe emettere per i piani di incentivazione.
Il premio cambia molto a seconda della finestra che si guarda. Sulla media degli ultimi tre mesi, quando il titolo era sceso sotto i 31 euro, supera il 34%. Su quella dell’ultimo anno, in cui Avio è rimasta stabilmente sopra i 33 euro, scende al 23,5%. E c’è un riferimento che a Milano molti avranno in mente: nell’ottobre 2025 Leonardo ha venduto il 9,4% di Avio a circa 37,75 euro per azione. I 41 euro di ICEYE sono meno del 9% sopra quel prezzo.
L’offerta riguarda tutte le 50.064.811 azioni, comprese le 1.127.577 azioni proprie, pari al 2,25% del capitale. ICEYE la finanzia con mezzi propri e con debito bancario già impegnato, attraverso due società italiane costituite a Milano per l’occasione, Iris 1 e Iris 2. C’è anche un dettaglio che merita attenzione: ad alcuni manager e ad alcuni azionisti rilevanti di Avio sarà offerta la possibilità di reinvestire nel capitale di ICEYE, in tutto o in parte, quanto incassato con l’OPA.
Il nodo si chiama Leonardo
Nessuno controlla Avio. Il primo azionista è Leonardo con il 18,04%, seguito da Advent International con il 6,54% e da Goldman Sachs con il 5,33%. Per far scattare l’offerta ICEYE deve arrivare almeno al 66,67% del capitale: senza Leonardo dovrebbe raccogliere più di otto azioni su dieci tra quelle restanti. Da sola Leonardo non ha i numeri per bloccare l’operazione, ma la sua scelta peserà su tutte le altre.
Ed è una scelta tutt’altro che scontata. Nel 2025 il gruppo guidato allora da Roberto Cingolani (da aprile 2026 l’amministratore delegato è Lorenzo Mariani) è sceso dal 28,75% a circa il 19% di Avio. Nello stesso periodo ha firmato con Airbus e Thales l’accordo per un polo europeo dei satelliti, da cui i lanciatori sono rimasti fuori e che ha proprio ICEYE fra i concorrenti. Aderire significa incassare e chiudere definitivamente la partita dei lanciatori; restare significa ritrovarsi socio di minoranza in una società controllata da un concorrente. Difficile immaginare che a Piazza Monte Grappa la decisione venga presa solo con il foglio di calcolo.
E Avio? Per il momento ha fatto sapere che “Il Consiglio di Amministrazione ha avviato le attività per la valutazione dell’Offerta, assistito da Chiomenti, in qualità di advisor legale, e da Jefferies Gmbh, in qualità di advisor finanziario”. L’amministratore delegato Giulio Ranzo e il presidente Roberto Italia, che da luglio ha le deleghe sui rapporti istituzionali, sono al lavoro per arrivare arrivare a una posizione che sarà decisiva per l’evoluzione dell’operazione. Un sì convinto renderebbe molto più facile la strada verso Palazzo Chigi, un giudizio tiepido aprirebbe la porta a rilanci o a possibili cordate alternative.
Golden power, e non solo: un’OPA a ostacoli
La soglia di adesioni è l’ostacolo più visibile, non il più alto. L’offerta è subordinata al via libera del Governo italiano con il golden power, senza prescrizioni che ne compromettano la sostanza. Servono poi l’approvazione delle autorità di Francia e Regno Unito sugli investimenti esteri e quella della Commissione europea in base al regolamento sulle sovvenzioni estere. E, per via di Avio USA, almeno tre passaggi americani: il CFIUS, che vaglia gli investimenti stranieri nelle aziende strategiche; la DCSA, l’agenzia del Pentagono che vigila sui fornitori della difesa; e il preavviso di 60 giorni previsto dalle regole ITAR sul commercio di armamenti.
Sul tavolo di Roma ICEYE mette impegni precisi: mantenere in Italia il centro delle attività di lancio e propulsione, conservare marchio, identità industriale, dipendenti e vertici di Avio, garantire al governo visibilità sui programmi critici. E un miliardo di euro di investimenti aggiuntivi in cinque anni, oltre a quelli già previsti da Avio, in capacità produttiva, ricerca, prove e collaudi, proprietà intellettuale e filiera italiana, con fino a 400 nuovi posti di lavoro qualificati. Un piano che regge però su tre condizioni: che restino i finanziamenti pubblici e privati di cui Avio dispone oggi, che il nuovo gruppo raggiunga i suoi obiettivi e che governi e agenzie continuino a sostenere Avio nei programmi internazionali.
La domanda che Palazzo Chigi dovrà porsi è meno ovvia di quanto sembri. Una proprietà finlandese, cioè europea, è una minaccia per la sovranità spaziale italiana o il modo più rapido per rafforzarla? La risposta dirà molto di quanto crediamo davvero a un mercato europeo della difesa.
Fuori dalla Borsa, in un modo o nell’altro
Se ICEYE arrivasse al 90% del capitale, ritirerebbe le azioni residue esercitando il diritto di acquisto previsto dall’articolo 111 del TUF e Avio uscirebbe dal listino. Se invece l’offerta andasse a buon fine senza raggiungere quella quota, la strada indicata è la fusione di Avio in Iris 2, società non quotata. A quel punto chi non ha aderito potrebbe recedere, ma a un valore calcolato sulla media dei prezzi di Borsa dei sei mesi precedenti la convocazione dell’assemblea, non sui 41 euro dell’offerta. Il messaggio ai piccoli azionisti è chiaro.
Il calendario partirà dopo il via libera della Consob al documento d’offerta. Il periodo di adesione durerà tra 15 e 40 giorni di Borsa aperta, salvo proroghe.
Il verdetto: un test per i campioni europei
Che una scaleup diventi un aggregatore industriale non è più un’ipotesi da convegno: ICEYE ci arriva con capitali raccolti in sei mesi che l’industria tradizionale ha accumulato in decenni. Ma non illudiamoci che sia la regola. Il caso è possibile perché la domanda di sicurezza e difesa ha trasformato i satelliti in infrastrutture strategiche, e gli investitori hanno deciso di scommetterci con una rapidità che pochi settori conoscono.
Molto probabilmente il golden power non fermerà l’operazione, ma la riscriverà: con prescrizioni sugli impianti, sulle tecnologie e sul ruolo dell’Italia nella governance del nuovo gruppo. È lì che si capirà se i campioni europei esistono davvero o se restano campioni nazionali con un nome diverso. Se un fondo voluto da Bruxelles fa crescere un’azienda finlandese che poi non può comprare un fornitore italiano, il problema non è ICEYE. È l’Europa.



Partecipa alla community