


LLe carte di credito gratuite sono sempre più numerose, ma il canone zero da solo non basta per capire se una carta sia davvero conveniente. Dietro un’offerta apparentemente semplice possono cambiare molto il plafond disponibile, le commissioni sui prelievi, i costi per l’utilizzo all’estero, le modalità di rimborso e i servizi inclusi.
A differenza di una carta di debito, la carta di credito non addebita immediatamente ogni acquisto sul saldo disponibile del conto: consente di utilizzare un plafond messo a disposizione dall’emittente e di rimborsare successivamente quanto speso, normalmente a saldo oppure, per alcune carte, in forma rateale.
È una caratteristica che può offrire maggiore flessibilità per viaggi, prenotazioni, acquisti importanti o spese impreviste, ma che rende ancora più importante conoscere con precisione condizioni e costi.
Nella selezione delle carte di credito gratuite del 2027, quindi, non abbiamo considerato soltanto l’assenza del canone. Abbiamo confrontato anche plafond, modalità di rimborso, commissioni, costi dei prelievi e delle operazioni all’estero, assicurazioni e servizi aggiuntivi, per capire quali carte possano essere più adatte a profili ed esigenze differenti.
Indice degli argomenti
Cosa si intende per carta di credito gratuita
Quando oggi si parla di carta di credito gratuita, quasi mai si intende una carta completamente priva di costi. Sul mercato, l’espressione viene utilizzata soprattutto per indicare una carta di credito senza canone annuale oppure una carta il cui canone può essere azzerato rispettando determinate condizioni.
È una distinzione importante. Una carta può infatti avere canone zero e prevedere comunque commissioni sui prelievi, maggiorazioni sulle operazioni in valuta estera, interessi in caso di rimborso rateale o costi per determinati servizi e operazioni.
In altri casi la gratuità può essere limitata al primo anno oppure subordinata, per esempio, al raggiungimento di una determinata soglia di spesa o al rispetto di altre condizioni previste dall’offerta.
Per questo, nel 2027, parlare delle migliori carte di credito gratuite significa innanzitutto distinguere tra carte realmente senza canone, carte con canone azzerabile e carte gratuite soltanto per un periodo promozionale. Solo dopo ha senso confrontare gli altri costi e i servizi offerti.
La carta di credito non deve necessariamente essere quella della propria banca
Fino a qualche anno fa, per molti consumatori la carta di credito era quasi automaticamente associata alla banca presso cui avevano aperto il conto corrente. Oggi il mercato offre più alternative e permette più facilmente di separare le due scelte.
Alcune carte possono infatti essere richieste anche senza trasferire il proprio conto presso l’istituto che le emette: il cliente può continuare a utilizzare il conto che già possiede e indicarlo per l’addebito delle somme utilizzate con la carta, quando le condizioni del prodotto lo consentono.
Questo amplia le possibilità di scelta. Chi non trova conveniente la carta proposta dalla propria banca, oppure non riesce a ottenerla, può confrontare anche prodotti offerti da altri istituti o operatori finanziari senza dover necessariamente spostare stipendio, domiciliazioni e operatività quotidiana.
Come ottenere la carta di credito: il valore del merito creditizio
Resta però un elemento fondamentale: ottenere una carta di credito non è automatico. L’istituto che emette la carta mette a disposizione del cliente un determinato plafond e, prima di concederlo, valuta il suo merito creditizio, cioè la capacità e l’affidabilità del richiedente nel rimborsare le somme utilizzate nei tempi previsti.
La valutazione può tenere conto di diversi elementi, tra cui reddito, situazione finanziaria, eventuali finanziamenti già in corso e storico dei pagamenti. In base a questi fattori, l’emittente può decidere se concedere la carta e quale plafond mettere a disposizione.
Anche una carta pubblicizzata come gratuita, quindi, può essere soggetta a requisiti di accesso e a una valutazione del merito creditizio. L’assenza del canone riguarda il costo della carta, non il diritto automatico a ottenerla.
La differenza rispetto al passato è soprattutto nella maggiore possibilità di confrontare prodotti diversi e scegliere la carta più adatta senza essere necessariamente vincolati all’offerta della banca presso cui si tiene il conto principale.
Mediolanum Credit Card: plafond da 1.500 euro e canone zero il primo anno
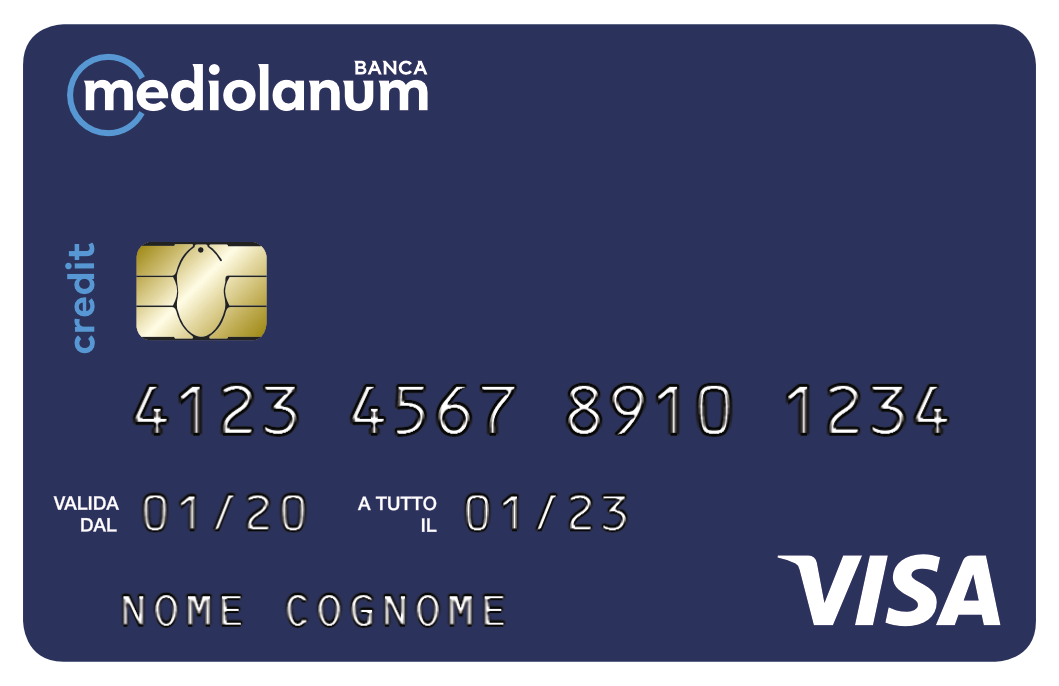
Istituto Bancario: Banca Mediolanum
App Mobile / Internet Banking: sì
Costo di Accensione: gratuito
Canone Annuale: gratis 1 anno (poi 20 €/anno)
Costo Prelievo ATM: in UE 4,80% (min. 0,52€); Extra-UE 4,80% (min. 5,16€)
Costo Bonifici: Bonifici SEPA in euro ordinari e istantanei gratuiti
Tra le proposte oggi disponibili sul mercato, si inserisce la carta di credito Mediolanum Credit Card: non è un prodotto “stand alone”, perché per richiederla è necessario avere un conto della banca, in particolare SelfyConto.
Mediolanum Credit Card è pensata per chi cerca una carta di credito tradizionale, quindi con un plafond separato dal saldo del conto, utilizzabile per acquisti nei negozi, online, per viaggi e per tutte quelle situazioni in cui una carta di debito non sempre è la soluzione più adatta.
Un aspetto da chiarire subito è questo: la carta non viene rilasciata automaticamente con l’apertura del conto. Va richiesta in app e la banca effettua una valutazione del cliente prima di approvarla. In altre parole, SelfyConto è la base operativa, ma la carta di credito resta un prodotto distinto.
Le caratteristiche principali della Mediolanum Credit Card
La carta ha un canone gratuito per il primo anno; successivamente il canone è di 20 euro l’anno.
Il plafond parte da 1.500 euro, ma l’importo effettivo dipende dalla valutazione della banca. Questo significa che il cliente non usa direttamente la liquidità presente sul conto, come avviene con una carta di debito, ma una linea di credito che verrà poi regolata secondo le condizioni della carta.
Tra i servizi inclusi o collegati alla carta ci sono:
- polizza Multirischi Nexi inclusa;
- alert SMS di sicurezza senza costi aggiuntivi sugli acquisti;
- pagamenti contactless;
- possibilità di utilizzo con Apple Pay, Google Pay, Samsung Pay e Garmin Pay;
- Spending Control, per personalizzare limiti e modalità di utilizzo;
- possibilità di scegliere tra tre colori.
Mediolanum Credit Card in sintesi
| Caratteristica | Mediolanum Credit Card |
|---|---|
| Tipo di carta | Carta di credito |
| Requisito di base | Apertura di un conto Mediolanum |
| Conto di riferimento | SelfyConto |
| Rilascio automatico con il conto | No |
| Valutazione della banca | Sì |
| Canone primo anno | 0 € |
| Canone successivo | 20 € l’anno |
| Plafond | A partire da 1.500 € |
| Wallet digitali | Apple Pay, Google Pay, Samsung Pay, Garmin Pay |
| Servizi accessori | Polizza Nexi, Spending Control, Mobile Payments |
La rateizzazione con Easy Shopping
Easy Shopping consente di rateizzare un singolo acquisto effettuato con la carta di credito, per importi compresi tra 250 e 2.400 euro.
Il TAN è 0%, ma non significa che il servizio sia gratis: si applica infatti una commissione fissa di attivazione e gestione, che incide sul costo complessivo.
Per esempio, su una spesa di 300 euro rateizzata in 3 mesi, si pagano tre rate da 101,20 euro, per un totale di 303,60 euro. Il costo complessivo della rateizzazione è quindi di 3,60 euro.
Mediolanum Credit Card è utile soprattutto a chi:
- vuole una carta di credito vera, distinta dalla semplice debit card;
- ha bisogno di un plafond separato per viaggi, prenotazioni, noleggi o spese importanti.
Va invece valutata con maggiore attenzione da chi pensa di usarla spesso per prelevare contante o per rateizzare frequentemente: in questi casi conviene leggere bene i costi effettivi e non fermarsi al solo canone gratuito del primo anno.
SelfyConto: il conto su cui si appoggia la carta
SelfyConto è il conto corrente online di Banca Mediolanum pensato per una gestione prevalentemente digitale, tramite app e home banking. È il punto di ingresso dell’offerta: senza SelfyConto non si accede né alla carta di debito collegata, né alla carta di credito, né in pratica all’intero ecosistema Selfy.
La promozione SelfyConto in corso: fino a 250 euro in Buoni Regalo Amazon.it
In questo momento, chi apre SelfyConto può ottenere fino a 250 euro in Buoni Regalo Amazon.it, rispettando le condizioni previste dalla promozione.
Il meccanismo è diviso in due livelli:
| Condizione | Buono previsto |
|---|---|
| Spesa di almeno 50 € con la carta di debito Mastercard | 50 € |
| Spesa di almeno 50 € con la carta di debito Mastercard + sottoscrizione di un prodotto di Protezione o Risparmio Gestito tramite Selfy Assistant o i canali digitali della banca | 200 € aggiuntivi |
Il beneficio massimo può quindi arrivare a 250 euro.
La promozione è valida per chi apre SelfyConto fino al 31 dicembre 2026. Per ottenere i Buoni Regalo Amazon.it bisogna poi rispettare le condizioni previste: utilizzare la carta di debito entro il 30 aprile 2027 e, per il premio aggiuntivo da 200 euro, sottoscrivere entro lo stesso periodo un prodotto di protezione o di risparmio gestito tra quelli ammessi dall’iniziativa.
Resta invece separata la promozione sul canone di SelfyConto per gli over 30, che può essere azzerato fino al 31 dicembre 2027 accreditando stipendio o pensione, spendendo almeno 500 euro al mese oppure rispettando le altre condizioni previste dalla banca.
Quanto costa SelfyConto
Le condizioni del conto corrente elfyConto cambiano in base all’età:
| Età | Canone SelfyConto |
|---|---|
| Meno di 30 anni | 0 € fino al trimestre in cui si compiono 30 anni |
| 30 anni o più | 0 € il primo anno, poi 45 € l’anno |
| Modalità di addebito oltre i 30 anni | 11,25 € a trimestre |
Per gli over 30 il canone può inoltre essere azzerato nell’ambito della promozione in vigore fino al 31 dicembre 2027, ad esempio:
- con accredito dello stipendio o della pensione;
- oppure con almeno 500 euro di spese al mese.
I principali servizi inclusi nel conto
SelfyConto non è solo il conto “a cui si appoggia” la carta di credito. Ha anche una sua identità operativa, con alcuni elementi utili da segnalare:
- bonifici SEPA ordinari gratuiti;
- bonifici SEPA istantanei gratuiti;
- SDD/addebiti diretti gratuiti;
- prelievi ATM in area euro gratuiti;
- carta di debito digitale gratuita;
- apertura online anche con SPID;
- supporto del Selfy Assistant via chat, videochiamata o telefono;
- possibilità di apertura anche come conto cointestato.
Dal punto di vista pratico, quindi, SelfyConto può essere letto come il centro di comando dell’offerta Mediolanum: da qui si gestiscono pagamenti, carte e servizi accessori.
Con SelfyShop si possono acquistare a rate anche prodotti tecnologici
Tra i servizi collegati a SelfyConto c’è anche SelfyShop, che permette di acquistare a rate prodotti disponibili nel catalogo Mediolanum, compresi dispositivi tecnologici.
Il finanziamento parte da 6 mesi, con durata variabile in base al prodotto scelto, e prevede TAN 0% e TAEG 0%. È riservato ai clienti titolari di SelfyConto da almeno 30 giorni e la richiesta è comunque soggetta alla valutazione della banca.
È importante distinguerlo da Easy Shopping: SelfyShop finanzia prodotti acquistati all’interno del catalogo dedicato, mentre Easy Shopping permette di rateizzare determinati acquisti già effettuati con la Mediolanum Credit Card.
Con SelfyConto ci sono anche carta di debito e la carta prepagata
Accanto alla Mediolanum Credit Card troviamo anche:
- una carta di debito, la Mediolanum Card collegata direttamente a SelfyConto;
- una carta prepagata, la Prepaid Mediolanum Card, nominativa, utilizzabile per spendere entro i limiti dell’importo caricato.
Carta di debito Mediolanum
La Mediolanum Card è la carta di debito collegata al conto.
Ogni pagamento o prelievo viene addebitato direttamente sul saldo disponibile: non c’è quindi concessione di credito.
La carta può essere richiesta:
- in versione digitale, gratuita;
- in versione fisica, gratuita il primo anno se richiesta in apertura conto, poi con canone di 10 euro l’anno.
La carta digitale può essere utilizzata subito per pagamenti online e tramite smartphone o smartwatch.
Per i prelievi agli ATM tradizionali, invece, serve la carta fisica.
Chi usa solo la versione digitale può comunque prelevare contante nei punti vendita Mooney abilitati, tramite QR code.
Le condizioni principali sono:
- prelievi gratuiti in Italia e area euro;
- 3,62 euro per i prelievi fuori area euro;
- acquisti in valuta estera con commissione del 2% dell’importo, fino a un massimo di 2,58 euro.
Mediolanum Prepaid Card
La Mediolanum Prepaid Card segue una logica diversa: non usa direttamente il saldo del conto e non mette a disposizione una linea di credito.
Si può spendere solo entro l’importo caricato sulla carta.
È quindi uno strumento utile per chi vuole:
- separare un budget specifico;
- avere maggiore controllo sulle spese;
- destinare una somma limitata agli acquisti online o a un uso specifico.
Le condizioni principali sono:
- quota di rilascio: 10 euro;
- gratuita per i titolari di SelfyConto under 30;
- ricarica da app, internet banking o Banking Center: 1 euro;
- disponibilità massima: 3.000 euro;
- prelievi:
- 0 € presso gli sportelli della banca;
- 2 € presso altre banche in Italia e nell’area euro;
- 5 € fuori dall’area euro.
Le tre carte Mediolanum a confronto
| Caratteristica | Carta di credito Mediolanum | Carta di debito Mediolanum | Mediolanum Prepaid Card |
|---|---|---|---|
| Tipo | Credito | Debito | Prepagata |
| Fonte del denaro | Linea di credito concessa dalla banca | Saldo disponibile su SelfyConto | Importo caricato sulla carta |
| Conto necessario | Sì | Sì | Non sempre indispensabile, ma integrata nell’ecosistema Mediolanum |
| Rilascio automatico | No, su richiesta e previa valutazione | Sì, come carta del conto | Rilascio separato |
| Canone / quota base | 0 € primo anno, poi 20 €/anno | Digitale 0 €, fisica 10 €/anno (gratis 1° anno in apertura) | 10 € rilascio |
| Utilizzo all’estero | Sì | Sì | Sì |
| Wallet digitali | Sì | Sì | Sì |
| Rateizzazione | Sì, con Easy Shopping | No | No |
| Ideale per | Viaggi, prenotazioni, plafond separato | Spese quotidiane e prelievi | Budget controllato e acquisti mirati |
TF Mastercard Gold: carta di credito gratuita senza cambiare conto corrente
💶 Circuito: Mastercard
💰 Canone: Gratis
🏧 Commissioni prelievo: 3,90€ + TAN 26,45% TAEG 29,90%
💳 Versione usa e getta: ❌
📱 Compatibilità Wallet: Apple Pay, Google Pay
TF Bank
La TF Mastercard Gold segue una logica diversa rispetto alle carte offerte insieme a un conto corrente bancario. Per richiederla non è necessario trasferire il proprio conto o aprirne uno nuovo presso TF Bank: il cliente può continuare a utilizzare il conto corrente che possiede già e servirsene per rimborsare le spese effettuate con la carta.
È un elemento interessante soprattutto per chi cerca una carta di credito a canone zero ma non vuole spostare stipendio, domiciliazioni e pagamenti abituali presso un’altra banca.
Questo non significa però che la carta venga concessa automaticamente. TF Bank valuta la richiesta sulla base delle informazioni fornite dal cliente e della sua situazione creditizia. Se la richiesta non viene approvata, è possibile presentarne una nuova dopo 30 giorni se nel frattempo la situazione è cambiata.
TF Bank, una carta di credito realmente senza canone annuale
Uno dei punti di forza della TF Mastercard Gold è che il canone annuale è pari a zero anche negli anni successivi al primo.
Non sono inoltre previsti costi per:
| Voce | Costo |
|---|---|
| Canone annuale | 0 € |
| Emissione e spedizione | 0 € |
| Estratto conto | 0 € |
| Carta sostitutiva | 0 € |
| Blocco della carta | 0 € |
| Utilizzo in valuta estera | 0 € di commissione TF Bank |
| Assicurazione viaggio | 0 € |
TF Bank indica inoltre che non applica commissioni sul cambio valuta per gli acquisti effettuati all’estero.
Questo è un punto che la distingue da molte carte gratuite solo a determinate condizioni: non serve raggiungere una soglia di spesa mensile per azzerare il canone.
Il plafond della TF Mastercard Gold viene deciso caso per caso
La TF Mastercard Gold non prevede un plafond standard uguale per tutti.
Il limite di credito viene definito individualmente sulla base delle informazioni inserite nella domanda. Quello iniziale può successivamente aumentare se la carta viene utilizzata con regolarità, ma il cliente non può chiedere direttamente un aumento manuale del plafond: è TF Bank a valutare automaticamente un eventuale incremento.
Anche qui vale una regola importante: il plafond non è denaro presente sul proprio conto, ma credito messo a disposizione dalla banca. Quanto viene utilizzato deve poi essere restituito.
Fino a 55 giorni senza interessi, ma solo se si rimborsa tutto
La TF Mastercard Gold permette di utilizzare il credito e rimborsare quanto speso il mese successivo.
Sugli acquisti possono esserci fino a 55 giorni senza interessi, ma questa indicazione va interpretata correttamente: i 55 giorni rappresentano il periodo massimo possibile e valgono solo se l’intero importo dovuto viene pagato entro la scadenza indicata nell’estratto conto.
Il periodo effettivo dipende quindi dal giorno in cui viene effettuato l’acquisto rispetto alla chiusura del ciclo di fatturazione.
In pratica:
- se si rimborsa tutto entro la scadenza, sugli acquisti non si pagano interessi;
- se si sceglie di restituire il debito poco alla volta, entra in gioco il credito revolving e vengono applicati interessi.
Ed è proprio questo il punto su cui è necessaria maggiore consapevolezza.
Pagamento rateale: la flessibilità ha un costo
TF Mastercard Gold permette infatti di rimborsare il debito anche a rate.
La rata minima mensile è pari al 3% della linea di credito utilizzata, con un minimo di 30 euro.
Il credito rateale prevede però:
- TAN 21%
- TAEG 23,14%
Questo significa che la possibilità di pagare poco alla volta può essere comoda, ma è anche la parte della carta da utilizzare con maggiore attenzione.
Prelevare contanti con la carta di credito costa di più
La TF Mastercard Gold permette anche di prelevare contanti dagli ATM Mastercard in Italia e all’estero.
Ogni prelievo costa 3,90 euro. Ma la commissione non è l’unico elemento da considerare: gli interessi iniziano a maturare dal giorno stesso del prelievo, quindi non si applica il periodo senza interessi previsto per gli acquisti.
È una differenza importante.
Per questo la carta di credito può essere molto utile per acquistare o prenotare, ma non è normalmente lo strumento più conveniente per procurarsi contanti.
BBVA Carta di Credito: canone zero il primo anno e cashback 4%
Circuito: Mastercard
Canone piano base: dal 2° anno 39€; azzerabili con spesa di 6.000€
Prelievo massimo: 2.000€/giorno
Limite di spesa / plafond: da 600€ a 4.500€
Commissioni prelievo: 4% (min. 3€)
Contactless: ✓
IBAN: ✓
Per richiedere la Carta di Credito BBVA su circuito Mastercard, bisogna avere il conto corrente BBVA, sul quale vengono poi addebitate le spese della carta. La richiesta può essere presentata dopo almeno tre mesi dall’apertura del conto. Il conto corrente non prevede un canone e comprende già una carta di debito.
Anche la carta di credito è gratuita nel primo anno. Dal secondo anno il canone ordinario è di 36 euro, ma può essere ridotto o completamente azzerato in base all’utilizzo della carta.
Come per qualsiasi carta di credito, però, l’apertura del conto non garantisce automaticamente l’accesso al credito: BBVA valuta la situazione del cliente prima di approvare la richiesta.
Quanto costa la carta di credito BBVA e quando è gratuita
Nel primo anno il canone della carta di credito BBVA è pari a zero euro.
Negli anni successivi il costo ordinario è di 36 euro all’anno, ma può diminuire in base agli acquisti effettuati nei dodici mesi precedenti:
| Acquisti effettuati nell’anno | Canone dell’anno successivo |
|---|---|
| Meno di 3.000 € | 36 € |
| Almeno 3.000 € | 18 € |
| Almeno 6.000 € | 0 € |
| Almeno un rimborso rateale attivato | 0 € |
I prelievi di contante e i trasferimenti dalla carta al conto non contribuiscono al raggiungimento delle soglie di spesa.
Questo significa che BBVA può diventare una carta di credito a canone zero anche dopo il primo anno, ma solo se viene utilizzata abbastanza oppure se durante l’anno viene attivato almeno un piano di rimborso rateale.
Quanto credito mette a disposizione
Il plafond non è uguale per tutti. Il contratto BBVA prevede un limite compreso tra 600 e 7.000 euro, definito dalla banca sulla base della valutazione del cliente.
È utile ricordare cosa significa concretamente: il plafond non coincide con il saldo del conto corrente. È una somma che BBVA mette a disposizione per effettuare acquisti, prelievi o altre operazioni e che successivamente deve essere restituita.
BBVA Mastercard: carta di credito a saldo per impostazione predefinita
La Carta di Credito BBVA nasce come carta a saldo.
L’intero importo delle operazioni effettuate viene normalmente addebitato sul Conto Corrente BBVA il 5 del mese successivo.
È probabilmente il modo più semplice per utilizzare una carta di credito: si beneficia del differimento del pagamento, ma il debito viene poi chiuso integralmente ogni mese.
BBVA permette però di trasformare singole operazioni, oppure l’intero estratto conto, in un rimborso rateale.
Rateizzare un acquisto: due meccanismi diversi
BBVA consente di rateizzare acquisti, prelievi e trasferimenti dalla carta al conto a partire da 50 euro.
Il punto interessante è che esistono due modalità diverse.
Per importi fino a 1.500 euro è possibile scegliere un piano con commissione fissa, generalmente da 3 a 10 rate. In questo caso non vengono applicati interessi, ma si paga una commissione che aumenta in base all’importo e alla durata.
Per esempio, su 600 euro:
| Piano | Importo complessivo da restituire | Costo |
|---|---|---|
| 3 rate | 605 € | 5 € |
| 5 rate | 610 € | 10 € |
| 10 rate | 615 € | 15 € |
È un buon esempio di un concetto che vale anche per altre carte: TAN 0% non significa necessariamente rateizzazione gratuita, perché il costo può essere rappresentato da una commissione fissa.
Per le rateizzazioni più lunghe entrano in gioco gli interessi
BBVA prevede anche un rimborso rateale con interessi.
Il TAN è del 14,25% e il TAEG può arrivare al 16,04%.
Nell’esempio riportato dalla banca, 600 euro rimborsati in 12 mesi diventano 646,46 euro complessivi.
La differenza rispetto al pagamento a saldo è quindi significativa: rimandare il pagamento permette di distribuire la spesa nel tempo, ma aumenta il costo finale.
Anche prelievi e trasferimenti possono essere rateizzati
Una particolarità della Carta di Credito BBVA è che la rateizzazione non riguarda soltanto gli acquisti.
È possibile dilazionare anche:
- prelievi di contante;
- trasferimenti dalla carta di credito al Conto Corrente BBVA;
- l’intero importo dell’estratto conto.
È una flessibilità utile quando serve liquidità, ma proprio in questi casi è ancora più importante controllare il costo complessivo dell’operazione.
Prelevare con la carta di credito costa il 4%
Per i prelievi ATM effettuati con la Carta di Credito BBVA viene applicata una commissione pari al 4% dell’importo, con un minimo di 3 euro, sia in euro sia in altre valute.
Questo rende ancora una volta evidente la differenza tra carta di debito e carta di credito: per prelevare contanti è normalmente più conveniente utilizzare la Carta di Debito BBVA collegata al conto.
Nessuna commissione BBVA sul cambio valuta
Uno dei vantaggi più interessanti per chi viaggia è invece l’assenza di una commissione BBVA sulle operazioni in valuta diversa dall’euro: la commissione per il cambio valuta pari a zero euro.
Questo vale anche nei weekend e rende sia la carta di credito sia quella di debito particolarmente interessanti per chi utilizza spesso la carta fuori dall’area euro.
Sicurezza: carta senza numeri e CVV dinamico
BBVA ha scelto di non stampare numero della carta, data di scadenza e CVV sulla superficie delle carte.
Per gli acquisti online è possibile generare dall’app un CVV dinamico, valido solo per pochi minuti.
Dall’app si possono inoltre:
- attivare e disattivare temporaneamente le carte;
- bloccare separatamente acquisti online, pagamenti fisici, contactless e prelievi;
- autorizzare le operazioni con impronta digitale o riconoscimento del volto;
- modificare alcuni limiti di utilizzo.
È un approccio utile soprattutto perché consente di intervenire rapidamente senza dover necessariamente bloccare definitivamente la carta.
La promozione in corso: 4% di cashback il primo mese
Attualmente BBVA propone anche un incentivo specifico per la Carta di Credito.
Chi sottoscrive la carta entro il 31 dicembre 2026 può ottenere un cashback del 4% sugli acquisti del primo mese, calcolato sui primi 500 euro di spesa.
Il rimborso massimo è quindi di 20 euro.
Il Conto Corrente BBVA a cui si appoggia la carta
Per richiedere la carta di credito bisogna avere il Conto Corrente Online BBVA.
Il conto è a canone zero e comprende senza canone anche la Carta di Debito BBVA, fisica e digitale.
Tra le principali operazioni incluse ci sono:
- bonifici e gestione del conto tramite app;
- carta di debito fisica e digitale;
- pagamenti F24;
- accredito dello stipendio;
- possibilità di ricevere lo stipendio fino a cinque giorni prima;
- acquisti in valuta estera senza commissione BBVA sul cambio.
Prelievi con la carta di debito BBVA
Per importi inferiori a 100 euro viene applicata una commissione di 2 euro.
Fuori dalla zona euro il costo è invece di 2 euro per prelievo, indipendentemente dall’importo.
In Spagna i prelievi presso gli ATM BBVA sono gratuiti senza una soglia minima.
È quindi importante non confondere le condizioni delle due carte:
| Prelievo | Carta di debito BBVA | Carta di credito BBVA |
|---|---|---|
| Area euro ≥ 100 € | 0 € | 4%, minimo 3 € |
| Area euro < 100 € | 2 € | 4%, minimo 3 € |
| Fuori area euro | 2 € | 4%, minimo 3 € |
Per chi deve semplicemente prelevare il proprio denaro, la carta di debito è quindi decisamente più conveniente.
Il conto remunera anche la liquidità
Un’altra caratteristica distintiva di BBVA è la remunerazione del saldo presente sul conto corrente.
Per i conti aperti entro l’11 dicembre 2026, nei primi sei mesi viene riconosciuto:
- 4% annuo lordo sulla parte di saldo fino a 200.000 euro;
- 2,10% annuo lordo sulla parte compresa tra 200.000 e 1 milione di euro.
Gli interessi maturano giornalmente e vengono accreditati ogni mese.
Dopo i primi sei mesi, fino al 31 dicembre 2030, la remunerazione continuerà a essere collegata al tasso sui depositi della BCE: BBVA riconoscerà almeno il 25% del tasso Deposit Facility calcolato all’inizio di ogni trimestre.
Nel trimestre dal 1° ottobre al 31 dicembre 2026, per esempio, il tasso base è dello 0,65% lordo, che può salire:
- all’1,25% con saldo medio mensile di almeno 10.000 euro;
- all’1,75% con saldo medio di almeno 50.000 euro;
- al 2,25% con accredito di stipendio o pensione, almeno 1.000 euro di acquisti mensili con le carte oppure almeno 15.000 euro medi investiti in fondi.
Il tasso viene però aggiornato trimestralmente, quindi questi valori non sono garantiti per i periodi successivi.
Cashback anche con la carta di debito
Anche la carta di debito ha una promozione separata.
Per chi apre il conto entro l’11 dicembre 2026, BBVA riconosce per i primi sei mesi il 4% di cashback sui primi 210 euro di acquisti effettuati ogni mese.
Il rimborso può arrivare complessivamente fino a 50 euro.
Anche in questo caso è utile tenere distinta la promozione dalle caratteristiche permanenti del conto, così da poter aggiornare facilmente la guida quando cambieranno le condizioni.
| Carta di Credito BBVA | Carta di Debito BBVA | |
|---|---|---|
| Canone iniziale | 0 € primo anno | 0 € |
| Canone successivo | 36 €, riducibile/azzerabile | 0 € |
| Fonte del denaro | Plafond BBVA | Saldo del conto |
| Plafond | 600-7.000 € | Saldo disponibile |
| Addebito | 5 del mese successivo | Immediato |
| Rateizzazione | Sì | No |
| Prelievo | 4%, minimo 3 € | Da 0 € |
| Cambio valuta BBVA | 0% | 0% |
| Cashback attuale | 4% primo mese, max 20 € | 4% primi 6 mesi, max 50 € |
| CVV dinamico | Sì | Sì |
Stipendio in anticipo fino a 5 giorni
Tra i servizi collegati al Conto Corrente BBVA c’è anche la possibilità di ricevere lo stipendio fino a 5 giorni prima rispetto alla normale data di accredito.
Non si tratta di un aumento dello stipendio né di un finanziamento aggiuntivo: BBVA anticipa semplicemente la disponibilità della somma quando riceve in tempo utile le informazioni sul pagamento in arrivo.
Per chi utilizza il conto come conto principale può essere un vantaggio pratico, perché consente di avere prima a disposizione la liquidità per spese, bollette o altri pagamenti ricorrenti.
A chi può convenire la Carta di Credito BBVA
La proposta BBVA può essere interessante soprattutto per chi è disposto ad aprire un nuovo conto corrente, ma vuole ottenere nello stesso rapporto conto gratuito, carta di debito e possibilità di richiedere successivamente una carta di credito.
In cambio, il conto non ha canone, remunera la liquidità e offre una carta di debito gratuita.
Per la carta di credito, il punto di forza è soprattutto la flessibilità: si può utilizzarla normalmente a saldo e decidere soltanto quando serve di trasformare una specifica operazione in rate. È però importante distinguere i piani con commissione fissa da quelli con interessi: rateizzare significa quasi sempre aumentare il costo finale dell’acquisto, anche quando
Crédit Agricole: conto online, carta di debito e carte di credito con primo anno gratuito
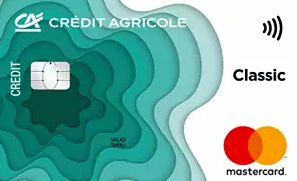
Emittente: Mercury UK Holdco Limited
Tipo di Carta: Carta di credito
Circuito: Mastercard
Canone: 50€/anno
Fido Max: da 1.500 euro a 2.400 euro
Rimborso: mensile con TAN variabile fino al 13,08% e TAEG variabile fino al 15,91%
Contactless: ✓
Crédit Agricole affianca al conto corrente Online una gamma di carte di credito pensata per esigenze diverse, dalle spese quotidiane ai viaggi, fino ai servizi premium. L’offerta comprende sia carte Nexi sia carte American Express e permette quindi di scegliere tra soluzioni differenti per plafond, modalità di rimborso, coperture assicurative e servizi accessori.
Uno degli elementi da considerare è la possibilità, per alcune carte, di beneficiare del primo anno a canone zero. La gratuità è quindi iniziale e non permanente, ma consente di utilizzare il prodotto per dodici mesi senza sostenere il costo del canone e valutarne concretamente servizi e vantaggi prima di decidere se mantenerlo anche negli anni successivi.
Il confronto non va però fatto solo sul canone. Per capire quale carta sia più adatta conviene considerare anche plafond disponibile, possibilità di rimborso a saldo o rateale, assicurazioni, programmi fedeltà, servizi dedicati ai viaggi e protezioni sugli acquisti.
Le carte American Express di Crédit Agricole
Tra le opzioni disponibili c’è Carta Verde American Express, gratuita il primo anno e poi proposta a 7 euro al mese. La carta permette di scegliere tra rimborso a saldo e, quando previsto, pagamento rateale con interessi, offre una linea di credito personalizzata fino a 12.500 euro e include il programma Membership Rewards, con accumulo di punti sugli acquisti.
Sul fronte dei servizi, Carta Verde comprende anche assistenza dedicata 24 ore su 24, protezione sugli acquisti fino a 1.300 euro in caso di furto o danneggiamento, coperture assicurative per alcuni inconvenienti di viaggio, protezione antifrode, accesso ad Amex Offers e vantaggi su servizi di viaggio e noleggio auto.
Chi cerca un prodotto più ricco può valutare invece Carta Oro American Express, anch’essa gratuita il primo anno e poi disponibile a 20 euro al mese. Rispetto alla Verde offre una linea di credito personalizzata fino a 15.000 euro, un voucher viaggi da 50 euro ogni anno, fino a 50 euro di sconto annuale su Vivaticket, due ingressi annuali nelle lounge aeroportuali tramite Priority Pass, coperture assicurative più ampie e una protezione sugli acquisti fino a 2.600 euro.
Accanto alle carte American Express, Crédit Agricole propone una gamma articolata di carte di credito Nexi, pensate per esigenze differenti in termini di capacità di spesa, servizi e vantaggi inclusi.
A differenza di alcune carte American Express dell’offerta, per le quali è prevista la gratuità del primo anno, le condizioni promozionali delle carte Nexi sono differenti. In particolare, Nexi Classic prevede per il primo anno una riduzione del 50% della quota, e non il canone zero.
La soluzione di ingresso è proprio Nexi Classic, una carta a saldo con addebito delle spese il 15 del mese successivo. Può essere utilizzata per gli acquisti quotidiani, online, in viaggio e per le prenotazioni, ed è compatibile con i principali sistemi di pagamento digitale, tra cui Apple Pay, Google Pay, Samsung Pay, Garmin Pay, Fitbit Pay e Swatch Pay.
La gestione della carta avviene anche tramite i servizi digitali Nexi: il cliente può controllare le operazioni effettuate e la disponibilità residua, ricevere notifiche in App o SMS Alert e utilizzare i sistemi di protezione previsti per gli acquisti online, tra cui l’autenticazione 3D Secure. Sono inoltre disponibili pagamenti contactless e la possibilità di richiedere una carta per un familiare, collegata allo stesso estratto conto e con limite di utilizzo condiviso.
Nexi Classic dà inoltre accesso a Mastercard Priceless e al programma fedeltà Nexi ioSI, con iniziative ed esperienze riservate ai titolari.
Per chi ha esigenze di spesa più elevate, Crédit Agricole propone Nexi Prestige, caratterizzata da un plafond elevato e personalizzabile, servizi dedicati al lifestyle e ai viaggi e un Servizio Clienti dedicato attivo 24 ore su 24.
Al vertice della gamma c’è Nexi Excellence, rivolta a chi cerca una carta con servizi premium. Oltre a un plafond elevato e personalizzabile, comprende un pacchetto di carte di credito familiari gratuite, servizi Lifestyle per prenotazioni ed eventi, Lounge Key, il servizio Concierge Plus, assistenza dedicata ai viaggi e iniziative realizzate con brand selezionati. Anche in questo caso è previsto un Servizio Clienti dedicato disponibile 24 ore su 24.
La gamma Nexi amplia quindi le possibilità di scelta all’interno dell’offerta Crédit Agricole: Classic è più orientata alla gestione delle spese quotidiane, mentre Prestige ed Excellence puntano maggiormente su plafond, assistenza, viaggi e servizi premium.
Per accedere alle carte di credito disponibili è però necessario essere clienti della banca e aprire un Conto Online Crédit Agricole, al quale può essere abbinata anche una carta di debito Visa. È quindi utile valutare l’offerta nel suo complesso, considerando insieme conto, carta di debito e carta di credito più adatta alle proprie esigenze.
Conto Online Crédit Agricole: fino a 800 euro di buoni Amazon
Il Conto Online di Crédit Agricole può essere aperto interamente online e, secondo le condizioni promozionali attualmente pubblicate dalla banca, prevede canone zero per le richieste effettuate entro il 30 novembre 2026. L’apertura avviene tramite identificazione digitale e firma elettronica, senza necessità di recarsi in filiale, pur mantenendo la possibilità di rivolgersi alla rete fisica e a un consulente Crédit Agricole.
Tra i principali servizi del conto ci sono App e Home Banking gratuiti, bonifici SEPA online gratuiti, bonifici istantanei senza costi aggiuntivi rispetto a quelli ordinari, domiciliazioni gratuite e invio online gratuito di estratto conto e documento di sintesi.
Carta di debito Visa inclusa e gestione da App
Con il conto è possibile richiedere una carta di debito Visa, utilizzabile per acquisti online, nei negozi, in Italia e all’estero.
La carta può essere aggiunta ai principali wallet digitali, permettendo di pagare anche tramite smartphone e dispositivi compatibili. Dall’App Crédit Agricole è inoltre possibile impostare limiti di utilizzo giornalieri o mensili, sospendere temporaneamente la carta o bloccarla, oltre a controllare le operazioni effettuate.
L’App consente più in generale di gestire il conto, effettuare pagamenti e trasferimenti, monitorare i rapporti bancari e richiedere un appuntamento con il proprio gestore.
È importante però non confondere la carta di debito con le carte di credito presenti nella guida: con la carta di debito le somme vengono addebitate sul denaro disponibile sul conto, mentre con una carta di credito si utilizza un plafond con rimborso successivo.
Fino a 800 euro in Buoni Regalo Amazon.it
Uno degli elementi più interessanti dell’offerta Crédit Agricole è il sistema di bonus collegato all’apertura e all’utilizzo del conto.
Nelle condizioni promozionali attualmente pubblicate è possibile arrivare complessivamente fino a 800 euro in Buoni Regalo Amazon.it, sommando diverse iniziative.
Il primo incentivo è un Welcome Bonus da 50 euro: per ottenerlo è necessario aprire il conto utilizzando il codice promozionale previsto, richiedere la carta di debito Visa ed effettuare almeno una transazione entro 60 giorni.
A questo possono aggiungersi 100 euro con l’accredito dello stipendio o della pensione e fino a 150 euro aggiuntivi utilizzando la carta di debito Visa. Il bonus legato agli acquisti cresce in base alla spesa complessiva effettuata: 50 euro per una spesa compresa tra 1.000 e 1.999,99 euro, 100 euro tra 2.000 e 2.999,99 euro e 150 euro raggiungendo almeno 3.000 euro.
Un ulteriore vantaggio arriva dal programma di presentazione di nuovi clienti: invitando fino a cinque amici è possibile ottenere 50 euro per ciascun nuovo cliente, che diventano 100 euro se l’amico accredita stipendio o pensione. Il bonus referral può quindi arrivare fino a 500 euro.
Crédit Agricole: anche un conto deposito al 4%
Per chi vuole affiancare al conto corrente uno strumento per la gestione della liquidità, Crédit Agricole propone un Conto Deposito con rendimento del 4% annuo lordo per vincoli di quattro mesi, senza spese di apertura e gestione.
È disponibile anche una promozione sulla nuova liquidità vincolata, con un rendimento pubblicizzato del 2,5% annuo lordo per sei mesi, secondo le condizioni previste dalla banca.




Partecipa alla community