


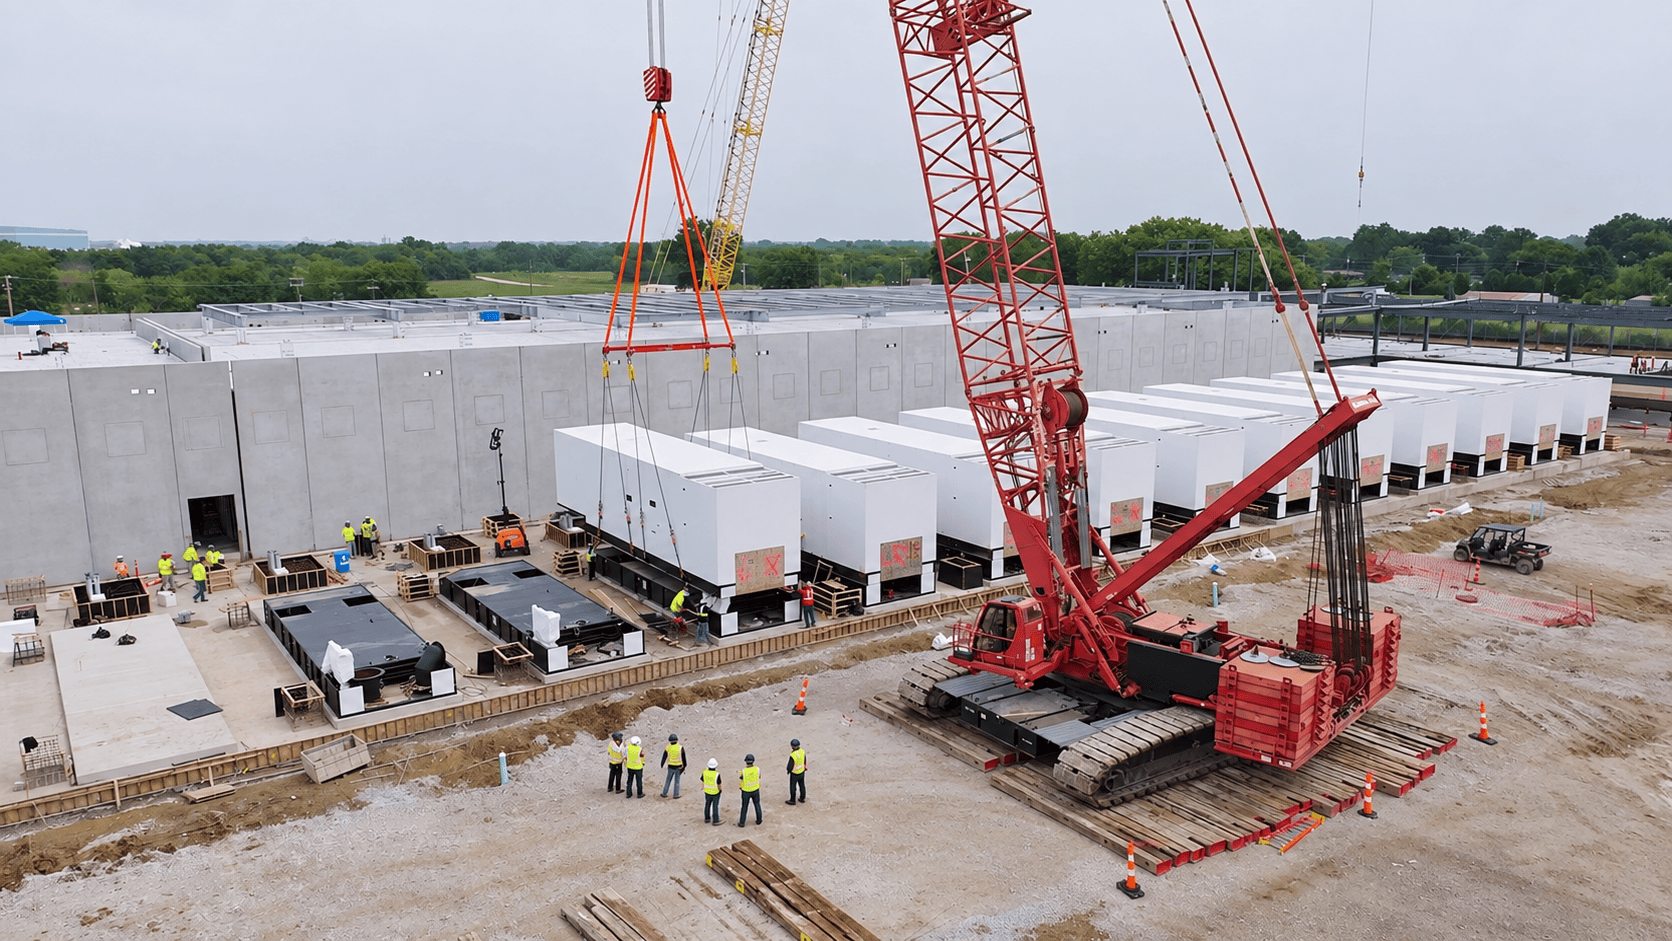
Le vittorie democratiche nelle elezioni americane di novembre hanno spaventato Wall Street: secondo molti analisti e commentatori, se i nuovi governatori imporranno vincoli a consumi idrici, reti elettriche e tutela delle comunità, i data center rallenteranno e i fornitori di tecnologie perderanno opportunità di crescita. Questa è la logica che ha contribuito al crollo di alcuni titoli AI nell’ultima settimana. Logica che confonde una regolazione necessaria con la cancellazione degli investimenti e che trascura tre fatti: le regole erano già richieste anche dai repubblicani; l’industria può distribuire gli investimenti tra Stati e Paesi; la sostenibilità, quando è progettata in anticipo, protegge il capitale industriale, aumentandone il valore!
La mia tesi è dunque semplice: la svolta politica non deve essere letta come una guerra democratica contro i data center, ma come l’occasione per rendere il loro business sostenibile nel tempo. L’attenzione ad acqua, energia, consenso locale e governance può ridurre interruzioni, ritardi e perdite.
Per dimostrarlo, occorre partire dalla politica, guardare ai costi reali dei progetti bloccati e, infine, uscire dal provincialismo che scambia il Texas per il mondo.
Indice degli argomenti
Il crollo dei titoli AI nella settimana del 2-6 novembre
La settimana è stata durissima per la filiera AI. Sui prezzi di chiusura del 6 novembre rispetto alla settimana precedente, Micron ha perso circa il 22,0%, Lumentum il 35,9%, Marvell il 28,1%, Nvidia l’8,8% e Broadcom il 9,9%. Nello stesso intervallo Western Digital ha ceduto circa il 28,0% e Seagate il 28,5%.
Il Nasdaq ha perso circa il 3,4% nell’intera settimana, dopo una seduta del 5 novembre particolarmente violenta. Le percentuali settimanali, che comprendono il rimbalzo di venerdì, non vanno confuse con quelle del solo giovedì: Micron -17,46%, Marvell -16,43% e Lumentum -18,68%.
Nelle cronache di mercato il timore di restrizioni politiche ai data center ha avuto un ruolo di primo piano. Ma non si può attribuire matematicamente ogni punto percentuale di ribasso alle elezioni: valutazioni elevate, dubbi sul ritorno degli investimenti AI e notizie specifiche delle società hanno contribuito alle vendite. Proprio per questo occorre verificare il ragionamento industriale, anziché limitarsi a seguire il panico dei listini.
Data center USA, le restrizioni non sono solo democratiche
Il primo errore è considerare la regolazione dei data center una bandiera di partito. Il 16 settembre 2026 la Camera dei rappresentanti, a maggioranza repubblicana, ha approvato con 417 voti contro 3 il Ratepayer Protection Act, per affrontare il rischio che i grandi consumatori elettrici scarichino su famiglie e imprese il costo delle infrastrutture necessarie a servirli. Il 30 settembre il provvedimento non ha superato l’ostacolo procedurale del Senato: 57 voti a 43, sotto la soglia dei 60. Gran parte dei democratici lo giudicava troppo debole, perché lasciava discrezionalità ai regolatori anziché imporre un obbligo più stringente. Non era dunque uno scontro tra chi vuole regole e chi non ne vuole, ma su quanto debbano essere incisive.
Il segnale più eloquente è arrivato dalle urne locali. Secondo Ballotpedia, il 3 novembre gli elettori si sono espressi a favore di una limitazione allo sviluppo dei data center in 40 consultazioni su 41: in 27 casi hanno approvato provvedimenti restrittivi, in 13 hanno respinto misure che ne avrebbero facilitato l’insediamento. Non sono 40 divieti, sono però un segnale politico trasversale e difficile da ignorare. Un sondaggio AP-NORC ha rilevato inoltre che quasi due americani su tre sono molto preoccupati per l’impatto dei data center sui prezzi elettrici e il 57% per quello sulle risorse idriche.
Soprattutto, il 21 settembre — prima del voto — era stato il governatore repubblicano del Texas, Greg Abbott, a ordinare la sospensione delle nuove autorizzazioni ambientali per i data center fino al completamento di verifiche su acqua e rete elettrica. La nuova amministrazione democratica eredita dunque una questione industriale già aperta, non la inventa. Per gli investitori la domanda corretta non è se arriveranno regole, ma quali regole ridurranno i rischi senza soffocare gli investimenti.
Washington, Stati e mercato globale: tre livelli distinti
A Washington una legge federale richiede l’approvazione del Congresso e, ordinariamente, la firma del presidente; per superare un eventuale veto servono i due terzi in entrambe le Camere. Con Donald Trump favorevole all’espansione delle infrastrutture digitali, non è realistico dare per scontato un blocco nazionale imposto dai soli democratici. Il Congresso può indagare, negoziare e condizionare le scelte politiche, ma la sua azione non coincide con una moratoria generalizzata.
Negli Stati, invece, il rischio autorizzativo è più concreto e territoriale. Goldman Sachs ha stimato che circa il 45% della capacità americana pianificata si trovi in Stati potenzialmente interessati da irrigidimenti normativi, e che il Texas pesi per circa un quarto della pipeline. Il 45% misura l’esposizione teorica a un rischio, non il 45% dei cantieri destinati a chiudere. Nuove autorizzazioni, progetti già autorizzati e impianti operativi hanno profili giuridici ed economici diversi.
E la terza scala, quella globale, è ancora più importante: l’AI non dipende esclusivamente dai data center costruiti negli Stati Uniti. Ci torneremo dopo aver guardato alle ragioni industriali di queste regole.
Il Texas e la sostenibilità dei data center
La nuova governatrice democratica del Texas, Gina Hinojosa, ha chiesto una moratoria sulle nuove autorizzazioni fino alla definizione di regole più rigorose per proteggere acqua, rete elettrica e comunità.
La preoccupazione è seria: un data center è un’infrastruttura fisica, non un algoritmo immateriale. Secondo stime attribuite a Goldman Sachs, gli Stati esposti a possibili restrizioni concentrano circa il 45% della capacità americana pianificata; il Texas ne rappresenterebbe all’incirca un quarto.
Consumi idrici: i numeri di Google
Il tema dell’acqua rende immediatamente concreta questa esigenza. Nel Google Environmental Report 2026, riferito al 2025, i soli data center dell’azienda nel mondo risultano aver prelevato 13.562 milioni di galloni statunitensi d’acqua, pari a circa 51,3 miliardi di litri; ne hanno restituiti tramite scarichi 3.039 milioni di galloni, circa 11,5 miliardi di litri. La differenza è un CONSUMO IDRICO NETTO OPERATIVO di 10.523 milioni di galloni: circa 39,8 miliardi di litri in un solo anno.
In altre parole, oltre tre quarti dell’acqua prelevata non sono stati restituiti attraverso gli scarichi operativi dei data center. È il tipo di dato che le comunità hanno diritto di conoscere prima che i progetti siano realizzati.
Questo dato non va confuso con il programma di water replenishment. Google dichiara circa 7,7 miliardi di galloni — 29,2 miliardi di litri — di benefici idrici stimati attraverso 165 progetti in 97 bacini, equivalenti al 78% del proprio consumo globale di acqua dolce secondo la metodologia del rapporto. Si tratta di una grandezza diversa dai volumi fisicamente restituiti tramite gli scarichi dei data center, e quei benefici non coincidono necessariamente con acqua restituita nello stesso luogo e nello stesso momento del prelievo. La distinzione tra gestione globale della risorsa e pressione sul singolo territorio è essenziale per una sostenibilità credibile.
Da qui discende il primo passaggio del ragionamento: le preoccupazioni delle comunità sono reali, bipartisan e misurabili. Il punto, dunque, non è negarle né trasformarle in un referendum sull’intelligenza artificiale, ma gestirle prima che diventino un rischio economico.
Una moratoria sulle nuove autorizzazioni non revoca automaticamente quelle già rilasciate; i progetti esistenti devono comunque rispettare prescrizioni e vincoli di rete. Regole preventive ben disegnate possono offrire proprio quella certezza industriale che manca quando i conflitti esplodono a lavori iniziati.
Quanto costa ignorare i rischi ambientali e industriali
La seconda prova riguarda il valore economico del rischio. Per troppo tempo abbiamo rappresentato la sostenibilità come un’etichetta green, una questione «woke» o una bandiera dei democratici. È una lettura economicamente povera. La sostenibilità ambientale, sociale, industriale e di governance è prima di tutto la capacità di continuare a produrre valore nel lungo periodo: tutela degli asset, dei ricavi, del capitale e della continuità operativa. I casi di Australia e Finlandia mostrano cosa accade quando infrastrutture e consenso locale non sono affrontati per tempo.
NEXTDC e Google: i casi di Australia e Finlandia
Il 21 ottobre NEXTDC, operatore australiano di data center, ha perso circa il 41,7% in Borsa in una seduta, con circa 3 miliardi di dollari australiani di capitalizzazione bruciati. I ritardi nel potenziamento della connessione elettrica del sito M3 di Melbourne, in un contesto di opposizione ai lavori sulla rete, hanno spostato in avanti circa 140 milioni di dollari australiani di ricavi contrattualizzati. La previsione dei ricavi netti 2027 è scesa da 615–640 a 475–500 milioni, e quella dell’EBITDA sottostante da 385–410 a 245–265 milioni. Non era svanita la domanda di calcolo: si era materializzato un rischio di esecuzione.
In Finlandia i lavori preparatori di progetti Google a Muhos e Kajaani-Otanmäki sono stati sospesi in relazione a criticità nelle valutazioni ambientali e nella gestione delle acque. A Muhos è stata avviata un’indagine preliminare su possibili danni ambientali, senza che ciò equivalga a responsabilità accertate. La stampa finlandese riferisce interventi forestali su oltre 500 ettari complessivi. Non è corretto sostenere che tutte le autorizzazioni definitive fossero state ottenute e poi revocate: almeno uno dei percorsi autorizzativi era ancora incompleto.
Google ha annunciato un programma di investimenti finlandesi nell’ordine di 13 miliardi di euro, ma quella cifra non è una perdita e non coincide con il valore dei soli progetti fermati. Non risulta una stima pubblica verificata del danno economico effettivamente subito.
Il meccanismo è tuttavia evidente: lavori sospesi, capitale impegnato, possibili slittamenti e ulteriori costi. Per capire l’ordine di grandezza, un miliardo immobilizzato per dodici mesi aggiuntivi con un costo del capitale ipotetico dell’8% comporterebbe 80 milioni di euro di costo economico teorico: non una stima della perdita di Google, ma una misura del rischio.
Il nesso tra i due casi e la politica americana è diretto: chi chiede tutele prima di autorizzare i nuovi impianti non sta necessariamente distruggendo valore; sta evitando che il valore venga distrutto dopo. Per questo la valutazione dei rischi sociali e ambientali non è una parentesi del business plan: è parte del business plan.
Creating Shared Value: il consenso locale protegge gli investimenti
Michael Porter e Mark Kramer hanno chiamato Creating Shared Value il modello nel quale competitività aziendale e benessere delle comunità si rafforzano reciprocamente. Non è filantropia e non è comunicazione. Un data center che investe nelle infrastrutture locali, tutela l’acqua, valorizza energia rinnovabile e coinvolge il territorio ha maggiori possibilità di mantenere nel tempo la propria licenza sociale a operare.
Le amministrazioni cambiano; un investimento che crea benefici condivisi, invece, ha maggiori probabilità di conservare consenso e continuità anche con governatori e maggioranze differenti. Le nuove regole possono selezionare gli operatori responsabili e spingere gli altri a migliorare. Non è la promessa che non ci saranno mai ritardi; è la scelta di prevenire quelli più costosi. Questo vale in particolare in Texas, dove energia disponibile e nuovi grandi carichi potrebbero persino rafforzarsi reciprocamente, purché progettati bene.
Data center ed energie rinnovabili: il paradosso del Texas
Il Texas attrae data center anche per la grande disponibilità di energia. Nel 2025, secondo il monitor indipendente di ERCOT, circa il 6% della produzione solare potenziale e il 4,7% di quella eolica è stato soggetto a curtailment. In alcune ore e aree si verificano prezzi elettrici negativi: energia prodotta o producibile che il sistema fatica a valorizzare.
Un data center ben localizzato, con PPA di lungo termine, accumuli e flessibilità dei carichi, può offrire sbocchi ai produttori rinnovabili e contribuire ad assorbire surplus. Un data center rigido e mal connesso può invece aggravare i colli di bottiglia: un PPA, da solo, non crea capacità fisica di rete. La differenza la fa il progetto industriale. Bloccare indiscriminatamente nuovi carichi potrebbe danneggiare anche chi ha investito nella produzione rinnovabile. Il governatore ha quindi un incentivo economico a cercare regole sostenibili, non semplicemente a fermare tutto.
Gli investimenti nell’AI non si fermano con le nuove regole
La domanda non si esaurisce con un’elezione. Goldman Sachs ha indicato un possibile aumento del fabbisogno elettrico dei data center statunitensi da circa 31 GW nel 2025 a 66 GW nel 2027, pur segnalando colli di bottiglia nelle attivazioni. Western Digital ha riferito una capacità 2026 molto impegnata e accordi con clienti estesi al 2027–2028; Seagate ha descritto capacità nearline largamente allocata; Micron ha segnalato una forte domanda HBM per il 2027; SK hynix accordi pluriennali significativi per il 2027–2028.
Nessuno di questi accordi equivale a ricavi futuri garantiti o a capacità 2028 irrevocabilmente venduta. Ma la visibilità commerciale pluriennale rende poco plausibile interpretare ogni nuova tutela statale come la fine della domanda. Per i progetti previsti tra il 2028 e il 2030 c’è inoltre tempo per pianificare connessioni, approvvigionamenti e accordi con i territori. Una parte degli investimenti può anche cambiare localizzazione. Ed è questo il terzo errore nella reazione dei mercati.
Oltre il Texas: il mercato globale dei data center
La competizione tra territori può essere virtuosa. Texas, Virginia, Pennsylvania, Ohio e Georgia presentano condizioni energetiche e infrastrutturali diverse. Una ricognizione DC Map dell’autunno 2026 indica una pipeline statunitense nell’ordine di 346 GW tra capacità annunciata e in costruzione, non tutta certamente realizzabile; Texas, Virginia e Pennsylvania ne concentrerebbero circa il 43%. Governatori di partiti diversi hanno interesse ad attrarre investimenti con energia, connessioni, regole chiare e consenso sociale. Non dovrebbe vincere chi tutela meno, ma chi sa rendere gli investimenti più solidi.
C’è poi un provincialismo statunitense-centrico nel trattare ogni restrizione americana come se riguardasse l’intero mercato mondiale. Secondo l’IEA, nel 2024 gli Stati Uniti rappresentavano circa il 45% dei consumi elettrici globali dei data center: Cina 25%, Europa 15%, resto del mondo 15%. Dunque il 55% era già fuori dagli USA. I consumi globali potrebbero passare da 415 TWh nel 2024 a 945 TWh nel 2030. Micron, Marvell, Lumentum e gli altri sono fornitori di filiere globali, non di un singolo Stato.
Parte dei carichi, soprattutto alcune attività di training, può essere localizzata in Canada, Europa, America Latina, Medio Oriente o Asia. Non basta “avere una connessione”: contano anche latenza, energia, acqua, sicurezza, normativa e sovranità dei dati. Ma la geografia degli investimenti può cambiare senza che la domanda di tecnologia venga cancellata.
Anche la qualità delle reti conta. Nel 2024 la Germania ha registrato un SAIDI di circa 11,7 minuti per cliente; negli Stati Uniti la durata media delle interruzioni è stata intorno a 11 ore includendo gli eventi eccezionali e a circa due ore escludendoli. Metodologie e perimetri non sono perfettamente comparabili e il SAIDI non misura la disponibilità di nuovi allacciamenti da centinaia di megawatt. Ma questi numeri mostrano che alcune reti europee possono offrire livelli di continuità sensibilmente migliori della media americana. L’Europa può competere, se saprà unire affidabilità, energia competitiva, tempi autorizzativi e sostenibilità.
Perché la sostenibilità può rafforzare il business dei data center
Ricapitoliamo il percorso. Wall Street ha visto le vittorie democratiche e ha temuto che nuove norme fermassero i data center, travolgendo i fornitori di semiconduttori, memorie, storage e ottica. Ma le richieste di regole erano già bipartisan: 417 voti a 3 alla Camera, 40 consultazioni locali su 41 favorevoli a limitazioni e una pausa autorizzativa avviata in Texas dallo stesso governatore repubblicano.
Le pressioni su acqua e reti sono concrete — come mostrano i 51,3 miliardi di litri prelevati e i 39,8 miliardi consumati nei data center Google nel 2025 — e ignorarle può costare molto di più che governarle, come insegnano NEXTDC e i progetti finlandesi. Le regole, se chiare e tempestive, possono difendere gli investimenti.
Il Texas non è l’unica fonte di energia, gli Stati Uniti non sono l’unico mercato e i leader di memoria, semiconduttori e connessioni ottiche vendono a una filiera mondiale. Non sostengo che ogni progetto sia trasferibile senza costi o che tutte le vendite in Borsa siano irrazionali: i colli di bottiglia e i ritardi esistono.
Sostengo però che è sbagliato confondere regole più esigenti con la fine del business. La sostenibilità non è una tassa ideologica sulla crescita: è protezione del capitale industriale, capacità di convivere con i territori e premessa della continuità economica. La vera domanda non è quanto costa rendere sostenibile un data center, ma quanto valore si rischia di distruggere costruendolo senza queste condizioni. E il mercato mondiale dell’intelligenza artificiale non finisce al confine del Texas.
Fonti e note di verifica
- Dati di Borsa, settimana 2–6 novembre 2026: WiseView, “Week in Review”, 6 novembre; Market Wrap, 6 novembre; StockTitan, 6 novembre (seduta del 5).
- Google, Environmental Report 2026 (2025), “Water use by data centers and offices”: 13.562 milioni di galloni prelevati, 3.039 restituiti tramite scarichi, 10.523 consumati; sezione water replenishment: 7.717 milioni di galloni reintegrati mediante progetti.
- Reuters e Texas Tribune, novembre 2026: elezioni, politiche sui data center e rischio autorizzativo.
- Reuters, 21 ottobre 2026: NEXTDC, revisione delle previsioni e ritardi di rete.
- Yle, ottobre 2026: Muhos e Kajaani-Otanmäki, sospensioni e verifiche ambientali.
- Goldman Sachs Research: pipeline e fabbisogno elettrico dei data center.
- ERCOT Independent Market Monitor, 2025 State of the Market Report.
- IEA, Energy and AI (2025); Bundesnetzagentur SAIDI 2024; US EIA reliability data 2024.
- Porter e Kramer, “Creating Shared Value”, Harvard Business Review (2011); DC Map, pipeline USA 2026.
- US House of Representatives, H.R. 9340, Ratepayer Protection Act: voto del 16 settembre 2026 (417–3); Associated Press, 30 settembre 2026, voto procedurale del Senato (57–43).
- Ballotpedia, 6 novembre 2026, “Voters favored limiting data center development in 40 of 41 local ballot measures on Nov. 3”: 27 misure restrittive approvate e 13 favorevoli allo sviluppo respinte.
- Governor of Texas, comunicato ufficiale 21 settembre 2026, “Governor Abbott Directs TCEQ To Halt Data Center Permits”.
- AP-NORC, sondaggio 2026 sulle preoccupazioni per elettricità e acqua in relazione ai data center.
- Link: https://sustainability.google/google-2026-environmental-report/ ; https://gov.texas.gov/news/post/governor-abbott-directs-tceq-to-halt-data-center-permits ; https://news.ballotpedia.org/2026/11/06/voters-favored-limiting-data-center-development-in-40-of-41-local-ballot-measures-on-nov-3/



Partecipa alla community